

لبه معاملاتی چیست و چه چیزی آن را از شانس جدا میکند؟
لبه معاملاتی یعنی یک روش معاملاتی، در صورت اجرای مکرر و تحت شرایط تعریفشده، دلیلی آماری برای ایجاد نتیجه مطلوب داشته باشد. این تعریف روی کلمه «مکرر» تأکید دارد؛ زیرا یک معامله یا حتی یک دوره کوتاه از معاملات نمیتواند بهتنهایی وجود Edge را اثبات کند. فرض کنید تریدر بر اساس یک الگوی مشخص وارد معامله میشود و در 8 معامله، 6 بار سود میکند. وینریت 75 درصدی ممکن است جذاب باشد، اما هنوز نمیدانیم آیا این نتیجه واقعاً مربوط به Edge بوده یا یک توالی کوتاه و اتفاقی از نتایج.
در یک سیستم دارای لبه معاملاتی (Trading Edge)، معیارهای کلیدی مانند نرخ برد (Win Rate)، میانگین سود (Average Win)، میانگین زیان (Average Loss)، نسبت ریسک به ریوارد (Risk/Reward Ratio) و ارزش مورد انتظار یا امید ریاضی (Expectancy) در کنار یکدیگر بررسی میشوند. ممکن است نرخ برد (Win Rate) یک استراتژی پایین باشد، اما میانگین سود معاملات برنده به اندازهای بزرگتر از میانگین زیانها باشد که در نهایت، برآیند سیستم مثبت و سودآور شود.
به همین دلیل، بدون یک مزیت آماری مشخص، ترید میتواند از یک فرایند تصمیمگیری سیستماتیک فاصله بگیرد و بیشتر به حدس درباره حرکت بعدی قیمت تبدیل شود؛ رویکردی غیرحرفهای که یکی از اشتباهات معاملهگران مبتدی محسوب میشود.
داشتن Edge به معنی سود در هر معامله نیست. حتی یک سیستم با امید ریاضی مثبت نیز میتواند دورههای زیان، Drawdown و معاملات ناموفق داشته باشد.
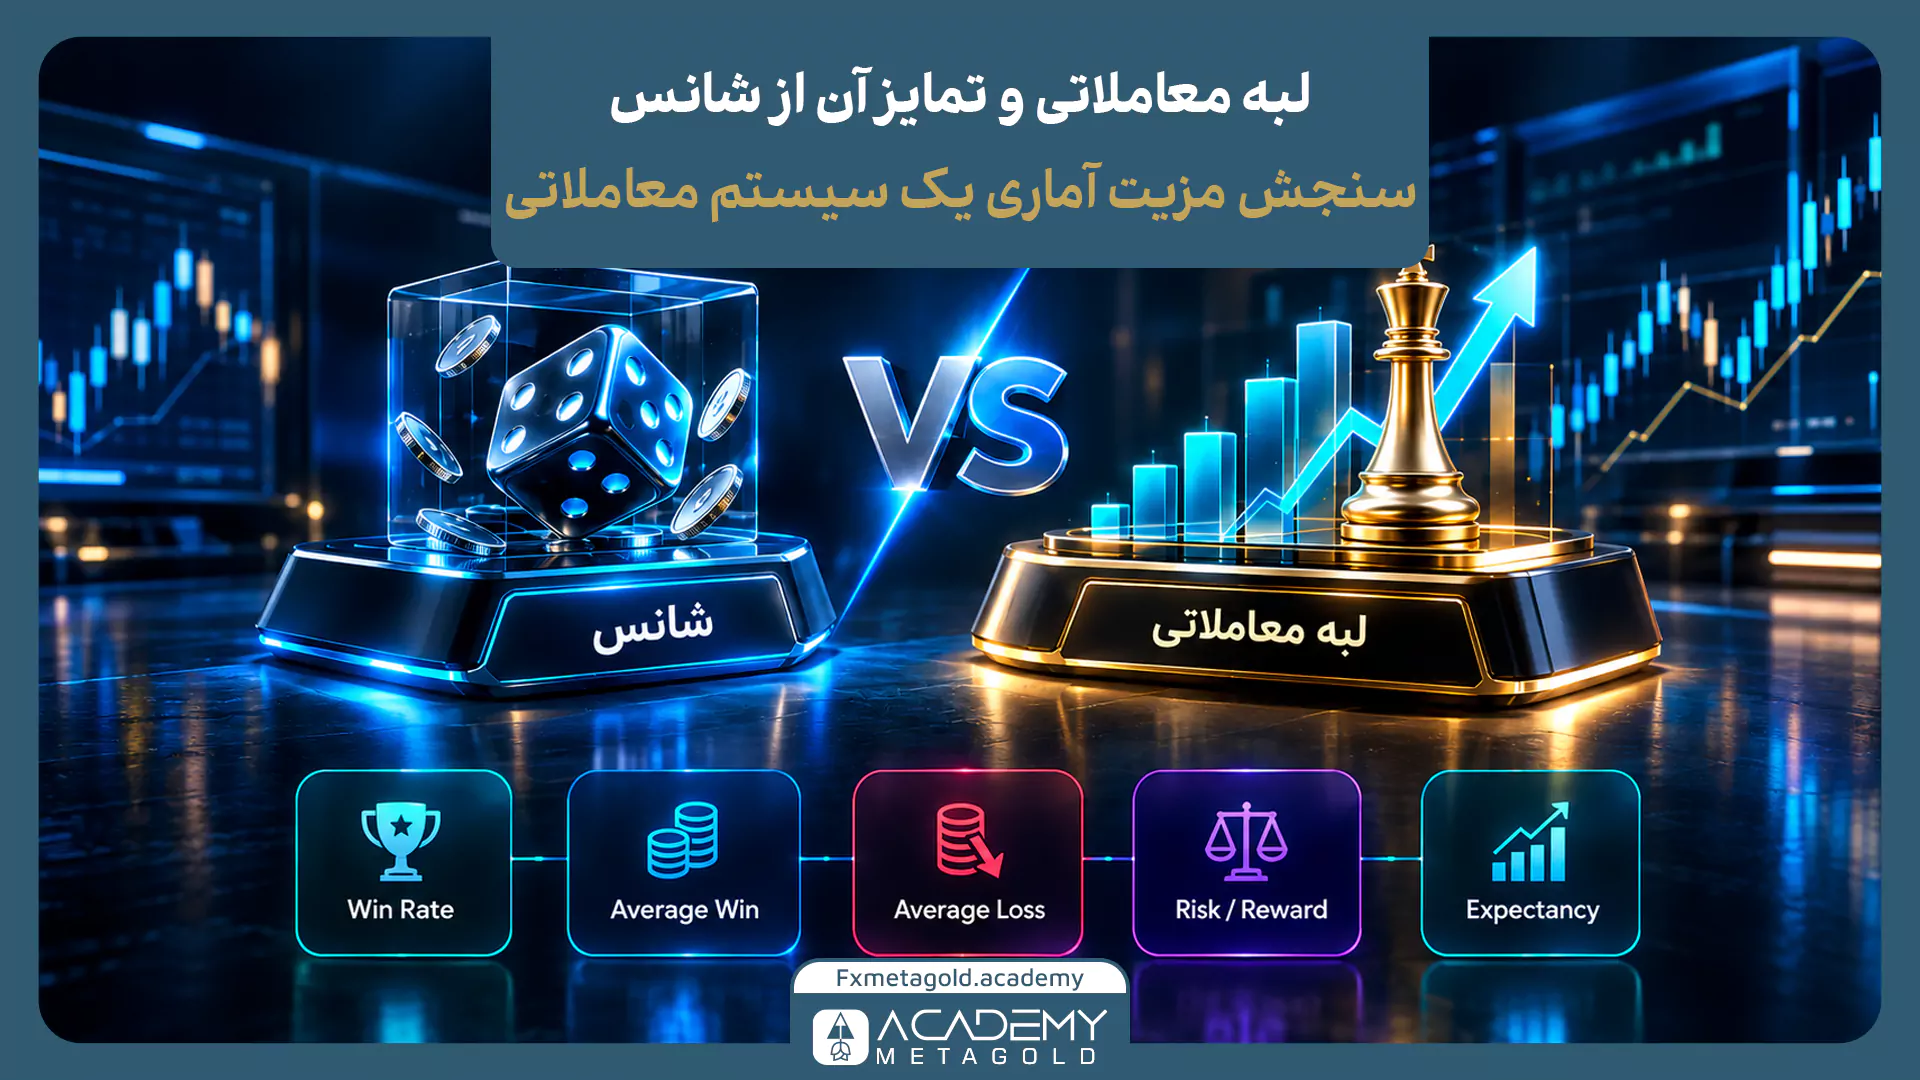
تفاوت لبه معاملاتی با استراتژی معاملاتی چیست؟
این دو اصطلاح گاهی به جای یکدیگر استفاده میشوند، اما یکسان نیستند. استراتژی معاملاتی مجموعهای از قوانین و تصمیمها برای تحلیل بازار و اجرای معامله است. برای مثال، یک استراتژی میتواند بر پایه شکست مقاومت، دنبال کردن روند، بازگشت قیمت از محدوده حمایت یا ترکیبی از ابزارهای تکنیکال ساخته شود. لبه معاملاتی یا Edge نتیجه آماریای است که از اجرای چنین روشی به دست میآید. به بیان سادهتر:
Strategy = چه کاری انجام میدهیم؟
Edge = چرا انتظار داریم انجام مکرر آن در شرایط مشخص مزیت آماری داشته باشد؟
برای نمونه، «خرید هنگام شکست مقاومت» یک استراتژی یا بخشی از استراتژی است. اما اینکه این شکستها در یک بازار و تایمفریم مشخص، با حد ضرر و حد سود معین، در مجموعه بزرگی از معاملات چه عملکردی داشتهاند، به ارزیابی Edge مربوط میشود. بنابراین میتوان یک استراتژی معاملاتی مشخص داشت اما لبه معاملاتی نداشت. ممکن است قواعد یک روش کاملاً واضح باشند، ولی دادههای تاریخی نشان دهند که نتیجه آن پس از لحاظ هزینه معامله، زیانهای متوالی و Drawdown جذاب نیست.
برعکس، یک Edge میتواند از ترکیب چند تصمیم ساده شکل بگیرد و الزاماً به یک استراتژی پیچیده نیاز ندارد. منابع آموزشی معاملاتی نیز بر این نکته تأکید دارند که روش تحلیل و استراتژی اجرای معامله دو موضوع مرتبط اما متمایز هستند.
انواع لبه معاملاتی چیست؟
در مورد انواع Edge Trading یک طبقهبندی رسمی و واحد که همه معاملهگران درباره آن توافق داشته باشند وجود ندارد. با این حال، برای تحلیل عملی میتوان لبه را بر اساس منبع ایجادکننده مزیت به چند گروه تقسیم کرد. یک تریدر ممکن است از یک نوع Edge یا ترکیبی از چند نوع استفاده کند.
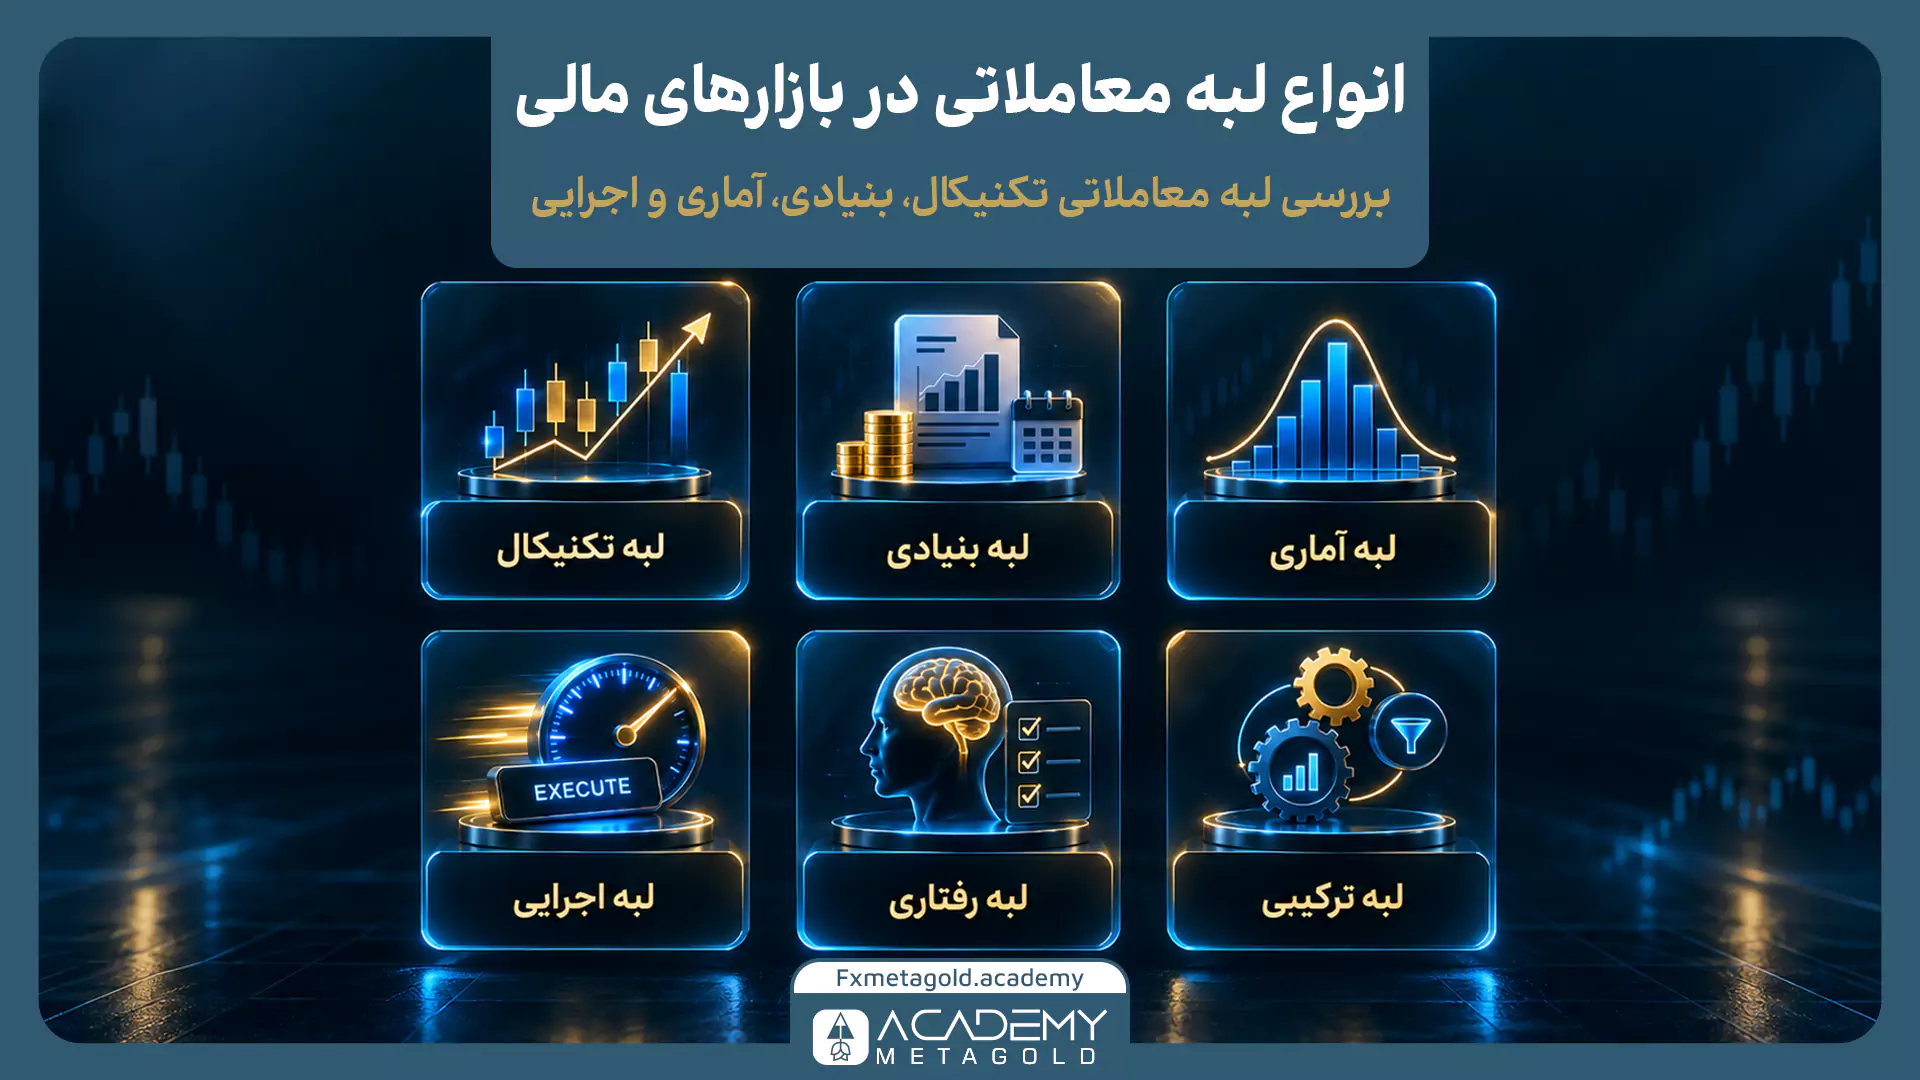
1. لبه معاملاتی تکنیکال
در این نوع معامله، مزیت از رفتار قابل بررسی قیمت و الگوهای بازار به دست میآید. روند، شکست، بازگشت از ناحیههای قیمتی، ساختار بازار و برخی الگوهای Price Action نمونههایی از دادههایی هستند که ممکن است مبنای معامله قرار بگیرند. نکته اینجاست که صرف استفاده از یک اندیکاتور یا الگوی نموداری، Edge ایجاد نمیکند. باید مشخص شود شرایط دقیق استفاده از آن چیست و آیا نتیجه این شرایط در دادهها واقعاً مزیت آماری ایجاد کرده است.
2. لبه معاملاتی بنیادی
در Edge بنیادی، تریدر یا سرمایهگذار بر اطلاعاتی درباره اقتصاد، شرکت، نرخ بهره، تورم، سیاست پولی یا سایر عوامل بنیادی تکیه میکند. برای مثال، تغییر در انتظارات بازار نسبت به نرخ بهره ممکن است در یک چارچوب معاملاتی مشخص به عنوان منبع احتمالی مزیت مورد بررسی قرار گیرد. در اینجا نیز داشتن یک تحلیل بنیادی درست بهتنهایی کافی نیست. زمانبندی ورود، واکنش بازار، هزینه اجرا و مدیریت ریسک روی نتیجه نهایی اثر دارند.
3. لبه معاملاتی آماری
در این مدل، مزیت از یک رابطه آماری یا الگوی قابل اندازهگیری ناشی میشود. تریدر به جای تکیه بر یک برداشت کلی از نمودار، بررسی میکند که یک وضعیت خاص در مجموعهای از نمونهها چه نتیجهای داشته است. برای مثال، ممکن است دادهها نشان دهند که یک ستاپ در شرایط مشخص، احتمال و اندازه حرکت متفاوتی نسبت به حالت عادی دارد. این نوع Edge معمولاً وابستگی زیادی به کیفیت داده و روش آزمون دارد.
4. لبه معاملاتی اجرایی
گاهی مزیت اصلی نه در پیشبینی بهتر جهت بازار، بلکه در اجرا ایجاد میشود. کیفیت ورود و خروج، سرعت اجرای سفارش، کاهش اسلیپیج، کنترل هزینههای معامله و انتخاب روش مناسب برای اجرای سفارش میتوانند روی نتیجه نهایی اثر بگذارند. این موضوع بهویژه در سبکهای کوتاهمدت اهمیت بیشتری پیدا میکند، زیرا اختلاف کوچک میان قیمت مورد انتظار و قیمت اجرای واقعی میتواند روی نسبت سود به زیان اثر بگذارد.
5. لبه معاملاتی رفتاری و انضباطی
همه لبههای معاملاتی الزاماً از بازار نمیآیند. گاهی مزیت یک تریدر این است که میتواند قوانین خود را بهتر و منظمتر از میانگین بازار اجرا کند. فرض کنید دو معاملهگر از یک ستاپ یکسان استفاده میکنند. یکی بعد از 3 زیان متوالی قوانین را تغییر میدهد، اما دیگری همان سیستم و همان سطح ریسک را مطابق برنامه ادامه میدهد. حتی اگر تحلیل اولیه هر دو یکسان باشد، کیفیت اجرای متفاوت میتواند نتایج متفاوتی ایجاد کند.
6. لبه معاملاتی ترکیبی
در بسیاری از سیستمهای معاملاتی، Edge از یک عامل منفرد تشکیل نمیشود. مثلاً یک تریدر ممکن است ابتدا روند بازار را تعیین کند، سپس یک ستاپ تکنیکال مشخص را پیدا کند و در ادامه فقط زمانی وارد شود که نسبت ریسک به ریوارد و شرایط نوسان مناسب باشند. در این حالت، مزیت از ترکیب شرایط ایجاد میشود، نه از یک ابزار منفرد. نکته مهم آن است که هر فیلتر اضافه باید دلیل مشخصی داشته باشد. اضافه کردن دهها اندیکاتور به یک سیستم لزوماً Edge آن را بیشتر نمیکند و حتی میتواند تحلیل و اجرای معامله را دشوار کند.
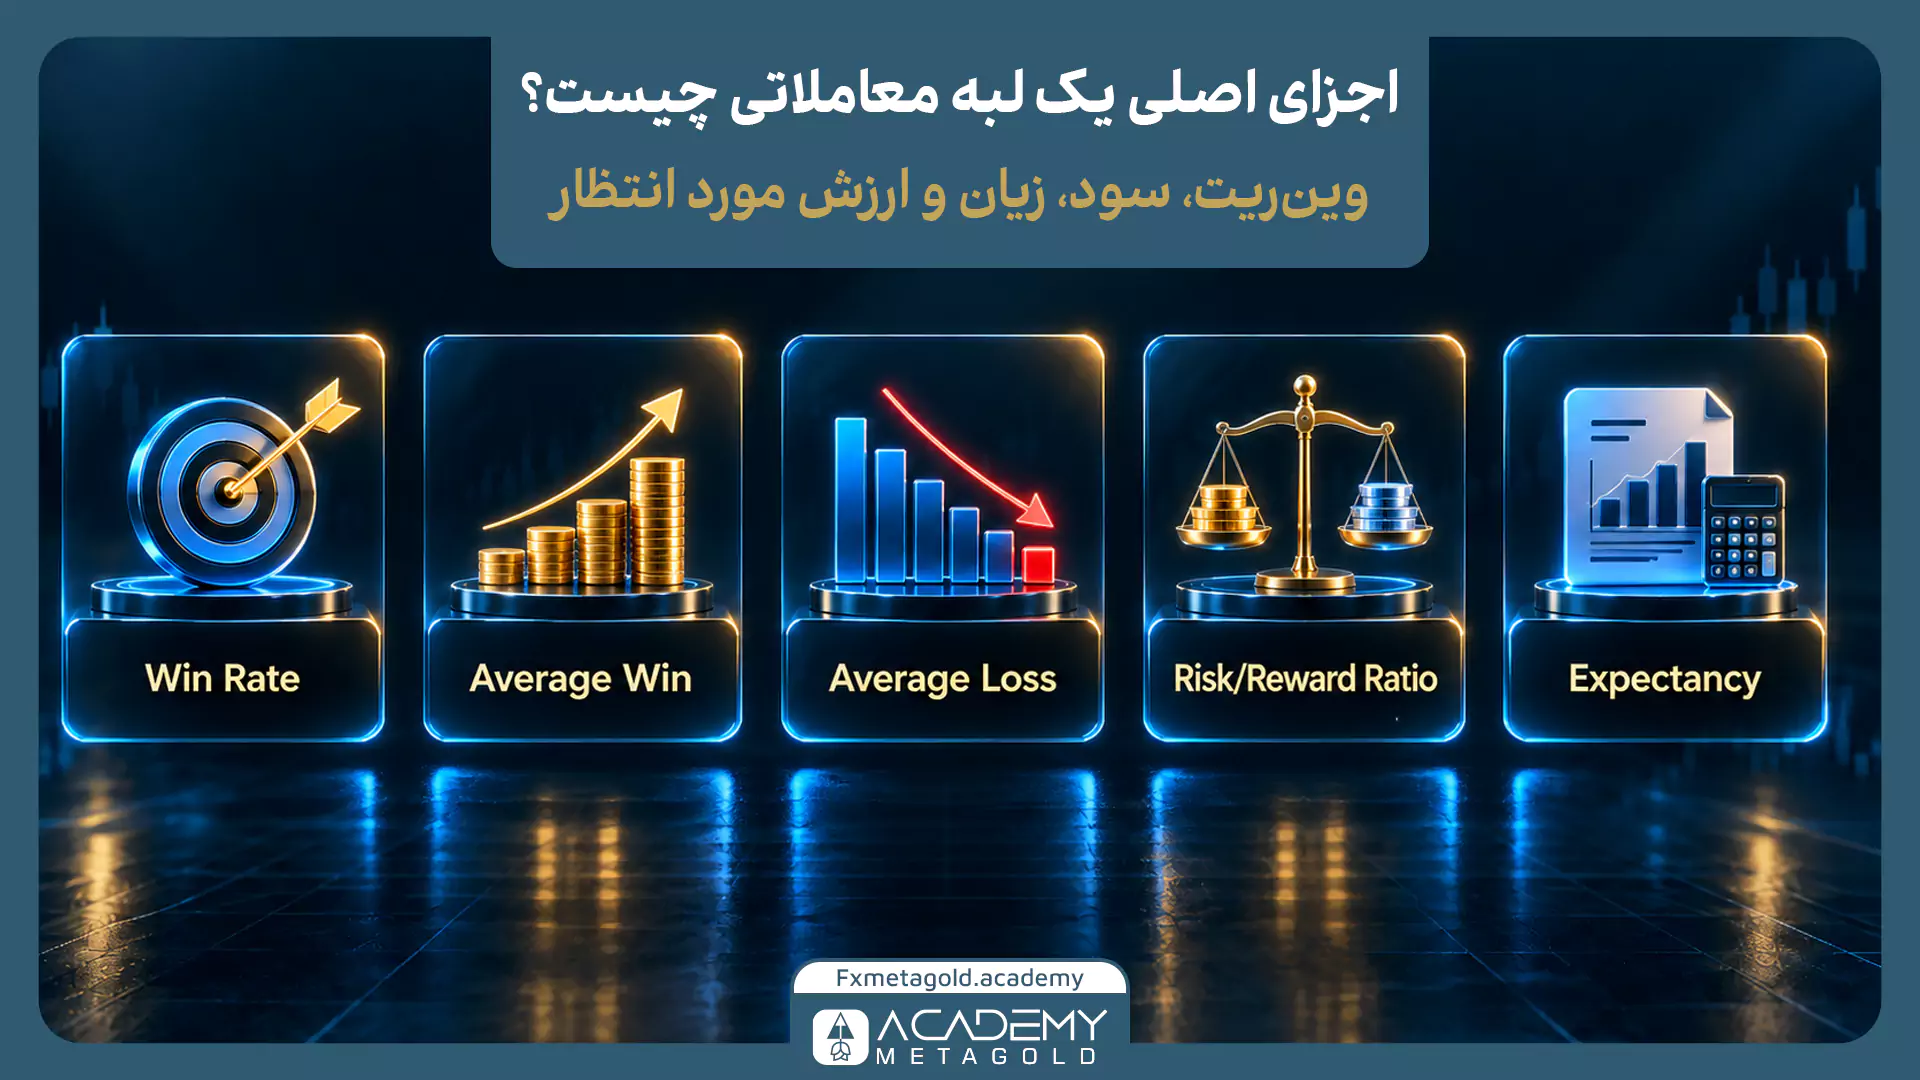
اجزای اصلی یک لبه معاملاتی چیست؟
اگر بخواهیم Edge را از دید عملکرد اندازهگیری کنیم، چند شاخص نقش اساسی دارند:
- Win Rate درصد معاملات برنده از کل معاملات است.
- Average Win میانگین سود معاملات موفق را نشان میدهد.
- Average Loss میانگین زیان معاملات ناموفق را مشخص میکند.
- Risk/Reward Ratio رابطه میان مقدار ریسک و بازده بالقوه معامله را نشان میدهد. برای اطلاعات بیشتر مقاله ریسک به ریوارد چیست را بخوانید.
- Expectancy این متغیرها را در کنار هم قرار میدهد و میسنجد که نتیجه مورد انتظار سیستم برای هر معامله، بر اساس آمار موجود، مثبت است یا منفی.
وینریت بهتنهایی برای تشخیص لبه معاملاتی کافی نیست
فرض کنید سیستمی 70 درصد وینریت دارد. اگر هر معامله برنده بهطور متوسط 1 واحد سود داشته باشد، اما هر معامله بازنده 3 واحد زیان ایجاد کند، 30 درصد معاملات بازنده میتوانند بخش بزرگی از سودهای قبلی را از بین ببرند. در طرف مقابل، سیستمی با وینریت 40 درصد را در نظر بگیرید. اگر میانگین سود معاملات برنده 3 واحد و میانگین زیان معاملات بازنده 1 واحد باشد، امید ریاضی آن مثبت خواهد بود.
فرمول:
Expectancy = (Win Rate × Average Win) − (Loss Rate × Average Loss)
در مثال بالا:
(0.40 × 3) − (0.60 × 1) = +0.60
بنابراین با وجود اینکه 60 درصد معاملات بازنده هستند، نتیجه مورد انتظار مدل برابر با +0.60 واحد در هر معامله است. این همان منطق آماری است که نشان میدهد درصد برد به تنهایی معیار مناسبی برای قضاوت درباره یک سیستم نیست. نمونه 40 درصدی مشابهی نیز در آموزش ریاضی معاملات CME استفاده شده است. البته این محاسبه ساده باید در عمل با در نظر گرفتن اسپرد، کمیسیون، اسلیپیج و سایر هزینهها بررسی شود. همچنین مثبت بودن Expectancy در یک نمونه محدود، نتیجه آینده را تضمین نمیکند.
چگونه یک لبه معاملاتی بسازیم؟
ساختن لبه با پیدا کردن یک نتیجه مثبت در نمودار گذشته تفاوت دارد. در این مرحله هدف، طراحی یک چارچوب معاملاتی است که بتوان آن را به شکل مشخص و تکرارپذیر اجرا و بعداً آزمون کرد.
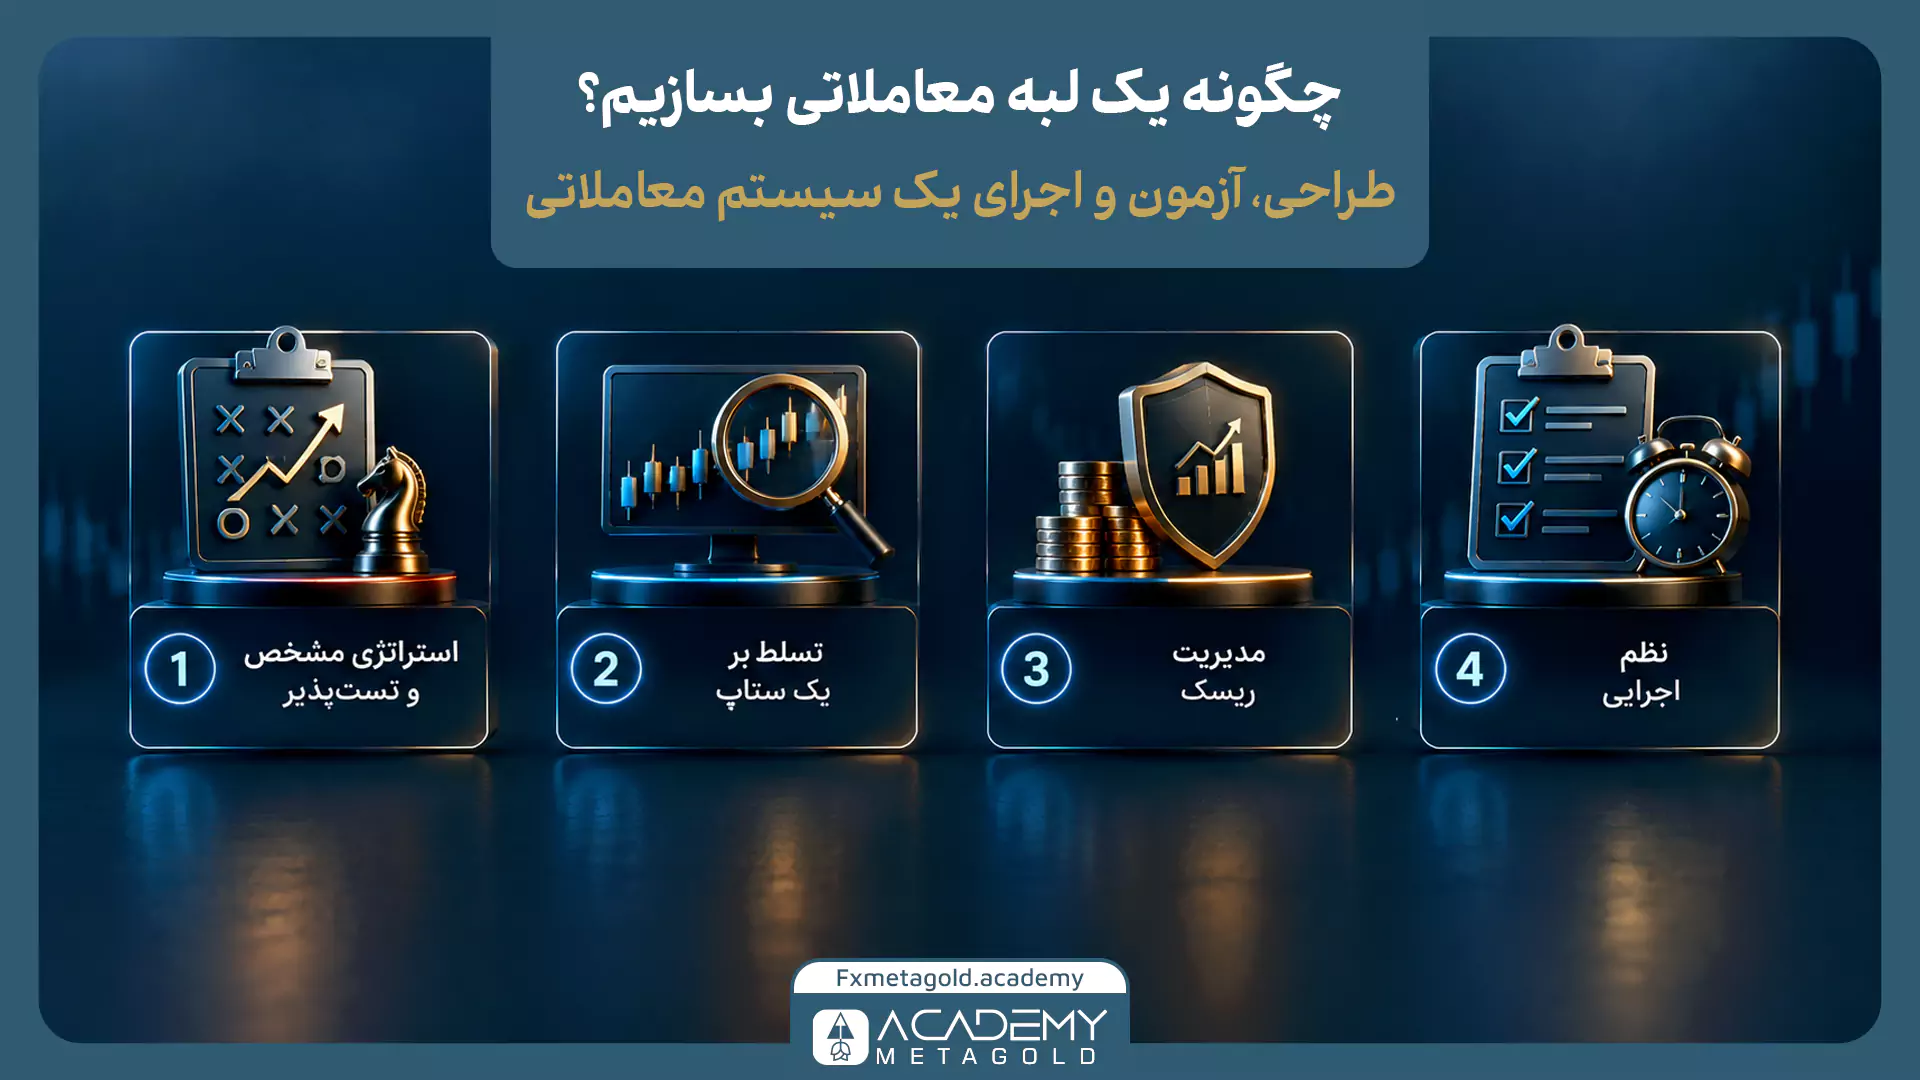
1. استراتژی مشخص و تستپذیر
اولین پایه، داشتن قوانینی است که بتوان آنها را بدون تفسیر دائمی اجرا کرد. باید مشخص باشد شرایط ورود چیست، چه چیزی ستاپ را باطل میکند، حد زیان چگونه تعیین میشود و خروج تحت چه شرایطی انجام میشود. یک استراتژی معاملاتی پیشرفته الزاماً به معنای تعداد زیادی ابزار نیست. حتی یک روش نسبتاً ساده، اگر قواعد مشخص داشته باشد، برای آزمون آماری مناسبتر از سیستمی است که هر معامله در آن بر اساس برداشت لحظهای تغییر میکند.
2. تسلط بر یک ستاپ
به جای تغییر مداوم میان روشهای مختلف، شناخت دقیق یک ستاپ مشخص کمک میکند ویژگیهای عملکرد آن بهتر دیده شود. تریدر باید بداند این ستاپ در چه شرایطی ظاهر میشود و چه موقعیتهایی معمولاً کیفیت آن را کاهش میدهند.
3. مدیریت ریسک
یک روش معاملاتی خوب با اندازه موقعیت نامناسب میتواند به نتایج ضعیفی منجر شود. مقدار سرمایه در معرض ریسک، فاصله حد زیان و اندازه پوزیشن بخشی از طراحی سیستم هستند، نه جزئیات جدا از آن.
4. نظم اجرایی
Edge فقط روی کاغذ وجود ندارد. اگر بک تست نشان دهد قواعد سیستم عملکرد مشخصی دارند اما تریدر هنگام معامله واقعی قوانین را تغییر دهد، نتیجه واقعی دیگر متعلق به همان سیستم نیست.
ساخت لبه معاملاتی در واقع یعنی ایجاد یک سیستم منظم، تعریفپذیر و قابل آزمون. مرحله بعدی، پیدا کردن شواهدی است که نشان دهد این سیستم واقعاً مزیت دارد.
چگونه لبه معاملاتی خود را پیدا و اثبات کنیم؟
اینجا با مرحلهای متفاوت روبهرو هستیم. در پیدا کردن لبه معاملاتی دیگر هدف طراحی سیستم نیست؛ هدف این است که بفهمیم آیا قواعد ساختهشده واقعاً در دادهها مزیت آماری نشان میدهند یا خیر.
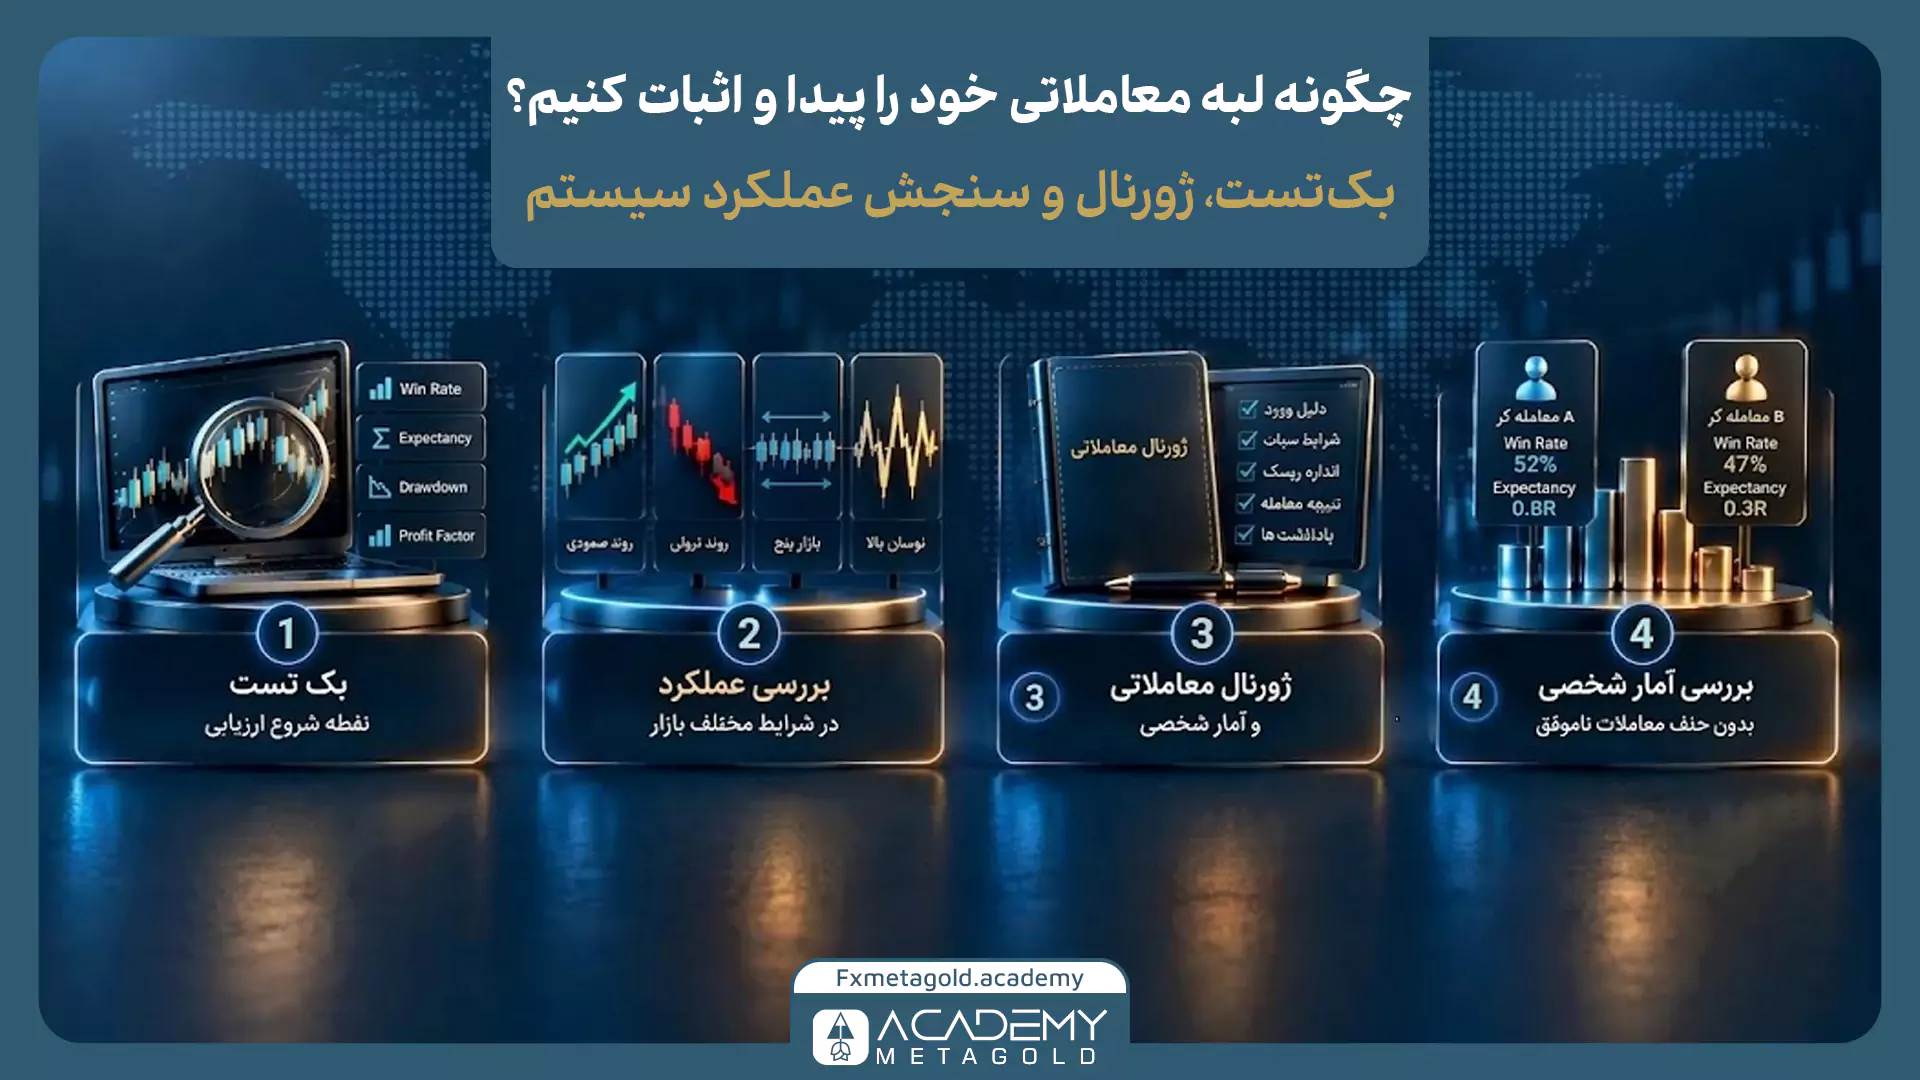
1. بک تست؛ نقطه شروع ارزیابی
در بکتست، قوانین سیستم روی دادههای تاریخی اجرا میشوند تا عملکرد گذشته آنها بررسی شود. این مرحله میتواند اطلاعاتی درباره وینریت، میانگین سود و زیان، Expectancy و Drawdown در اختیار تریدر قرار دهد. اما بک تست قرار نیست آینده را پیشبینی کند. مهمترین کاربرد آن این است که به شما نشان دهد یک فرضیه معاملاتی در گذشته چه رفتاری داشته است.
یک مشکل دیگر Overfitting است. اگر قوانین یک سیستم بیش از حد برای یک مجموعه داده خاص تنظیم شوند، ممکن است روی همان دادهها عملکرد خوبی نشان دهند، اما در نمونههای جدید نتیجه ضعیفتری داشته باشند.
2. بررسی عملکرد در شرایط مختلف بازار
یک لبه معاملاتی نباید فقط در یک وضعیت خاص بررسی شود. روند صعودی، روند نزولی، بازار رنج و دورههای نوسان بالا میتوانند شرایط متفاوتی برای یک سیستم ایجاد کنند.
برای همین، بررسی نتایج بر اساس شرایط بازار میتواند اطلاعات بیشتری نسبت به یک عدد کلی از سود یا زیان بدهد. ممکن است یک سیستم در بازار رونددار عملکرد مناسبی داشته باشد اما در بازار خنثی دچار افت شود.
3. ژورنال معاملاتی و آمار شخصی
پس از آزمون اولیه، ثبت معاملات کمک میکند مشخص شود عملکرد واقعی چقدر با عملکرد مورد انتظار فاصله دارد. دلیل ورود، شرایط ستاپ، اندازه ریسک، نتیجه معامله و میزان پایبندی به قوانین میتوانند بخشی از دادههای مورد استفاده باشند. برای مشاهده ساختار چنین ثبت اطلاعاتی، خواند مطلب نمونه ژورنال معاملاتی مراجعه کرد. هدف ژورنال در اینجا آموزش ثبت معامله نیست؛ هدف این است که مشخص شود آیا تریدر همان Edge طراحیشده را واقعاً اجرا میکند یا خیر.
4. بررسی آمار شخصی
ممکن است دو نفر یک استراتژی یکسان را اجرا کنند اما آمار متفاوتی داشته باشند. دلیل آن میتواند تفاوت در انتخاب ستاپها، زمان اجرای معاملات، رعایت حد زیان یا انحراف از قواعد باشد. در این مرحله باید نتایج بدون حذف معاملات ناموفق بررسی شوند. حذف معاملات بد از آمار، تصویر نادرستی از Edge ایجاد میکند.
چرا بعضی تریدرها لبه معاملاتی ندارند یا آن را از بین میبرند؟
نبود لبه تنها دلیل زیان نیست. گاهی لبه وجود دارد، اما نحوه اجرای تریدر باعث میشود مزیت آماری آن در عمل دیده نشود. تغییر حد زیان، افزایش حجم بعد از زیان، ورود به معاملات خارج از شرایط تعریفشده و کنار گذاشتن سیستم پس از چند نتیجه منفی، نمونههایی از این مشکل هستند.
بسیاری از معاملهگران بدون داشتن یک چارچوب مشخص برای مدیریت ریسک، ارزیابی عملکرد و اجرای قوانین وارد بازار میشوند. همین فاصله میان داشتن یک سیستم معاملاتی و اجرای درست آن، یکی از دلایل اصلی عملکرد ضعیف بسیاری از فعالان بازار است. برای بررسی عوامل رایج این موضوع، مطالعه مطلب چرا ۹۰ درصد تریدرهای فارکس ضرر میکنند میتواند دید کاملتری درباره اشتباهات و چالشهای معاملهگران ارائه دهد.
در یک سیستم دارای لبه، دورههای زیان بخشی از توزیع نتایج هستند. مسئله این نیست که هیچ ضرری اتفاق نیفتد؛ مسئله این است که مقدار زیان، تعداد آن و رفتار تریدر همچنان در چارچوب سیستم باقی بماند.
یک سناریوی ساده برای درک موضوع لبه معاملاتی
فرض کنید دو تریدر هر کدام 100 معامله انجام میدهند.
تریدر A در 60 معامله برنده میشود، اما میانگین سود او 0.8 واحد و میانگین زیانش 1 واحد است.
تریدر B فقط در 40 معامله برنده میشود، ولی میانگین سود او 3 واحد و میانگین زیانش 1 واحد است.
وضعیت کلی:
| معیار | تریدر A | تریدر B |
|---|---|---|
| Win Rate | 60% | 40% |
| Average Win | 0.8 | 3 |
| Average Loss | 1 | 1 |
| Expectancy | -0.12 | +0.60 |
تریدر A معاملات بیشتری را درست تشخیص داده است، اما در این مثال امید ریاضی یا Expectancy سیستم او منفی است. تریدر B بیشتر اوقات اشتباه کرده، اما اندازه سودهای موفق او باعث شده Expectancy مثبت باشد. این مثال به معنی مناسب بودن وینریت 40 درصد یا نسبت 3 به 1 برای همه سبکهای معاملاتی نیست. فقط نشان میدهد که لبه را باید با مجموعهای از متغیرها ارزیابی کرد، نه یک عدد منفرد.
جمعبندی؛ آیا استراتژی شما واقعاً لبه معاملاتی دارد؟
لبه معاملاتی (Trading Edge) صرفاً یک سیگنال خرید و فروش یا یک اندیکاتور خاص نیست. این مفهوم زمانی اثبات میشود که یک روش معاملاتی بتواند در شرایط ساختاریافته و روی یک جامعه آماری معنادار از معاملات، برتری خود را نسبت به تصادف و شانس نشان دهد.
درک تفاوت میان «طراحی» و «اثبات» لبه نیز یک اصل حیاتی برای معاملهگران است. در فاز طراحی، شما قواعد استراتژی، ستاپهای معاملاتی و سیستم مدیریت ریسک را تدوین میکنید. اما در فاز اثبات، همین چارچوب باید از طریق آزمون روی دادههای تاریخی (Backtesting) و تحلیل دقیق ژورنال معاملاتی اعتبارسنجی شود تا وجود نتیجه نهایی مثبت در عمل مورد تایید قرار بگیرد.
فراموش نکنید که داشتن وینریت بالا بهتنهایی تضمینکننده سودآوری نیست. یک معاملهگر باید همواره رابطه تعادلی میان نرخ برد، نسبت ریسک به ریوارد و امید ریاضی را تحلیل کند. ارزیابی عملکرد یک سیستم تنها زمانی کامل است که متغیرهایی مانند حداکثر افت سرمایه (Drawdown)، هزینههای جاری معاملات و همچنین کیفیت و انضباط در اجرای قوانین نیز بهدقت لحاظ شوند.