
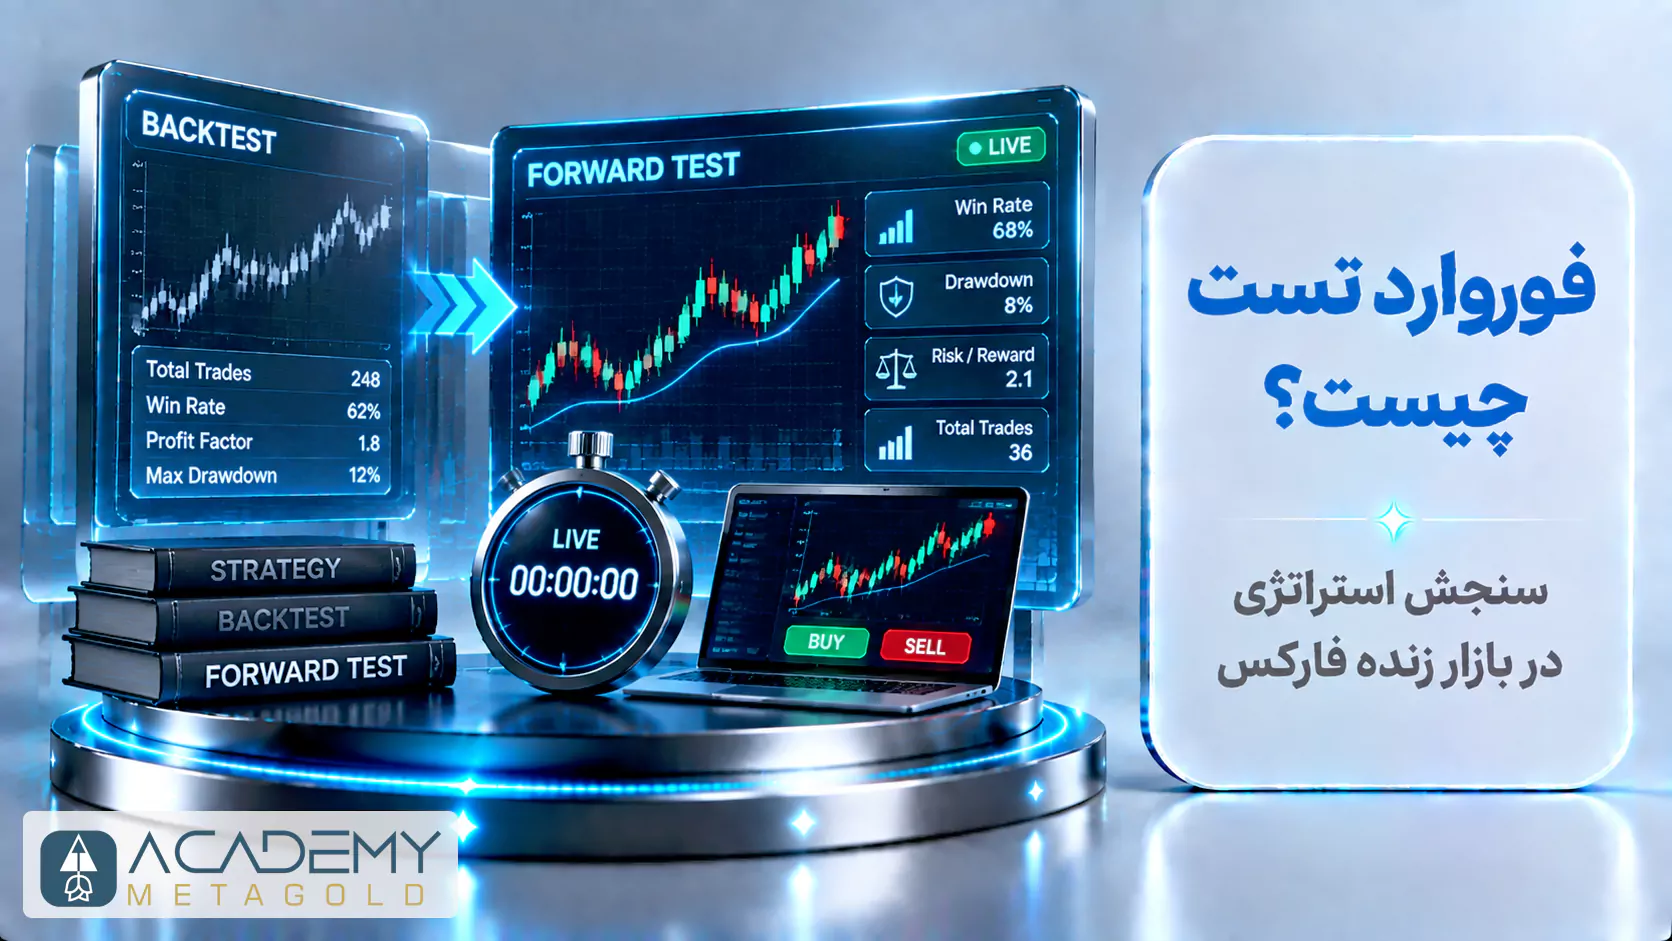

فوروارد تست چیست و دقیقاً چه چیزی را میسنجد؟
در فوروارد تست ابتدا قوانین نوشته میشوند، سپس معاملهگر یا ربات فقط بر اساس دادههای تازه تصمیم میگیرد. برخلاف مرور چارت گذشته، آینده نمودار دیده نمیشود و نمیتوان نقطه ورود را با دانستن نتیجه انتخاب کرد. این ویژگی، خطای نگاه به آینده و بخشی از سوگیری انتخاب را کاهش میدهد.
این آزمون در کنار بازده، کیفیت سیگنالها در بازارهای رونددار و خنثی، فاصله قیمت درخواستی تا اجرا، زیانهای متوالی و میزان پایبندی به قوانین را میسنجد. اگر مزیت آماری روش هنوز تعریف نشده است، مطلب لبه معاملاتی مرز میان یک ایده و روشی با انتظار آماری قابل سنجش را توضیح میدهد.
انواع فوروارد تست
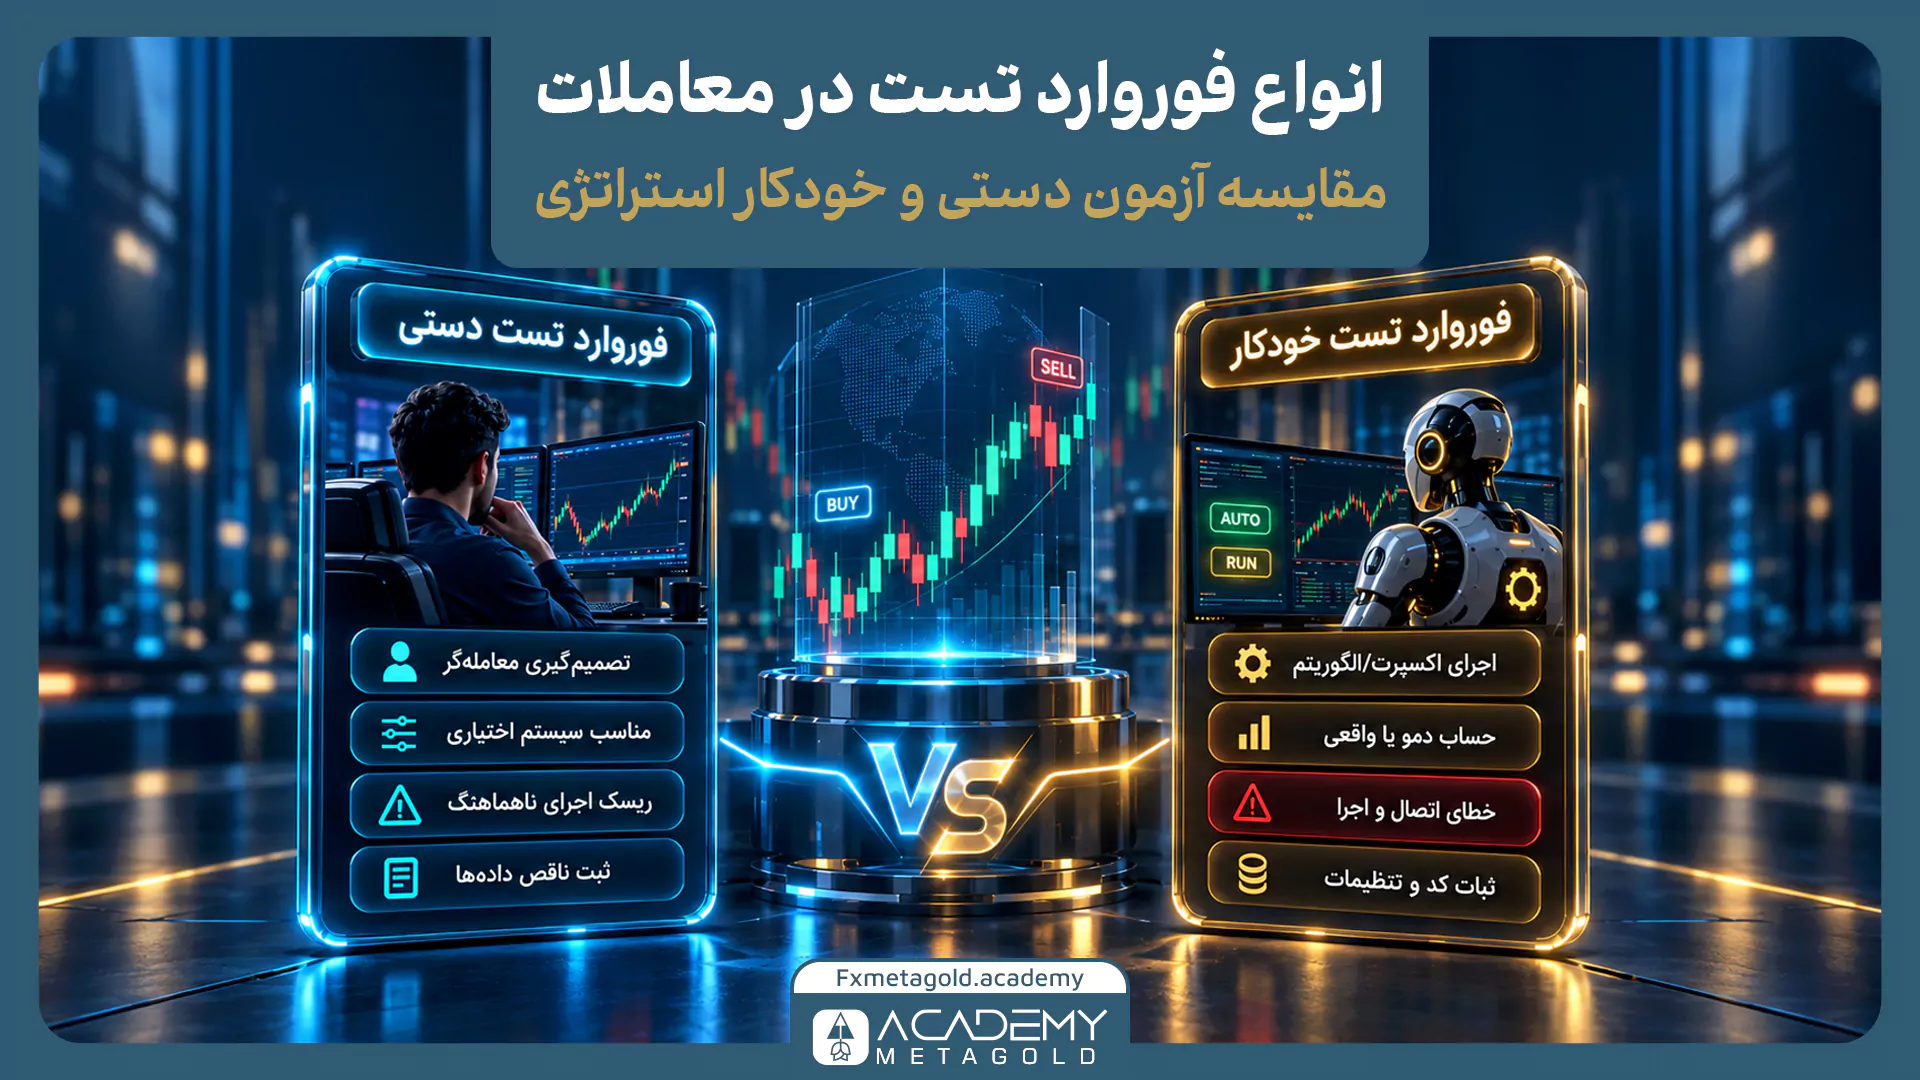
فوروارد تست بر اساس شیوه اجرای معاملات به دو نوع دستی و خودکار تقسیم میشود. انتخاب میان این دو روش به نوع استراتژی، میزان دخالت معاملهگر در تصمیمها و امکان تبدیل قوانین به الگوریتم بستگی دارد.
فوروارد تست دستی
در روش دستی، معاملهگر نمودار زنده را دنبال میکند و ورود، خروج و مدیریت معامله را طبق قواعد استراتژی انجام میدهد. این روش برای سیستمهای اختیاری مناسب است و کیفیت تصمیمگیری معاملهگر را نیز آشکار میکند، اما احتمال اجرای ناهماهنگ یا ثبت ناقص دادهها در آن بیشتر است.
فوروارد تست خودکار
در روش خودکار، اکسپرت یا الگوریتم معاملات را روی حساب دمو یا واقعی اجرا میکند. این روش میتواند خطاهای کدنویسی، مشکلات اتصال و تفاوتهای مربوط به اجرای سفارش را نمایان کند؛ به شرط آنکه نسخه کد، تنظیمات، نماد و تایمفریم در طول آزمون ثابت بمانند.
تفاوت فوروارد تست زنده با حالت فوروارد در استراتژی تستر
فوروارد تست زنده به اجرای استراتژی روی دادههایی گفته میشود که پس از شروع آزمون و همزمان با حرکت بازار شکل میگیرند. در این روش، معاملهگر یا ربات با قیمتهای جاری، اسپرد متغیر، شرایط واقعی ثبت سفارش و محدودیتهای اجرایی روبهرو میشود.
حالت Forward در Strategy Tester متاتریدر سازوکار متفاوتی دارد. این ابزار بخشی از دادههای تاریخی را از فرایند بهینهسازی جدا میکند و تنظیمات انتخابشده را روی این بازه «خارج از نمونه» میآزماید. چنین آزمایشی به شناسایی بیشبرازش و بررسی پایداری پارامترها کمک میکند، اما چون همچنان بر دادههای گذشته اجرا میشود، معادل فوروارد تست در بازار زنده نیست.
تفاوت فوروارد تست و بک تست چیست؟
بک تست، چند سال داده و صدها معامله را در زمان کوتاه بررسی میکند. با این حال، کیفیت داده، شبیهسازی اسپرد و اسلیپیج، نگاه به آینده و تنظیم بیش از حد پارامترها ممکن است نتیجه را بهتر از واقعیت نشان دهند.
فوروارد تست آهستهتر است، چون باید منتظر فرصتهای تازه ماند، اما فاصله میان منطق روی کاغذ و اجرای واقعی را روشن میکند. بک تست برای غربال اولیه و فوروارد تست برای اعتبارسنجی روی داده جدید به کار میرود.
جدول زیر تفاوتهای عملی این دو روش را در یک نگاه نشان میدهد.
| معیار | بک تست | فوروارد تست |
|---|---|---|
| نوع داده | گذشته | داده جدید پس از شروع آزمون |
| سرعت | سریع | وابسته به فرصتهای بازار |
| هزینه معامله | واقعی یا شبیهسازیشده | اسپرد جاری؛ اسلیپیج و کمیسیون بسته به حساب |
| فشار روانی | محدود | در دمو کم و در حساب واقعی بیشتر |
| نگاه به آینده | در تست دستی محتمل | کمتر، چون آینده دیده نمیشود |
| کاربرد | بررسی اولیه منطق | سنجش قابلیت اجرا روی داده جدید |
| محدودیت | بیشبرازش و کیفیت داده | زمانبر بودن و نمونه محدود |
نکته: اگر نتایج متفاوتند، ابتدا کیفیت داده، اسپرد، ساعات معامله، نسخه قوانین و اندازه نمونه را همسطح کنید؛ سپس درباره علت اختلاف قضاوت کنید.
فوروارد تست در فارکس چگونه انجام میشود؟
قوانین باید آنقدر روشن باشند که دو اجرای مشابه، تصمیمهای نزدیک بسازند. عبارت مبهمی مانند «در حمایت مناسب خرید میکنم» قابل آزمون نیست. نماد، تایمفریم، ساعت مجاز، ورود، حد ضرر، هدف و اندازه موقعیت باید مشخص باشند. راهنمای پلن معاملاتی چیست اجزای این چارچوب را توضیح میدهد؛ فوروارد تست محل ساختن پلن از صفر نیست، بلکه مرحله آزمودن قواعد از پیشنوشتهشده است.
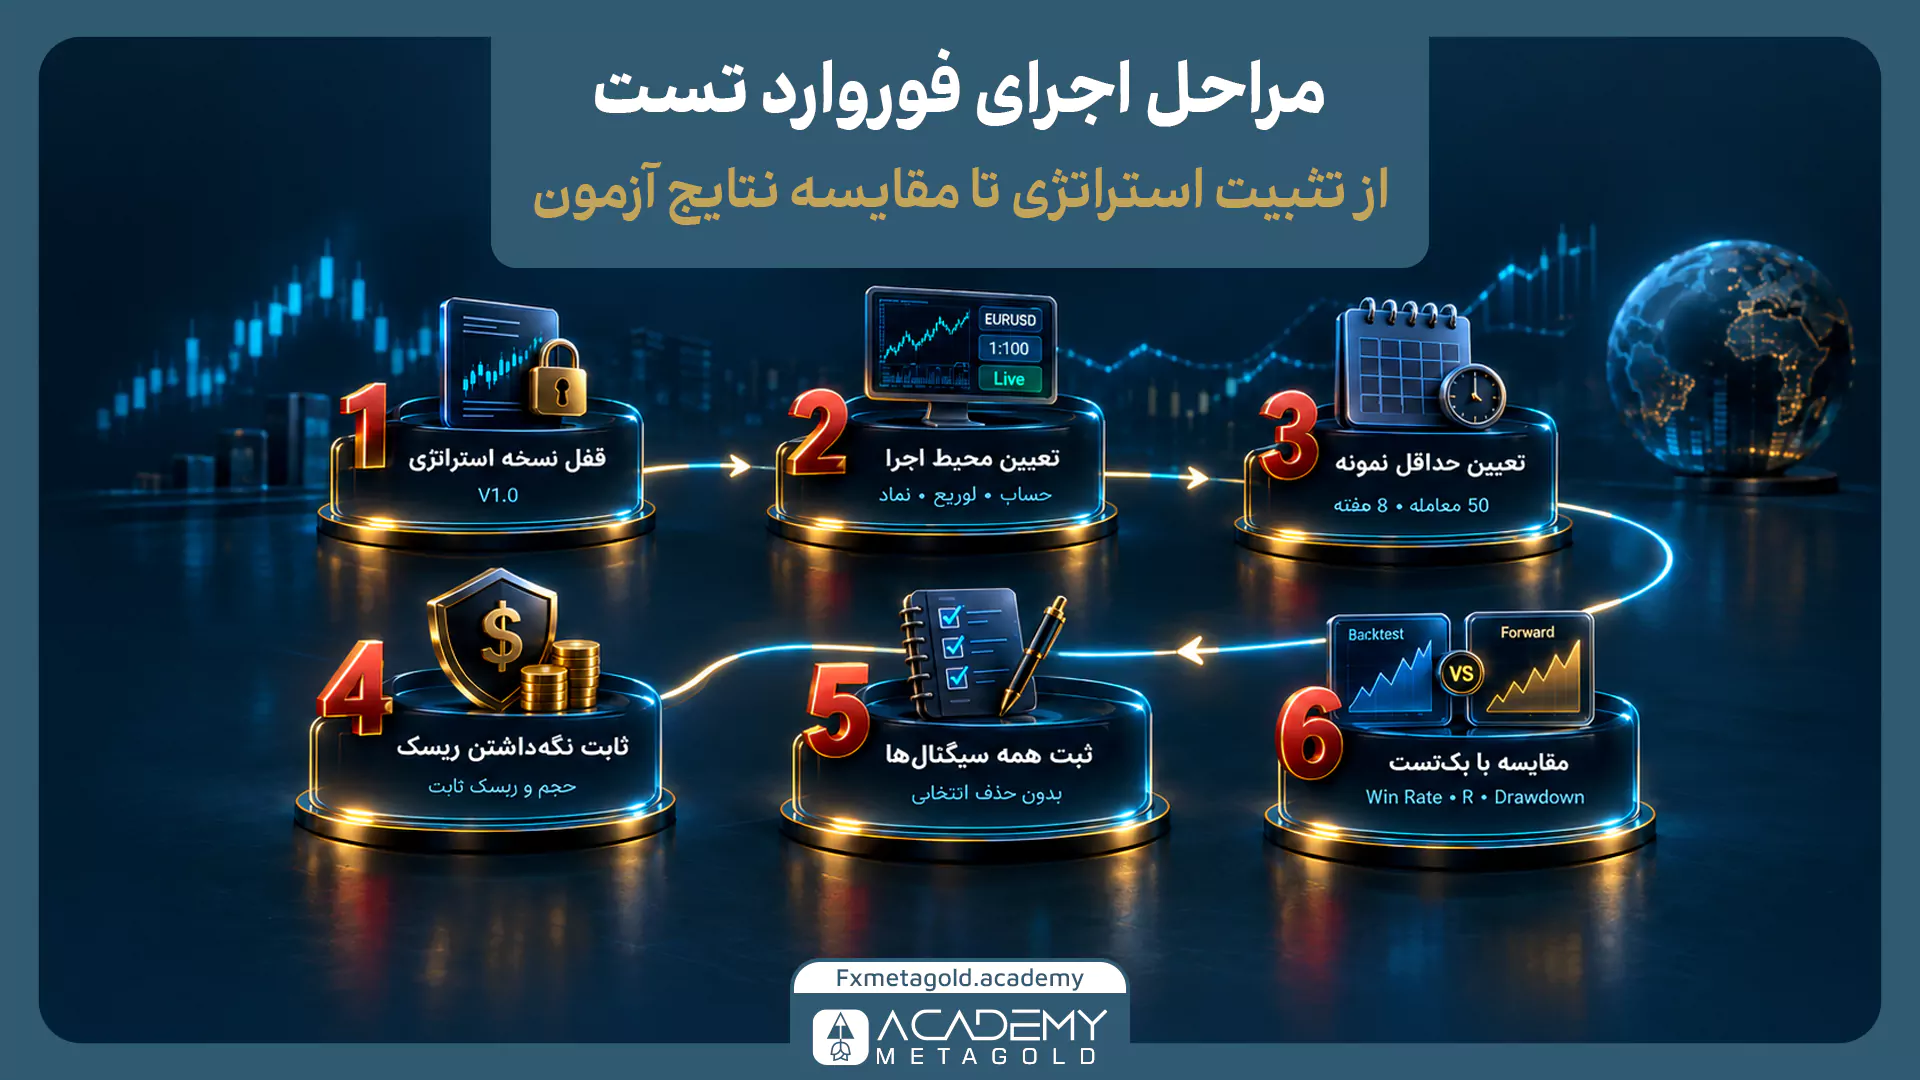
مراحل اجرای Forward Test
برای اجرای فوروارد تست مراحل زیر را دنبال کنید:
- نسخه استراتژی را قفل کنید: شمارهای مانند V1.0 تعیین کنید تا هر معامله به همان قوانین نسبت داده شود.
- محیط را مشخص کنید: نوع حساب، موجودی، لوریج، نماد، تایمفریم و سشن را ثبت کنید.
- حداقل نمونه را از قبل بنویسید: برای نمونه، پایان تست را 50 معامله و دستکم 8 هفته تعیین کنید.
- ریسک را ثابت نگه دارید: حجم و ریسک هر معامله با چند برد یا باخت تغییر نکند.
- همه سیگنالهای معتبر را ثبت کنید: حذف انتخابی معاملهها نتیجه را منحرف میکند.
- با بکتست مقایسه کنید: وین ریت، بازده بر حسب R، افت سرمایه، هزینه اجرا و پایبندی را بسنجید.
چکلیست قبل از شروع فوروارد تست
پیش از اجرای فوروارد تست، موارد زیر را بررسی کنید تا شرایط آزمون از ابتدا مشخص باشد و نتیجه تحت تأثیر تغییر قوانین قرار نگیرد.
- شرایط ورود و خروج بدون ابهام نوشته شده است.
- حد ضرر، هدف و نحوه جابهجایی آنها مشخص است.
- ریسک هر معامله و سقف زیان روزانه ثابت مانده است.
- سشن، نماد، تایمفریم و رویدادهای خبری مجاز تعریف شدهاند.
- حداقل تعداد معاملات و زمان پایان آزمون از قبل تعیین شده است.
- نسخه استراتژی و تنظیمات آن تا پایان دوره تغییر نمیکند.
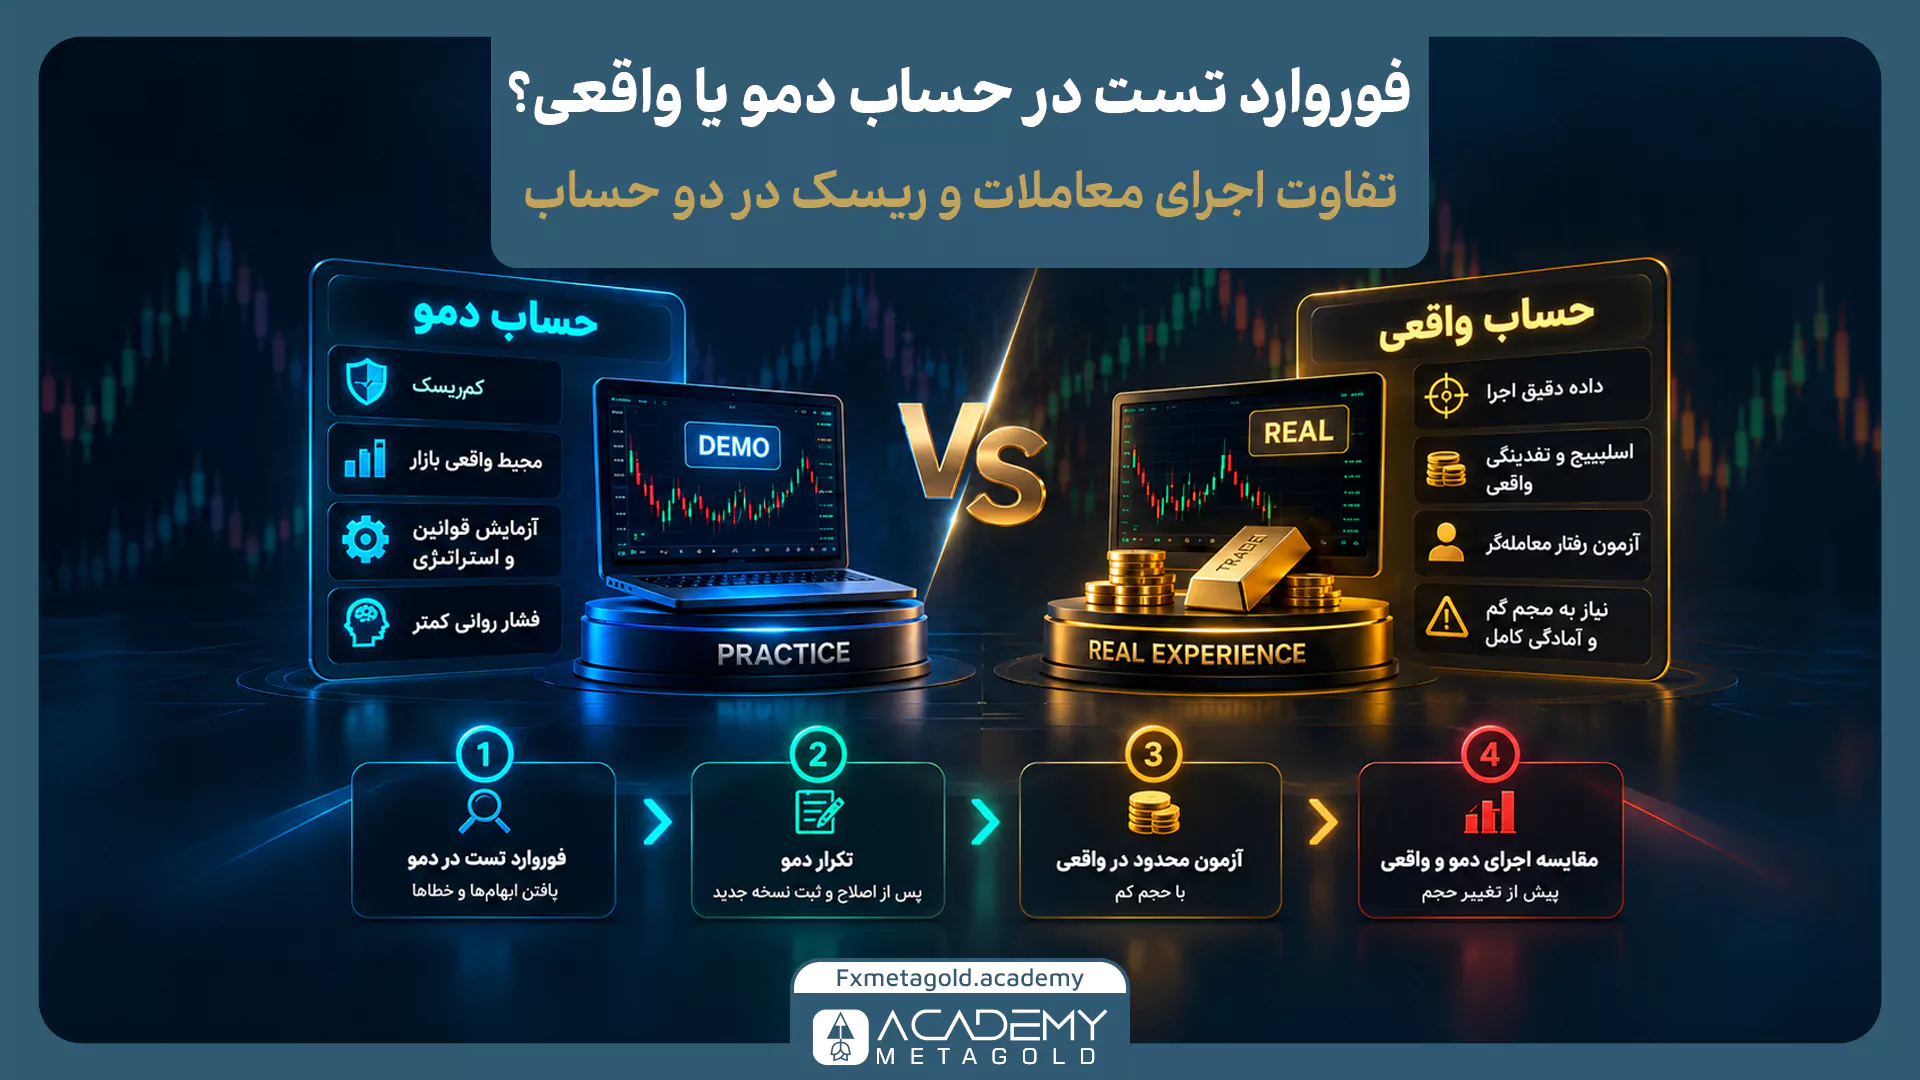
فوروارد تست روی حساب دمو بهتر است یا حساب واقعی؟
حساب دمو برای نخستین فوروارد تست کمریسکتر است. قیمت جاری، اسپرد و سرعت تصمیمگیری را وارد آزمون میکند، اما پر شدن سفارش، اسلیپیج یا عمق نقدینگی میتواند با حساب واقعی تفاوت داشته باشد. نبود پول واقعی نیز فشار روانی را کاهش میدهد.
حساب واقعی با حجم کم، داده دقیقتری درباره اجرای سفارش و رفتار معاملهگر میسازد، اما فقط زمانی معنا دارد که قوانین در دمو بدون خطا اجرا شده باشند و فرد ریسک مالی را درک کند. مقاله نشانههای آماده نبودن برای ترید واقعی به تشخیص فاصله میان آمادگی فنی و ورود زودهنگام به حساب واقعی کمک میکند.
یک مسیر مرحلهای میتواند چنین باشد:
- مرحله 1: فوروارد تست در دمو برای یافتن ابهامهای قوانین و خطاهای اجرایی؛
- مرحله 2: تکرار دمو پس از اصلاح و ثبت نسخه جدید؛
- مرحله 3: در صورت ثبات و پذیرش ریسک، آزمون محدود با حجم کم؛
- مرحله 4: سنجش اختلاف اجرای دمو و واقعی پیش از هر تغییر حجم.
هشدار: استفاده از حساب واقعی صرفاً برای ایجاد «فشار روانی» توجیه مناسبی نیست. اگر زیان آزمون روی تصمیمهای مالی یا وضعیت روحی اثر جدی میگذارد، آزمون باید در دمو بماند.
برای فوروارد تست چند معامله و چه مدت زمان لازم است؟
عدد ثابتی برای همه استراتژیها وجود ندارد. یک سیستم اسکالپ ممکن است در چند هفته صدها سیگنال بسازد، اما استراتژی سوئینگ برای رسیدن به همان تعداد به چند ماه زمان نیاز دارد. کیفیت نمونه به تعداد معامله، تنوع شرایط بازار و مستقل بودن تصمیمها وابسته است.
برای بررسی اولیه میتوان 30 تا 50 معامله تعیین کرد، اما این نمونه برای نتیجهگیری قطعی کافی نیست. 100 معامله یا بیشتر، تصویر باثباتتری از وین ریت و توالی زیانها میسازد؛ با این حال همه شرایط آینده را پوشش نمیدهد. عدد پایان باید پیش از شروع انتخاب شود.
آزمون باید بیش از یک وضعیت بازار را پوشش دهد. اگر همه معاملات در روندی کمنوسان رخ دهند، رفتار استراتژی در بازار خنثی یا دوره پرنوسان ناشناخته میماند. ثبت «رژیم بازار» کنار هر معامله این محدودیت را آشکار میکند.
در فوروارد تست چه دادههایی را ثبت کنیم؟
دادههای فوروارد تست باید امکان بازسازی هر معامله و مقایسه آن با نتایج بک تست را ایجاد کنند. برای هر موقعیت، تاریخ و ساعت، نماد، تایمفریم، سشن معاملاتی، جهت معامله، قیمت ورود و خروج، حد ضرر اولیه، میزان ریسک و نتیجه بر حسب R یا درصد ثبت شود.
اطلاعات مربوط به کیفیت اجرا نیز اهمیت دارند. اسپرد هنگام ورود، میزان اسلیپیج، کمیسیون، وضعیت بازار و نام ستاپ نشان میدهند اختلاف نتیجه با بک تست از خود استراتژی ناشی شده یا به شرایط اجرای معامله مربوط بوده است. برای معاملات دستی نیز باید مشخص شود که ورود، مدیریت موقعیت و خروج بهطور کامل با قوانین استراتژی مطابقت داشتهاند یا خیر.
سیگنالهای معتبری که اجرا نشدهاند نیز باید جداگانه ثبت شوند؛ زیرا حذف آنها میتواند ارزیابی عملکرد استراتژی را منحرف کند. برای آشنایی با نحوه طراحی فرم ثبت معاملات و مرور دورهای نتایج، راهنمای ژورنال معاملاتی چیست را مطالعه کنید.
برای مقایسه با بک تست این موارد را نگه دارید:
- شناسه معامله، نسخه استراتژی و سشن؛
- وضعیت روند یا نوسان بازار؛
- ریسک برنامهریزیشده و ریسک واقعی؛
- قیمت درخواستی و قیمت اجراشده؛
- نتیجه بر حسب درصد و R؛
- دلیل خروج و هرگونه انحراف از قواعد؛
- تصویر نمودار در لحظه تصمیم.
معیارهای ارزیابی نتایج فوروارد تست
نتیجه فوروارد تست زمانی معنا پیدا میکند که بازده، ریسک، ثبات عملکرد و کیفیت اجرای معاملات در کنار یکدیگر بررسی شوند. سود خالص بهتنهایی معیار کافی نیست؛ زیرا چند معامله با سود غیرعادی میتواند نتیجه یک نمونه کوچک را مثبت نشان دهد، در حالی که افت سرمایه، زیانهای متوالی یا هزینههای اجرا همچنان بالا هستند. وین ریت نیز باید همراه با میانگین سود و زیان هر معامله بررسی شود. برای مقایسه مقدار ریسک با بازده مورد انتظار، راهنمای ریسک به ریوارد نحوه محاسبه نسبت ریسک به بازده و کاربرد واحد R را توضیح میدهد.
برای مقایسه معتبر با بک تست، تعریف و روش محاسبه تمام معیارها باید در هر دو آزمون یکسان باشد. جدول زیر نشان میدهد هر معیار کدام بخش از عملکرد استراتژی را ارزیابی میکند و هنگام تفسیر آن باید به چه نکتهای توجه داشت.
| معیار | روش خواندن | نکته تفسیری |
|---|---|---|
| Win Rate | معاملات سودده ÷ کل معاملات | کنار اندازه برد و باخت خوانده شود |
| Average Win / Loss | میانگین سود در برابر زیان | رابطه وین ریت با اندازه برد و باخت را نشان میدهد |
| Expectancy | بازده مورد انتظار هر معامله | بهتر است بر حسب R سنجیده شود |
| Maximum Drawdown | افت از سقف تا کف بعدی | درصد افت و زمان بازیابی مهماند |
| Profit Factor | مجموع سود ÷ قدرمطلق زیان | در نمونه کوچک ناپایدار است |
| Consecutive Losses | بیشترین زیان پیاپی | ظرفیت ریسک را محک میزند |
| Rule Adherence | معاملات منطبق ÷ کل معاملات | خطای اجرا را جدا میکند |
| Execution Cost | اسپرد، کمیسیون، سواپ و اسلیپیج | فاصله نتیجه نظری و اجرایی را نشان میدهد |
امید ریاضی را میتوان بهشکل زیر نوشت:
Expectancy = (Win Rate × Average Win) − (Loss Rate × Average Loss)
ثبت سود و زیان با واحد R مقایسه دورهها را آسانتر میکند. مقدار مثبت در نمونه کوچک فقط نشانه اولیه است. فاصله زیاد با بک تست میتواند از کیفیت داده، تغییر بازار یا اجرای ناهماهنگ ناشی شود.
مثال عملی از ارزیابی یک فوروارد تست
فرض کنید استراتژی V1.0 روی EURUSD و تایمفریم 15 دقیقه بک تست شده است. معامله فقط در سشن لندن انجام میشود، ریسک هر موقعیت 0.5% است و پایان فوروارد تست از قبل روی 60 معامله قرار دارد.
نتیجه بک تست چنین بوده است:
- وین ریت: 48%
- میانگین بازده هر معامله: +0.30R
- حداکثر افت سرمایه: 6%
- بیشترین زیان متوالی: 5 معامله
پس از 60 معامله دمو، وین ریت 44%، میانگین بازده +0.18R و افت سرمایه 8% است. 4 معامله هم خارج از قوانین اجرا شدهاند. ابتدا باید اثر این تخلفها و هزینه اجرا از عملکرد خود استراتژی جدا شود. اگر 56 معامله منطبق هنوز امید ریاضی مثبت داشته باشند، اختلاف میتواند از نمونه محدود یا شرایط بازار بیاید. اگر افت عمدتاً از تخلفها ساخته شده باشد، مسئله به اجرا مربوط است. تداوم فاصله با بک تست پس از بزرگتر شدن نمونه، بازبینی فرضهای اولیه را ضروری میکند.
نتایج فوروارد تست را چگونه با بک تست مقایسه کنیم؟
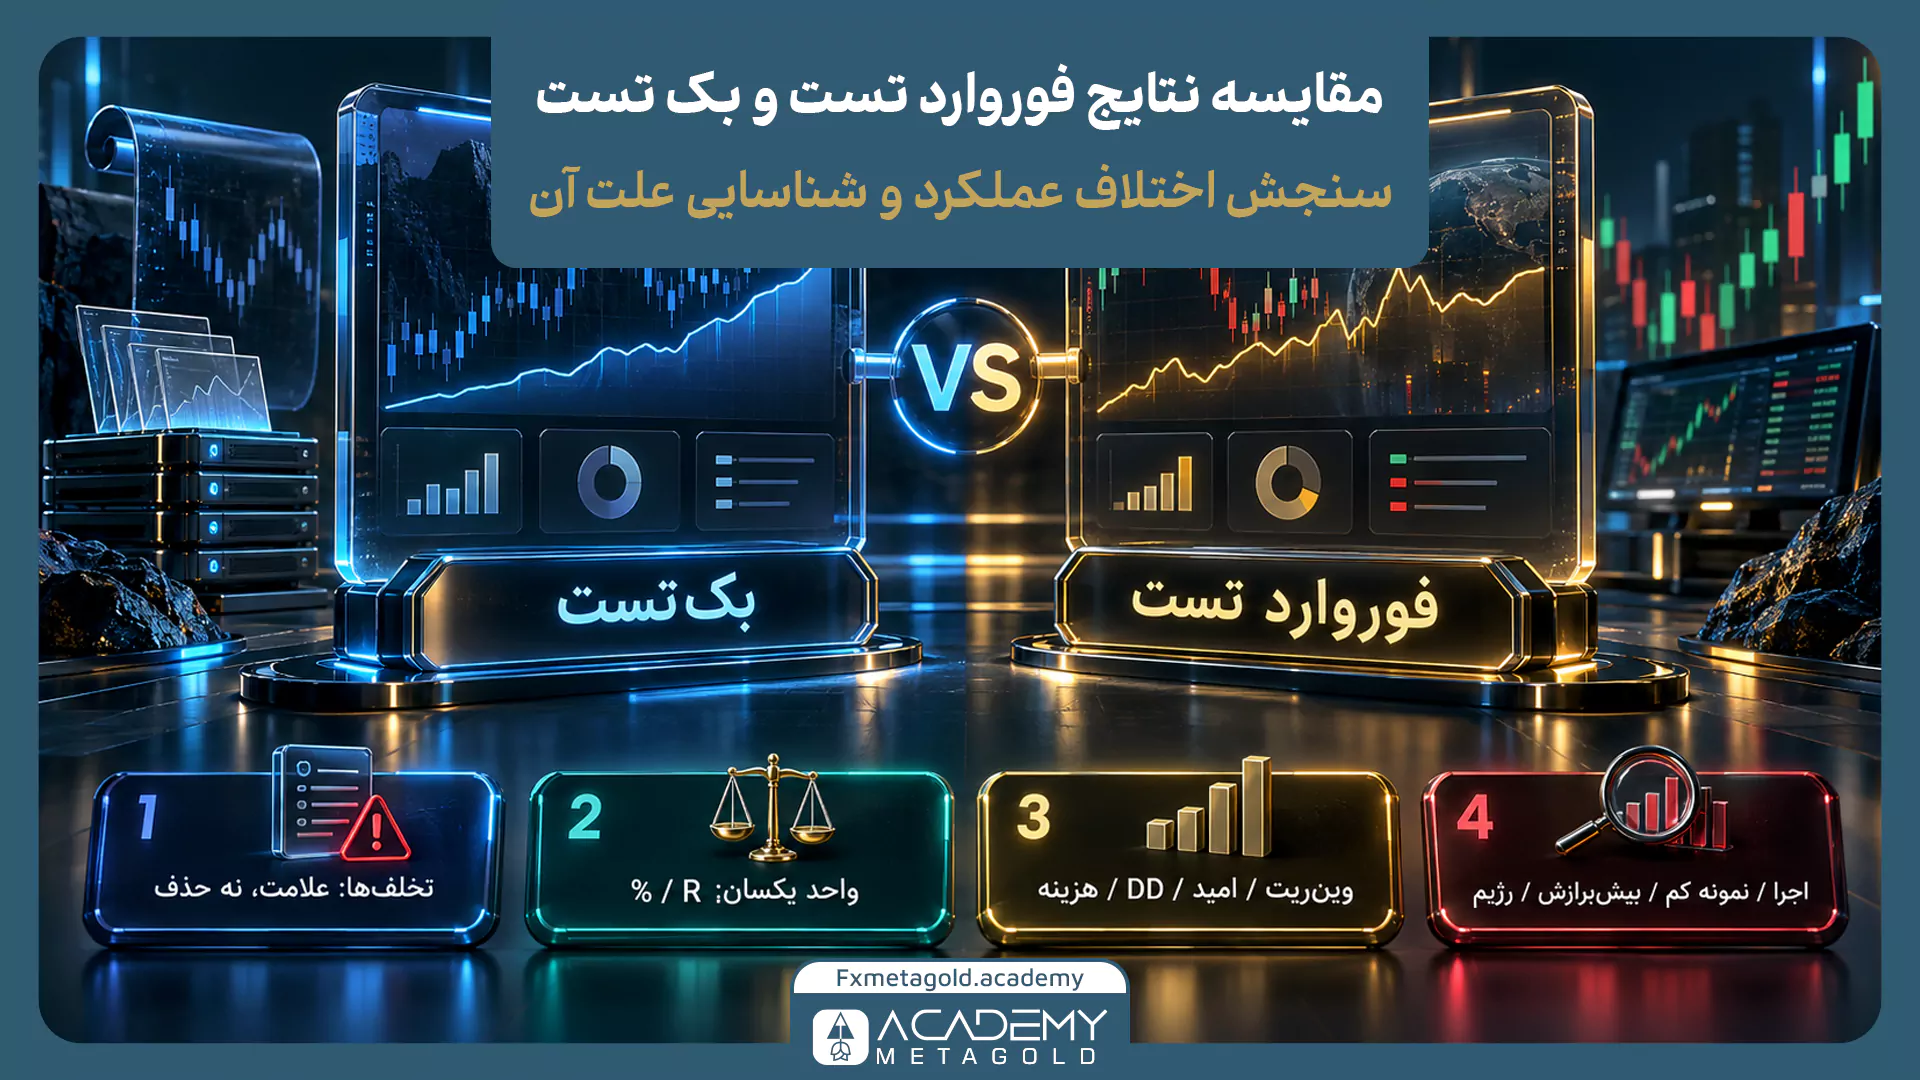
مقایسه به ورودیهای همسان نیاز دارد. نماد، تایمفریم، ساعات معامله، قانون خبر، حجم، حد ضرر و تعریف سربهسر باید یکسان باشند. بک تست با اسپرد ثابت کم را نمیتوان مستقیم با اجرای زنده در ساعات کمنقدشونده سنجید.
روند مقایسه را میتوان در 4 گام انجام داد:
- معاملات خارج از قوانین را علامتگذاری کنید، اما برای بهتر شدن آمار حذف نکنید.
- معیارهای هر دو دوره را با واحدهای یکسان، ترجیحاً درصد و R، کنار هم قرار دهید.
- اختلاف وین ریت، امید ریاضی، افت سرمایه، زیان متوالی و هزینه اجرا را محاسبه کنید.
- بررسی کنید فاصله از خطای اجرا، نمونه ناکافی، بیشبرازش یا تغییر رژیم بازار آمده است.
برابری کامل دو نتیجه انتظار درستی نیست. برای نمونه، فاصله وین ریت 55% در بک تست با 52% در فوروارد تست ممکن است ناشی از نوسان نمونه باشد؛ افت وین ریت تا 30% همراه با اسلیپیج یا نقض مکرر قوانین به بررسی ریشهای نیاز دارد.
خطاهای رایج در فوروارد تست استراتژی
تغییر قانون در میانه آزمون رایجترین خطاست. افزودن فیلتر پس از چند زیان یا جابهجایی حد ضرر، نسخه دیگری از استراتژی میسازد. در صورت نیاز به اصلاح، آزمون V1.0 بسته و V1.1 با نمونهای تازه شروع میشود.
خطاهای دیگر شامل موارد زیر هستند:
- پایان تست پس از چند برد یا رسیدن به سود دلخواه؛
- شروع حساب واقعی با حجم نامتناسب؛
- ثبت نکردن سیگنال ازدسترفته یا اجرای نامطلوب؛
- مقایسه دو دوره با سشن، نماد یا قواعد متفاوت؛
- قضاوت بر اساس وین ریت و نادیده گرفتن اندازه میانگین زیان؛
- اصلاح پارامترها بر پایه چند معامله اخیر؛
- موجودی یا حجم غیرواقعی در دمو؛
- نادیده گرفتن کمیسیون، سواپ، اسپرد متغیر و اخبار پرنوسان.
مشاهدهها را حین تست یادداشت کنید، اما تغییرات را پس از پایان نمونه بسنجید. هر تغییر باید نسخه و آزمون مستقل خود را داشته باشد.
محدودیتهای فوروارد تست چیست؟
فوروارد تست عدمقطعیت را از بین نمیبرد. ممکن است نمونه فقط یک وضعیت مشخص بازار، مانند روند صعودی یا دوره کمنوسان، را پوشش دهد و رفتار استراتژی در شرایط دیگر متفاوت باشد. رویدادهایی مانند شکاف قیمتی یا شوک نقدینگی نیز ممکن است در بازه انتخابشده رخ ندهند.
حساب دمو محدودیت مضاعف دارد. نقلقول زنده میتواند اسپرد جاری را نشان دهد، ولی منطق پرشدن سفارش، تأخیر، اسلیپیج و فشار ناشی از پول واقعی الزاماً با حساب واقعی یکسان نیست. حساب واقعی با حجم کم این فاصله را کاهش میدهد، اما هزینه و ریسک مالی دارد و نتیجه گذشته آن نیز سود آینده را تضمین نمیکند. اجرای انتخابی سیگنالها و تغییر تفسیر قوانین، داده را آلوده میکند. به همین دلیل، نرخ پایبندی به قواعد باید کنار معیارهای مالی گزارش شود.
جمعبندی فوروارد تست؛ پل میان نتیجه تاریخی و اجرای واقعی
پاسخ عملی به پرسش فوروارد تست چیست در سه اصل خلاصه میشود: قوانین را پیش از شروع ثابت کنید، همه معاملات را بدون گزینش ثبت کنید و نتیجه را با معیارهای ریسک و بازده در کنار بک تست بخوانید. Forward Test زمانی ارزش تحلیلی دارد که نمونه از قبل تعریف شده باشد و تغییر قواعد به نسخه بعدی آزمون منتقل شود.
شروع از حساب دمو، بررسی وین ریت، امید ریاضی، ریسک به ریوارد، افت سرمایه و هزینه اجرا، تصویر دقیقتری از فاصله میان یک ایده و اجرای آن میسازد. این فرایند ریسک معامله را حذف نمیکند و مجوز خودکار برای افزایش حجم نیست.