

انحراف معیار چیست و در ترید چه چیزی را اندازه میگیرد؟
انحراف معیار فاصله معمول دادهها از میانگین را خلاصه میکند. اگر قیمتهای یک دوره نزدیک میانگین جمع شده باشند، مقدار Standard Deviation کوچک است. با دور شدن قیمتها از میانگین، این مقدار افزایش پیدا میکند. خروجی همیشه صفر یا مثبت است، زیرا فاصلههای مثبت و منفی پیش از میانگینگیری به توان 2 میرسند. در آمار مالی، باید میان انحراف معیار قیمت و انحراف معیار بازده فرق گذاشت. اندیکاتورهای نموداری معمولاً پراکندگی قیمت را در یک پنجره متحرک محاسبه میکنند؛ برای ارزیابی یک دارایی یا پرتفوی، اغلب پراکندگی بازده بررسی میشود. عدد و تفسیر این دو محاسبه قابل جایگزینی نیست.
برای نمونه، بالا بودن انحراف معیار قیمت طلا در تایمفریم 1 ساعته فقط میگوید قیمت طی تعداد مشخصی کندل، فاصله بیشتری از میانگین خود داشته است. از این داده نمیتوان فهمید کندل بعدی صعودی است یا نزولی. برای تحلیل جهت باید ساختار بازار، روند، سطوح قیمت و شواهد دیگری جداگانه بررسی شوند.
نکته: انحراف معیار «شدت پراکندگی» را اندازه میگیرد؛ روند، مومنتوم یا جهت حرکت را اندازه نمیگیرد.
فرمول انحراف معیار چگونه محاسبه میشود؟
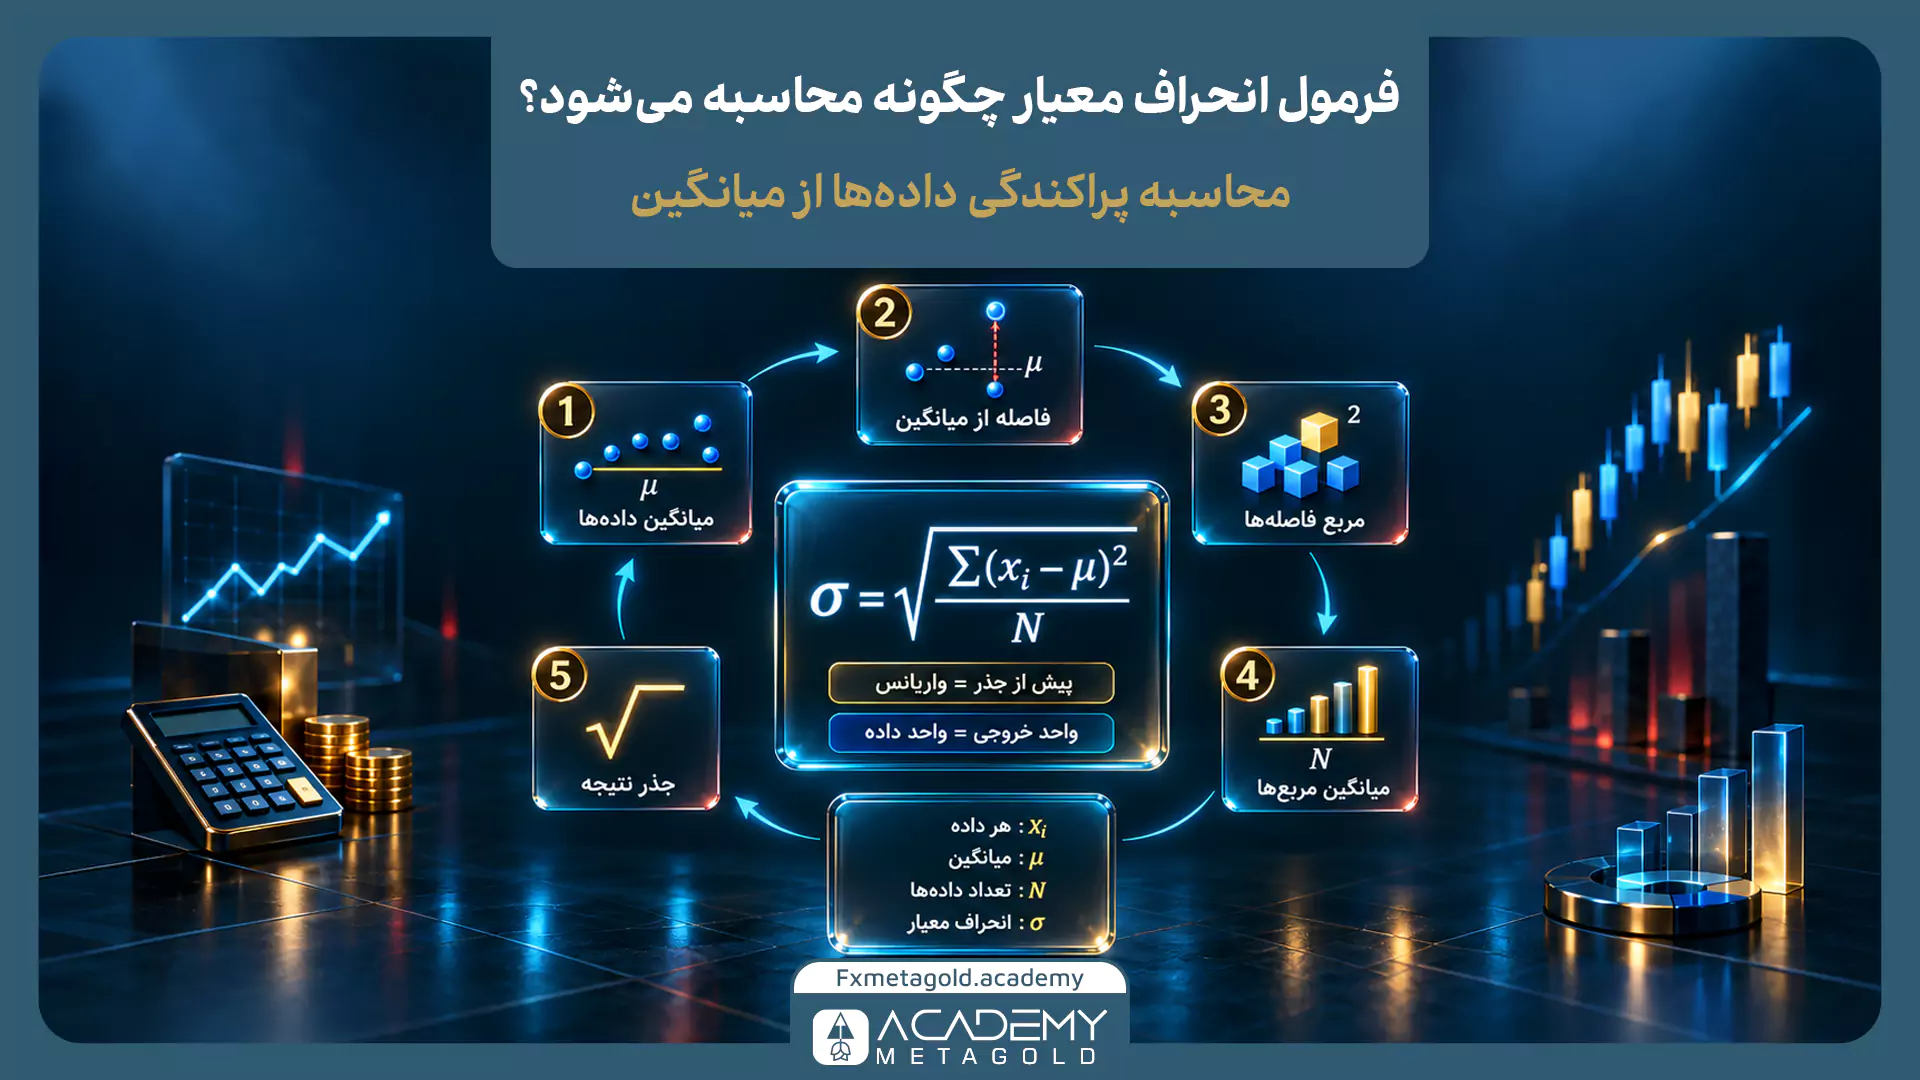
منطق فرمول از خود عبارت «فاصله از میانگین» میآید. ابتدا میانگین دادهها محاسبه میشود، سپس فاصله هر داده تا میانگین به دست میآید. این فاصلهها مربع میشوند تا علامت منفی حذف شود، میانگین مربعها محاسبه میشود و جذر نتیجه، انحراف معیار را میسازد.
فرمول ساده برای یک مجموعه کامل از دادهها چنین است:
σ = √[Σ(xᵢ − μ)² / N]
در این فرمول، xᵢ هر داده، μ میانگین، N تعداد دادهها و σ انحراف معیار است. مقدار پیش از جذر «واریانس» نام دارد. واحد انحراف معیار با داده اصلی یکسان است؛ برای داده دلاری، خروجی نیز بر حسب دلار خواهد بود.
مثال عددی از محاسبه انحراف معیار
فرض کنید 4 قیمت پایانی برابر با 98، 100، 100 و 102 باشند. میانگین این اعداد 100 است. فاصلهها از میانگین بهترتیب 2-، 0، 0 و 2 و مربع فاصلهها 4، 0، 0 و 4 میشوند. میانگین مربع فاصلهها 2 و جذر آن حدود 1.41 است. پس انحراف معیار این مجموعه، با فرض این که هر 4 مقدار کل جامعه باشند، حدود 1.41 واحد میشود. این عدد درباره ترتیب زمانی حرکت یا جهت قیمت بعدی اطلاعاتی نمیدهد.
تفاوت انحراف معیار جامعه و نمونه
در فرمول جامعه، مجموع مربع فاصلهها بر N تقسیم میشود. برای نمونهای از یک جامعه بزرگتر، مخرج معمولاً N−1 است تا سوگیری برآورد کاهش یابد. پیش از مقایسه خروجی دو ابزار، باید فرمول و تنظیمات آنها بررسی شود. در مثال بالا، اگر چهار قیمت نمونهای از یک دوره بلندتر باشند، مجموع مربعها (8) بر 3 تقسیم میشود و انحراف معیار حدود 1.63 خواهد بود. اندیکاتور Standard Deviation متاتریدر و باندهای بولینگر در حالت استاندارد از فرمول جامعه (تقسیم بر N) استفاده میکنند.
قاعده 68، 95 و 99.7 در انحراف معیار چیست؟
قاعده تجربی 68–95–99.7 به دادههایی مربوط است که تقریباً توزیع نرمال و شکل زنگولهای دارند. طبق این قاعده، بخش بزرگی از مشاهدات در فاصله 1 تا 3 انحراف معیار از میانگین قرار میگیرند. نماد ± یعنی بازه هم سمت پایین و هم سمت بالای میانگین را پوشش میدهد.
| فاصله از میانگین | سهم تقریبی دادهها | تفسیر آماری |
|---|---|---|
| μ ± 1σ | 68% | حدود دو سوم دادهها نزدیک میانگین قرار دارند. |
| μ ± 2σ | 95% | بیشتر دادهها در بازهای گستردهتر پیرامون میانگین دیده میشوند. |
| μ ± 3σ | 99.7% | خروج از این محدوده در توزیع نرمال کماحتمال است. |
این درصدها قانون ثابت بازار نیستند. بازده داراییها همیشه توزیع نرمال ندارد و جهش خبری، گپ یا نقدشوندگی پایین میتواند حرکتهای دور از میانگین را بیشتر از انتظار مدل نرمال ایجاد کند. خروج قیمت از محدوده 2σ نیز نشانه بازگشت فوری نیست.
این قاعده مقیاس پراکندگی را توضیح میدهد، نه پیشبینی قطعی. با وجود چولگی یا کشیدگی، دنبالههای ضخیم یا تغییر رژیم نوسان، درصدهای واقعی با جدول فرق میکنند. هر کاربرد معاملاتی باید روی داده همان نماد و تایمفریم آزموده شود.
مقدار انحراف معیار را چگونه تفسیر کنیم؟
عدد انحراف معیار بهتنهایی «زیاد» یا «کم» نیست. مقدار 5 برای داراییای با قیمت چند هزار واحد ممکن است کوچک، اما برای نمادی با قیمت نزدیک 20 بزرگ باشد. تایمفریم و تعداد دورهها نیز باید در مقایسه ثابت بمانند.
افزایش خط Standard Deviation یعنی دادههای جدید نسبت به میانگین پراکندگی بیشتری پیدا کردهاند. این وضعیت میتواند پس از شکست یک محدوده، انتشار خبر یا افزایش رفتوبرگشت قیمت دیده شود. کاهش خط نشان میدهد حرکتها فشردهتر شدهاند، ولی مدت ادامه این فشردگی از خود شاخص مشخص نیست.
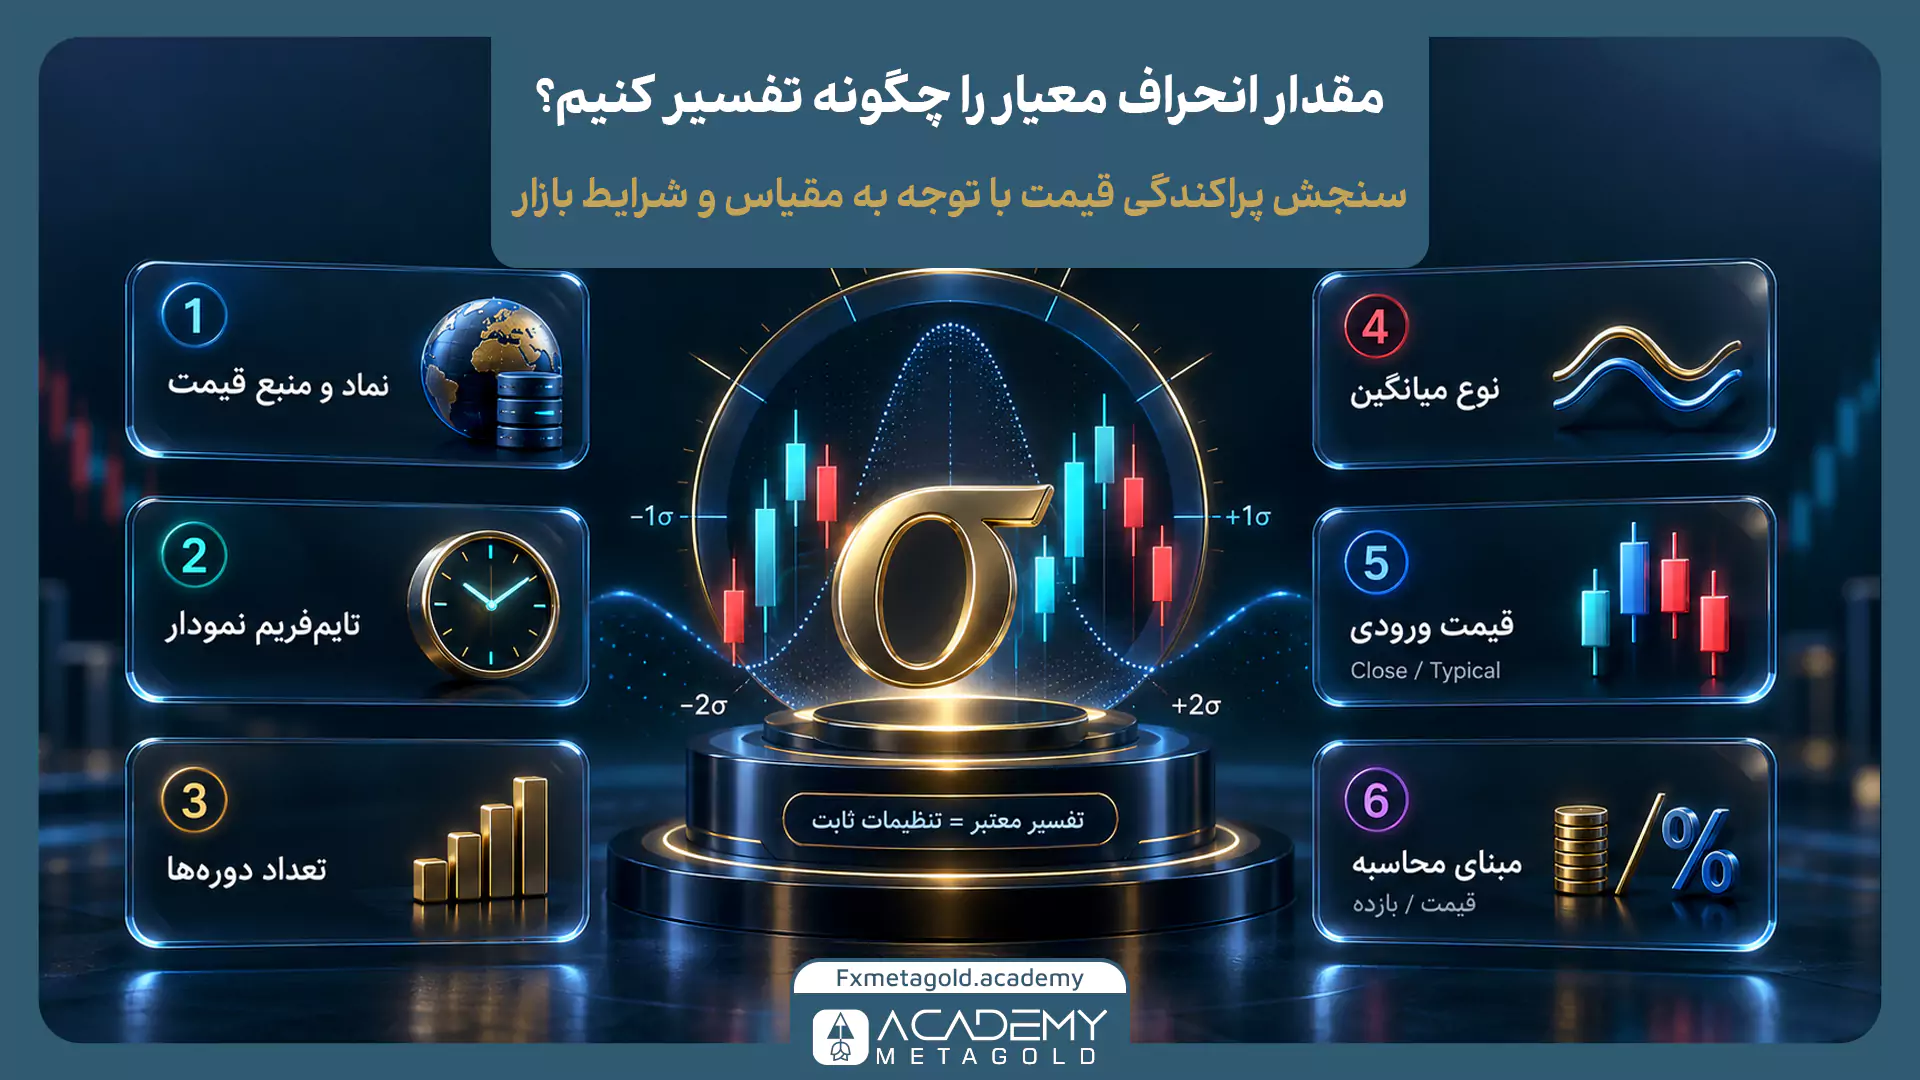
برای تفسیر قابل اتکا، این موارد باید ثابت یا شفاف باشند:
- نماد و منبع قیمت؛
- تایمفریم نمودار؛
- تعداد دورههای محاسبه؛
- نوع میانگین؛
- قیمت ورودی مانند Close یا Typical Price؛
- مبنای محاسبه، یعنی قیمت یا بازده.
مقایسه انحراف معیار خام EUR/USD، XAU/USD و یک شاخص سهام درست نیست، زیرا مقیاس نمادها فرق دارد. برای این کار، انحراف معیار بازده یا معیاری نرمالشده مناسبتر است.
اندیکاتور انحراف معیار در متاتریدر چگونه کار میکند؟
اندیکاتور Standard Deviation در متاتریدر خطی در پنجرهای جدا از نمودار است. این خط پراکندگی قیمت انتخابشده را نسبت به میانگین دوره محاسبه میکند؛ صعود آن افزایش نوسان محاسبهشده و افت آن کاهش پراکندگی را نشان میدهد.
در متاتریدر 5 میتوان از مسیر Insert > Indicators > Trend > Standard Deviation به ابزار دسترسی پیدا کرد.
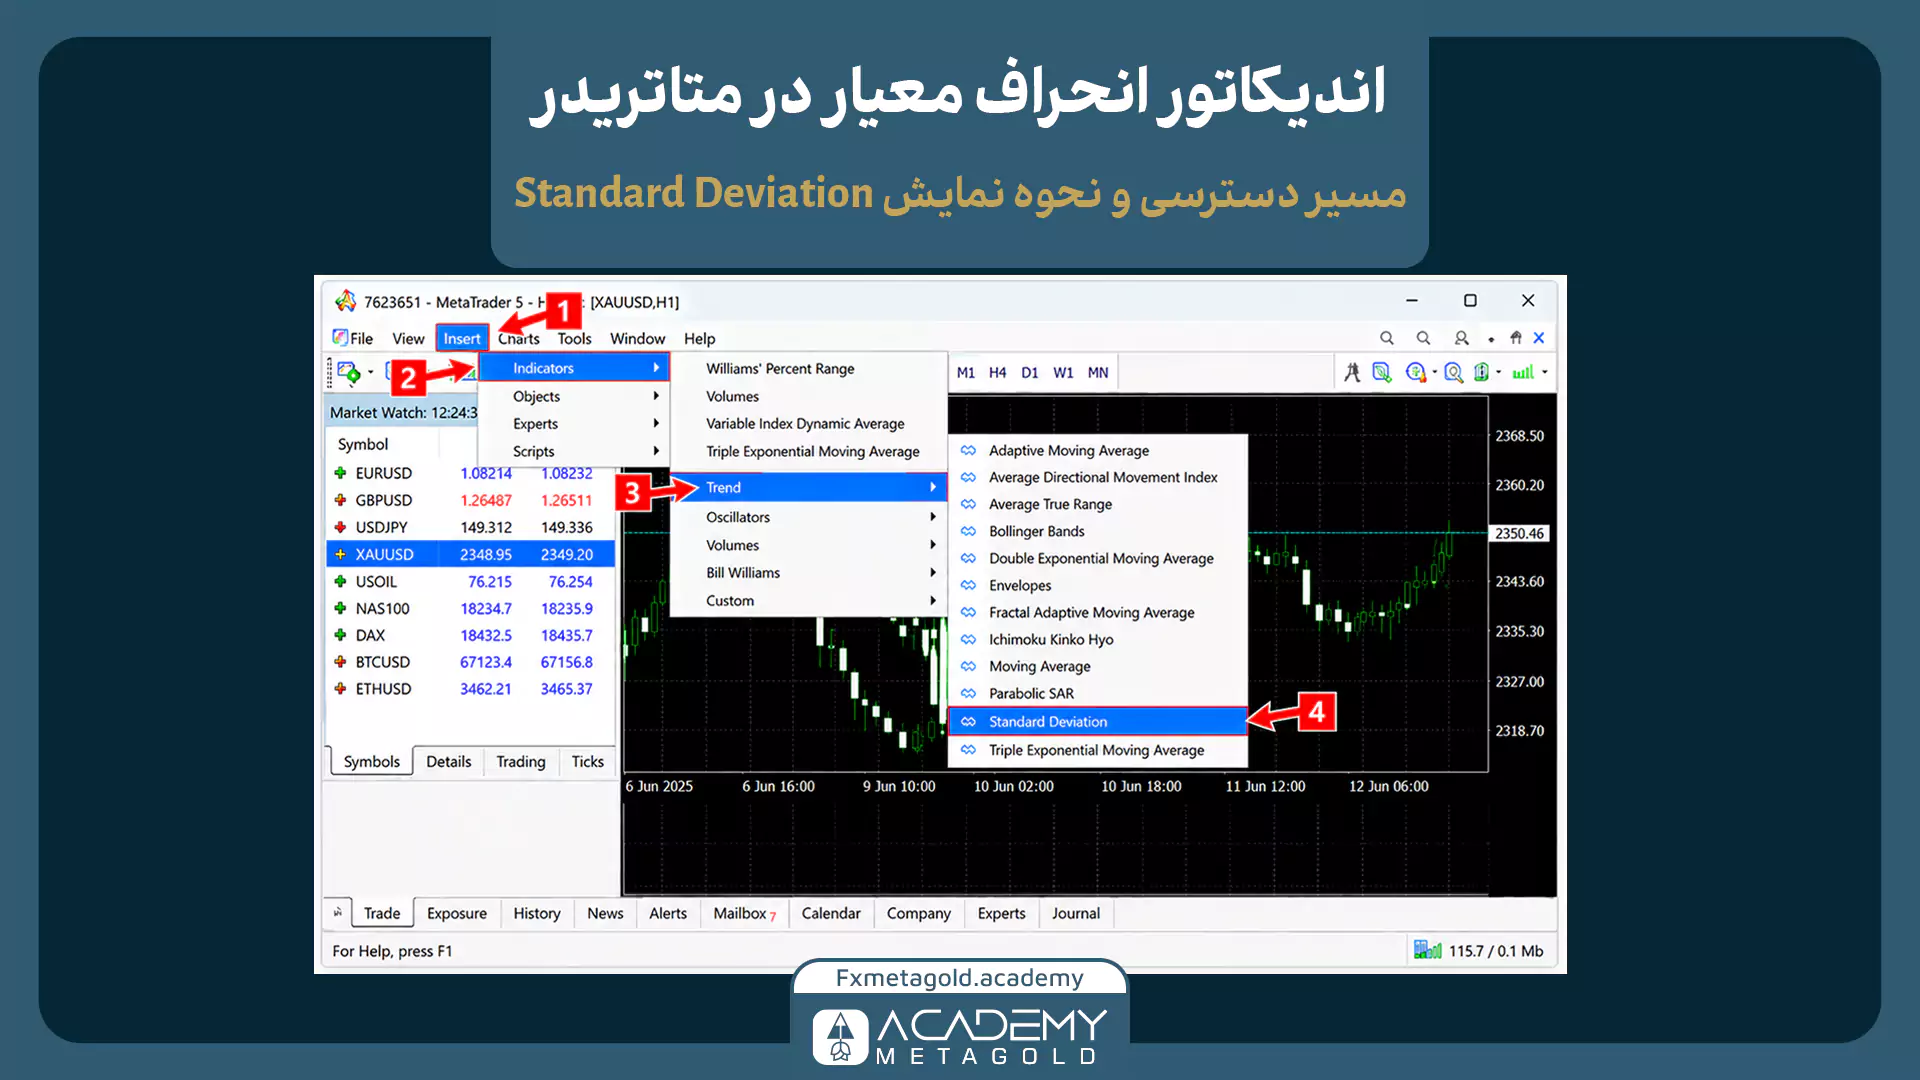
نام یا محل نمایش گزینه ممکن است در نسخههای مختلف پلتفرم کمی تفاوت داشته باشد. تنظیمات اصلی عبارتند از:
- Period: تعداد کندلهای واردشده در محاسبه؛
- Shift: جابهجایی افقی خط اندیکاتور؛
- Method: روش میانگینگیری مانند Simple یا Exponential؛
- Apply to: نوع قیمت ورودی مانند Close، Open یا Typical Price؛
- Style: رنگ، ضخامت و شکل ظاهری خط.
دوره 20، میانگین ساده و قیمت پایانی رایج هستند، اما برای همه نمادها مناسب نیستند. دوره کوتاهتر سریعتر و پرنویزتر است؛ دوره بلندتر خط هموارتری میسازد و تغییر نوسان را دیرتر منعکس میکند.
عدد اندیکاتور باید در کنار قواعد اندازه موقعیت و سقف زیان حساب تفسیر شود. راهنمای مدیریت ریسک در فارکس توضیح میدهد چگونه ریسک هر معامله پیش از ورود محدود میشود؛ Standard Deviation فقط ورودی سنجش نوسان است و جای آن قواعد را نمیگیرد.
هشدار: بالا یا پایین بودن خط اندیکاتور، دستور خرید یا فروش نیست. ابتدا باید مشخص شود استراتژی از انقباض نوسان، گسترش نوسان یا بازگشت به میانگین چه تعریفی دارد.
نقش انحراف معیار در باندهای بولینگر چیست؟
باندهای بولینگر از میانگین متحرک و انحراف معیار ساخته میشوند. خط میانی معمولاً یک میانگین متحرک 20 دورهای است و باندهای بالا و پایین اغلب در فاصله 2 انحراف معیار از آن قرار میگیرند. شکل ساده محاسبه چنین است:
- باند بالا: میانگین متحرک + (ضریب × انحراف معیار)
- باند پایین: میانگین متحرک − (ضریب × انحراف معیار)
وقتی انحراف معیار بالا میرود، فاصله باندها بیشتر میشود. با کاهش آن، باندها به یکدیگر نزدیک میشوند. به همین دلیل، پهنای باند بولینگر با شرایط نوسان سازگار میشود و مانند یک کانال با فاصله ثابت عمل نمیکند. تماس با باند بالا الزاماً نشانه فروش نیست. در یک روند قوی، قیمت میتواند چند کندل نزدیک باند بالا بماند؛ همین منطق برای باند پایین برقرار است. ساختار روند و تأییدهای استراتژی باید جدا از پهنای باند بررسی شوند.
تنظیم 20 دوره و ضریب 2 نقطه شروع رایجی است، نه قاعدهای ثابت. تغییر این دو پارامتر باید با داده تاریخی همان بازار ارزیابی شود.
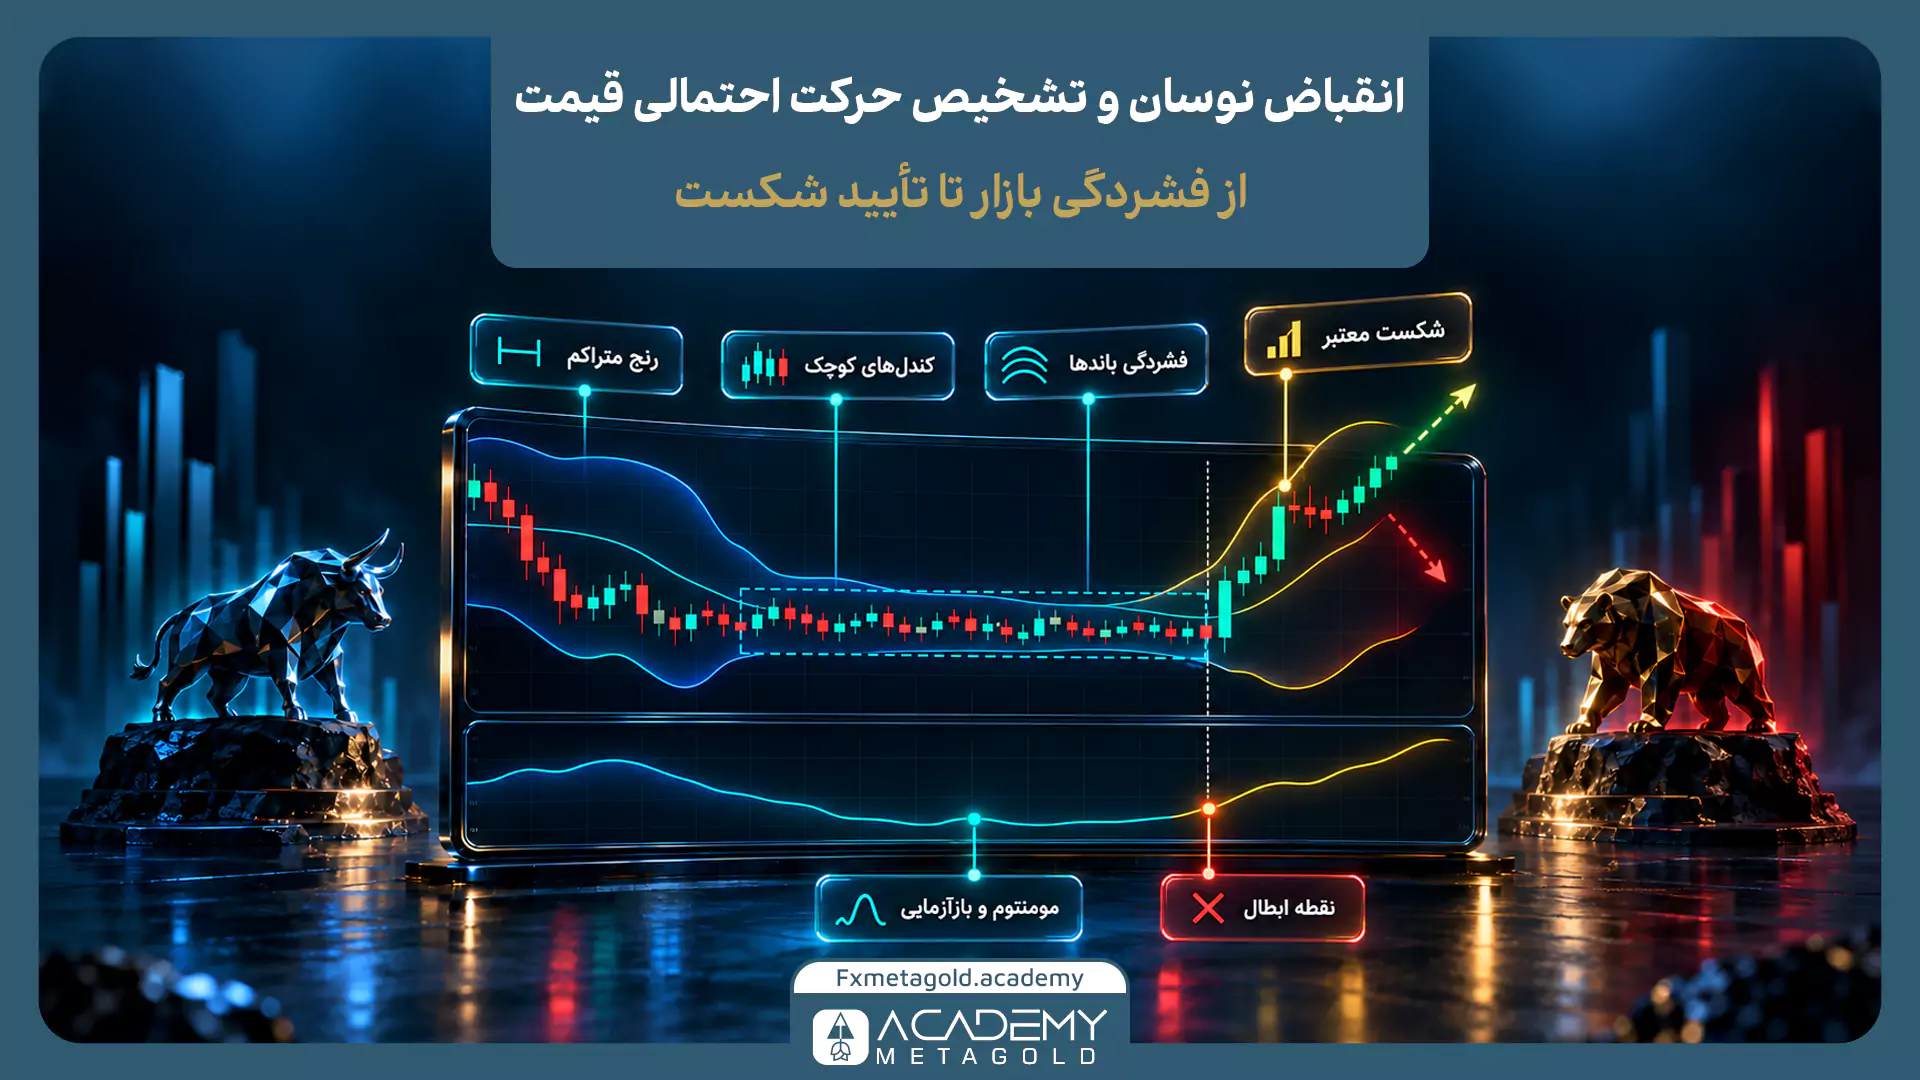
انقباض نوسان چگونه به تشخیص حرکت احتمالی کمک میکند؟
وقتی انحراف معیار برای مدتی کاهش مییابد، بازار وارد فاز کمنوسان شده است. کندلها کوچکتر میشوند، دامنه قیمت فشرده میشود و باندهای بولینگر ممکن است به هم نزدیک شوند. چنین وضعیتی فقط انقباض نوسان را توصیف میکند و زمان، جهت یا اندازه حرکت بعدی را تعیین نمیکند.
در یک سناریوی عملی، انحراف معیار به محدوده پایین سابقه خود میرسد، قیمت در رنج متراکم میشود و سپس کندلی بیرون مرز آن میبندد. واکنش نباید فقط به عدد اندیکاتور باشد؛ ماندگاری شکست، مومنتوم و بازآزمایی سطح نیز طبق استراتژی بررسی میشوند.
اولین خروج از محدوده همیشه ادامهدار نیست. مطلب شکست کاذب چیست توضیح میدهد چرا عبور کوتاه از حمایت یا مقاومت ممکن است بدون تثبیت بازگردد. سفارشهای اطراف مرز رنج نیز میتوانند رفتوبرگشت تند ایجاد کنند.
نشانههای زیر برای بررسی گسترش نوسان مفید هستند:
- خروج معتبر قیمت از محدودهای که از قبل مشخص شده است؛
- افزایش Standard Deviation پس از یک دوره فشردگی؛
- هماهنگی حرکت با ساختار تایمفریم بالاتر؛
- نبود مانع نزدیک در مسیر سناریو؛
- تعریف نقطه ابطال پیش از تصمیم معاملاتی.
چگونه با انحراف معیار فاصله حد ضرر را تعیین کنیم؟
فاصله ثابت حد ضرر در تمام شرایط بازار عملکرد یکسانی ندارد. فاصلهای که در دوره کمنوسان خارج از دامنه حرکت عادی قیمت قرار میگیرد، هنگام افزایش نوسان یا انتشار دادههای اقتصادی ممکن است با یک حرکت معمولی فعال شود. انحراف معیار کمک میکند فاصله توقف با سطح نوسان بازار هماهنگ شود؛ بااینحال، محل حد ضرر باید همچنان بر اساس نقطه ابطال تحلیل تعیین شود.
برای محاسبه فاصله اولیه میتوان از ضریبی از σ استفاده کرد. اگر مقدار انحراف معیار 4 واحد و ضریب انتخابی 1.5 باشد، فاصله محاسبهشده 6 واحد خواهد بود. این عدد فقط یک معیار اولیه است و باید با ساختار قیمت، مشخصات قرارداد و سقف ریسک معامله تطبیق داده شود.
در معاملات طلا، اثر این فاصله بر مبلغ ریسک به حجم موقعیت و مشخصات قرارداد XAU/USD بستگی دارد. راهنمای حد ضرر برای ترید طلا روش تعیین نقطه ابطال قیمت را توضیح میدهد. اگر فاصله توقف بیشتر شود اما حجم معامله کاهش پیدا نکند، مبلغ زیان احتمالی نیز افزایش مییابد.
ATR و Standard Deviation هر دو برای سنجش نوسان استفاده میشوند، اما محاسبه متفاوتی دارند. ATR دامنه واقعی حرکت کندلها و فاصلههای قیمتی را اندازه میگیرد؛ انحراف معیار میزان پراکندگی قیمت نسبت به میانگین را نشان میدهد. انتخاب میان این دو معیار باید بر اساس منطق استراتژی و نتایج آزمون تاریخی انجام شود.
انحراف معیار چه نقشی در تریلینگ استاپ دارد؟
تریلینگ استاپ مبتنی بر نوسان، فاصله حد ضرر متحرک را متناسب با شرایط بازار تنظیم میکند. با افزایش انحراف معیار، فاصله توقف میتواند بیشتر شود تا نوسانات عادی باعث خروج زودهنگام نشوند. با کاهش نوسان نیز این فاصله محدودتر میشود. نحوه تغییر فاصله باید بر اساس فرمولی مشخص باشد و پیش از استفاده، روی دادههای تاریخی آزمایش شود.
در استفاده از تریلینگ استاپ نباید دنبال کردن قیمت را با افزایش ریسک اولیه اشتباه گرفت. پس از بازشدن معامله، حد ضرر باید طبق قواعد ازپیشتعیینشده جابهجا شود و نباید در جهت افزایش زیان احتمالی حرکت کند. انحراف معیار فقط مقیاس نوسان را مشخص میکند و بهتنهایی نمیتواند زمان خروج یا نقطه بسته شدن معامله را تعیین کند.
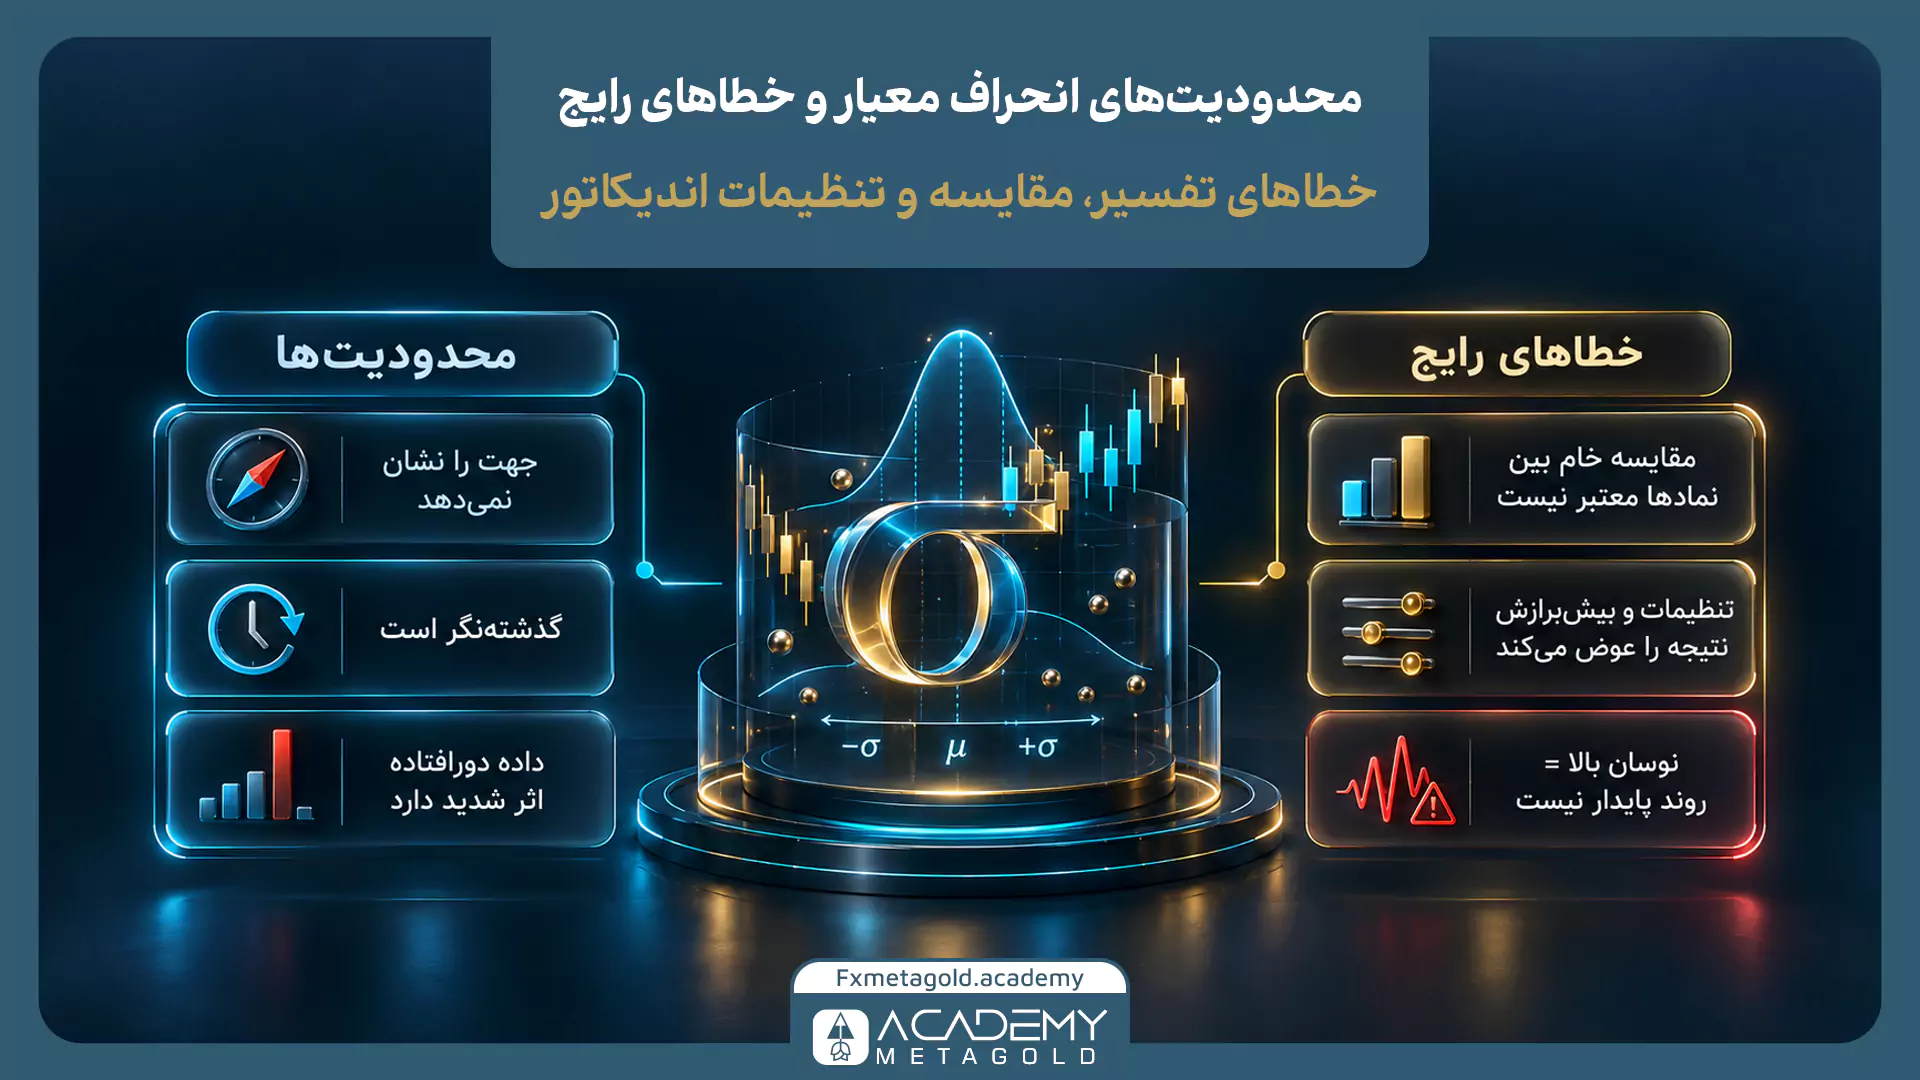
محدودیتهای انحراف معیار و خطاهای رایج چیست؟
محدودیت اصلی انحراف معیار این است که جهت حرکت را حذف میکند. فاصله 5 واحدی بالاتر یا پایینتر از میانگین پس از مربع شدن اثر یکسانی بر محاسبه دارد. بنابراین، مقدار بالا میتواند حاصل یک روند منظم، سقوط سریع یا رفتوبرگشت بیجهت باشد.
این شاخص بر دادههای گذشته تکیه دارد و با هر کندل تغییر میکند. مقدار پایین ثابت نمیکند حرکت شدید در کندل بعد آغاز میشود؛ فشردگی ممکن است ادامه یابد یا جهش پیش از تأیید اندیکاتور رخ دهد.
نکات محدودکننده دیگر عبارتند از:
- یک داده دورافتاده میتواند مقدار انحراف معیار را بهشدت بالا ببرد؛
- مقایسه اعداد خام میان نمادهای با مقیاس متفاوت معتبر نیست؛
- قاعده 68–95–99.7 بدون فرض توزیع تقریباً نرمال دقت مورد انتظار را ندارد؛
- تغییر Period، Method یا Applied Price نتیجه را عوض میکند؛
- بهینهسازی بیش از حد تنظیمات روی گذشته ممکن است در داده جدید تکرار نشود؛
- افزایش نوسان لزوماً به معنای شکلگیری روند پایدار نیست.
هشدار: بیرون رفتن قیمت از محدوده 2σ را معادل احتمال قطعی بازگشت در نظر نگیرید. بازار میتواند در دورههای رونددار مدت بیشتری دور از میانگین بماند.
برای کاهش خطا، مقدار فعلی را میتوان با صدکهای گذشته همان اندیکاتور سنجید. قرار گرفتن انحراف معیار در محدوده بالای توزیع 6 ماه اخیر از عبارت «نوسان زیاد است» دقیقتر است. بازه مقایسه باید چند وضعیت بازار را پوشش دهد.
چکلیست استفاده از انحراف معیار در تحلیل بازار
پیش از واردکردن انحراف معیار به یک ستاپ معاملاتی، این موارد را کنترل کنید:
- مشخص کردهاید محاسبه روی قیمت انجام میشود یا بازده؛
- نماد، تایمفریم و دوره مقایسه یکسان هستند؛
- مقدار فعلی با سابقه خود همان نماد سنجیده میشود؛
- جهت بازار با ابزار یا قواعدی جداگانه تحلیل شده است؛
- انقباض نوسان را با سیگنال قطعی شکست اشتباه نگرفتهاید؛
- تنظیمات روی دادههای خارج از نمونه نیز آزمایش شدهاند؛
- فاصله توقف با حجم موقعیت و سقف زیان هماهنگ است؛
- اثر خبر، گپ و نقدشوندگی در سناریو دیده شده است.
تغییر مداوم Period یا آستانه برای هماهنگکردن اندیکاتور با نمودار گذشته، نتیجه را به تنظیمات وابسته میکند و احتمال بیشبرازش را بالا میبرد.
انحراف معیار، معیار سنجش نوسان است، نه جهت بازار
در پایان باید گفت که انحراف معیار نشان میدهد قیمت یا بازده در یک دوره مشخص تا چه اندازه از میانگین خود فاصله گرفته است. افزایش آن از گسترش نوسان و کاهش آن از فشرده شدن حرکات قیمت خبر میدهد، اما هیچکدام جهت حرکت بعدی بازار را مشخص نمیکنند. برای تفسیر درست، تایمفریم، دوره محاسبه و نوع داده باید ثابت باشند.
انحراف معیار در متاتریدر، باندهای بولینگر، شناسایی دورههای کمنوسان و تنظیم فاصله حد ضرر کاربرد دارد. این شاخص زمانی مفیدتر است که در کنار ساختار قیمت، شرایط بازار و قواعد مدیریت ریسک استفاده شود. نکته اصلی این است که انحراف معیار شدت نوسان را اندازه میگیرد، نه مقصد بعدی قیمت را.