

نرخ بهره حقیقی چیست؟
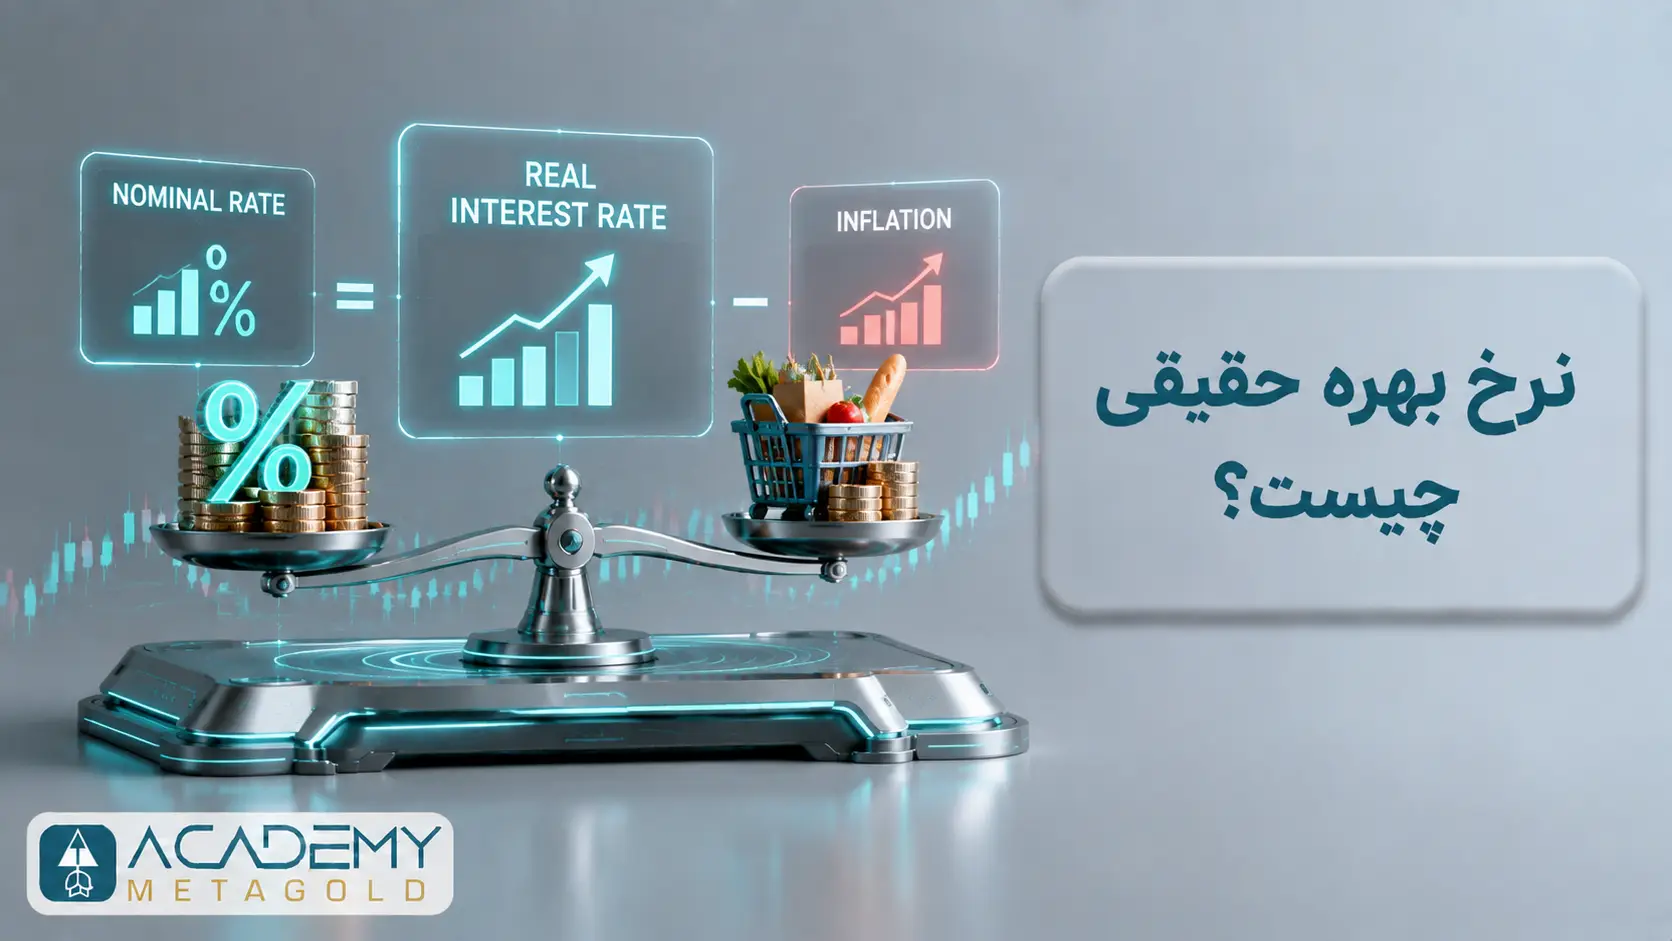
نرخ بهره حقیقی یا نرخ واقعی بهره (Real interest rate)، بازدهی است که پس از تعدیل نرخ بهره اسمی با تورم باقی میماند. این نرخ به شما میگوید سرمایهگذاری یا سپرده بانکی تا چه اندازه قدرت خرید پول را حفظ کرده است.
اگر نرخ بهره اسمی 20 درصد و نرخ تورم 40 درصد باشد، نرخ بهره حقیقی به روش ساده چنین محاسبه میشود:
نرخ بهره حقیقی = نرخ بهره اسمی − نرخ تورم
نرخ بهره حقیقی = 20٪ − 40٪ = منفی 20٪
عدد منفی نشان میدهد ارزش واقعی پول کاهش پیدا کرده است. به زبان ساده، فرد در پایان سال پول بیشتری دارد، اما با آن پول کالا و خدمات کمتری میخرد.
نرخ بهره حقیقی برای وامگیرنده نیز اهمیت دارد. اگر نرخ بهره وام کمتر از نرخ تورم باشد، هزینه واقعی بازپرداخت وام ممکن است از رقم اسمی آن کمتر باشد. البته این موضوع به نوع قرارداد، روش محاسبه سود، زمان پرداخت اقساط و تغییرات واقعی قیمتها بستگی دارد.
تفاوت نرخ بهره اسمی و نرخ بهره حقیقی
نرخ بهره اسمی همان نرخی است که بانک، موسسه مالی یا بازار اوراق اعلام میکند. این نرخ معمولاً پیش از محاسبه اثر تورم بیان میشود. نرخ بهره حقیقی، نتیجه تعدیل نرخ اسمی با تورم است. به همین دلیل برای سنجش بازده واقعی، مقایسه قدرت خرید و تحلیل رفتار سرمایهگذاران کاربرد بیشتری دارد. در جدول زیر، تفاوت نرخ بهره اسمی و نرخ بهره حقیقی را از نظر تعریف، اثر تورم، کاربرد و امکان منفی شدن بررسی میکنیم.
برای آشنایی با تعریف پایه سود پول و انواع آن، میتوانید به مقاله نرخ بهره چیست مراجعه کنید. در این مقاله، تمرکز اصلی بر بررسی اثر تورم بر نرخ سود و سنجش بازده واقعی سرمایه است.
نرخ بهره حقیقی مثبت و منفی چه مفهومی دارد؟
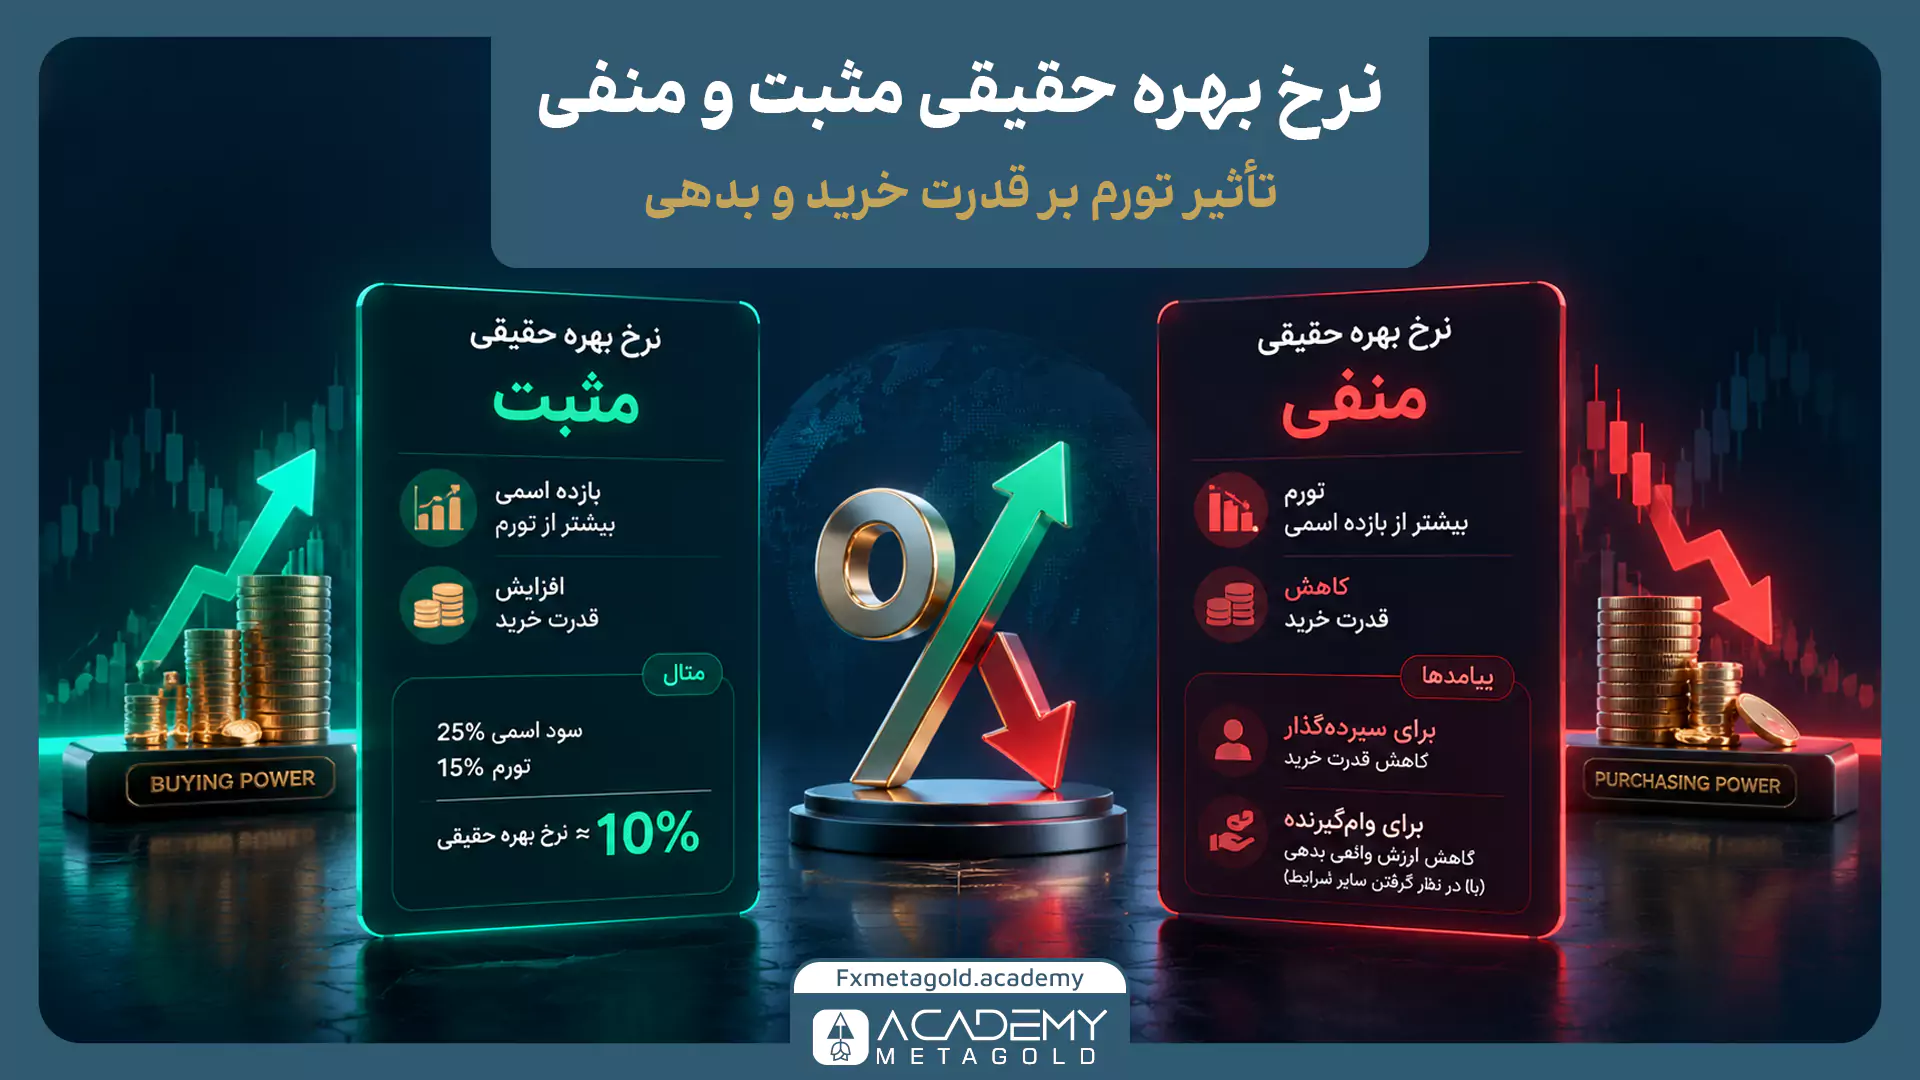
نرخ بهره حقیقی مثبت زمانی شکل میگیرد که بازده اسمی از تورم بیشتر باشد. در این وضعیت، سرمایهگذار پس از دریافت سود، قدرت خرید بیشتری نسبت به ابتدای دوره دارد. برای نمونه، اگر سود اسمی 25 درصد و تورم 15 درصد باشد، نرخ بهره حقیقی تقریبی 10 درصد است. این عدد به معنی افزایش قدرت خرید است، هرچند نتیجه دقیق با معادله فیشر کمی متفاوت خواهد بود.
نرخ بهره حقیقی منفی زمانی رخ میدهد که تورم از نرخ بهره اسمی بیشتر باشد. پیامد این وضعیت برای سپردهگذار، کاهش قدرت خرید است. برای وامگیرنده، شرایط میتواند متفاوت باشد؛ زیرا ارزش واقعی بدهی با تورم کاهش پیدا میکند، اما فشار اقساط و درآمد فرد نیز باید جداگانه بررسی شود.
فرمول محاسبه نرخ بهره حقیقی
دو روش برای محاسبه نرخ بهره حقیقی وجود دارد. روش اول برای تحلیلهای ساده و مقایسه سریع استفاده میشود:
نرخ بهره حقیقی تقریبی = نرخ بهره اسمی − نرخ تورم
مثلا اگر نرخ سود بانکی 25 درصد و تورم 30 درصد باشد:
25٪ − 30٪ = منفی 5٪
در این حالت، نرخ بهره حقیقی تقریبی منفی 5 درصد است.
روش دوم که دقیقتر است، از معادله فیشر استفاده میکند:
نرخ بهره حقیقی = [(1 + نرخ بهره اسمی) ÷ (1 + نرخ تورم)] − 1
با همان مثال قبلی:
نرخ بهره حقیقی = [(1.25 ÷ 1.30) − 1] × 100
نتیجه حدود منفی 3.85 درصد است.
تفاوت دو عدد به این دلیل است که روش تفاضلی، اثر ترکیب شدن نرخها را نادیده میگیرد. هرچه نرخ بهره و تورم بالاتر باشد، استفاده از فرمول دقیق اهمیت بیشتری پیدا میکند.
مثال محاسبه نرخ بهره حقیقی
فرض کنید 300 میلیون تومان در یک سپرده با سود سالانه 20 درصد قرار دادهاید. پس از یک سال، موجودی اسمی شما به 360 میلیون تومان میرسد.
در نگاه اول، 60 میلیون تومان سود دریافت کردهاید. اما اگر سطح قیمتها در همان دوره 40 درصد افزایش یافته باشد، ارزش واقعی این مبلغ کمتر از رقم اولیه است.
محاسبه تقریبی:
20٪ − 40٪ = منفی ٪20
محاسبه دقیق:
[(1.20 ÷ 1.40) − 1] × 100 = منفی ٪14.29
پس نرخ بهره حقیقی با روش دقیق حدود منفی 14.29 درصد است.
این مثال نشان میدهد که رقم سود بانکی به تنهایی معیار مناسبی برای ارزیابی بازده نیست؛ زیرا تا زمانی که سود اسمی با نرخ تورم مقایسه نشود، مشخص نخواهد بود که سرمایه واقعا قدرت خرید خود را حفظ کرده یا بخشی از ارزش آن را از دست داده است.
نکته کاربردی: برای محاسبه نرخ بهره حقیقی، باید دوره زمانی نرخ سود و تورم یکسان باشد. مقایسه سود ماهانه با تورم سالانه نتیجه قابل اتکایی ایجاد نمیکند.
نرخ بهره حقیقی ex-post و ex-ante
نرخ بهره حقیقی ex-post با استفاده از تورم ثبتشده در گذشته محاسبه میشود. این نرخ برای بررسی عملکرد واقعی یک سپرده یا اوراق در پایان دوره کاربرد دارد. نرخ بهره حقیقی ex-ante بر اساس تورم مورد انتظار محاسبه میشود. این نرخ برای تصمیمهای آینده اهمیت دارد، زیرا سرمایهگذار هنگام خرید اوراق یا سپرده، تورم آینده را به صورت قطعی نمیداند. برای تحلیل بازار، تفاوت این دو نرخ مهم است. ممکن است نرخ واقعی گذشته مثبت بوده باشد، اما افزایش انتظارات تورمی باعث شود بازده واقعی مورد انتظار برای دوره بعد منفی شود.
وضعیت نرخ بهره حقیقی در ایران
بحث نرخ بهره حقیقی در ایران بیشتر به دلیل فاصله میان نرخ سود اسمی و تورم مطرح میشود. اگر سود سپرده یا بازده ابزارهای کمریسک از تورم کمتر باشد، نگهداری پول نقد یا سپرده بانکی از نظر قدرت خرید هزینه دارد. بر اساس گزارشهای منتشرشده در منابع داخلی، نرخ سود سپرده یکساله در سالهای اخیر حدود 20.5 درصد بوده است. در مقابل، گزارشهایی درباره تورم نقطهبهنقطه بالاتر از 60 درصد در پایان سال 1404 منتشر شده است. با روش تفاضلی، نرخ واقعی تقریبی در چنین شرایطی حدود منفی 40 واحد درصد میشود.
البته محاسبه دقیق فیشر عدد دیگری نشان میدهد:
[(1.205 ÷ 1.62) − 1] × 100 = حدود منفی ٪25.6
این تفاوت به روش محاسبه و نوع تورم مورد استفاده مربوط است. تورم نقطهبهنقطه، تورم میانگین سالانه و تورم مورد انتظار، نتایج یکسانی ندارند.
چرا نرخ بهره حقیقی منفی سرمایه را جابهجا میکند؟
وقتی سود اسمی از تورم عقب بماند، بخشی از سرمایهگذاران به دنبال داراییهایی میروند که در برابر کاهش ارزش پول مقاومت بیشتری داشته باشند. طلا، ارز، مسکن و گاهی سهام در چنین شرایطی مورد توجه قرار میگیرند؛ البته هیچکدام از این داراییها بازده قطعی یا بدون ریسک ندارند.
دلیل این جابهجایی سرمایه را میتوان با مفهوم “هزینه فرصت” توضیح داد. وقتی سپرده بانکی به دلیل تورم قدرت خرید خود را از دست میدهد، نگهداری پول در بانک به معنای از دست دادن فرصت سرمایهگذاری در داراییهایی است که ممکن است ارزش پول را بهتر حفظ کنند.
نرخ بهره حقیقی منفی به تنهایی دلیل کافی برای خرید طلا، دلار یا مسکن نیست. قیمت دارایی، حباب، نقدشوندگی، مالیات، ریسک نگهداری و شرایط عرضه و تقاضا نیز باید بررسی شود.
اثر نرخ بهره حقیقی بر قیمت طلا
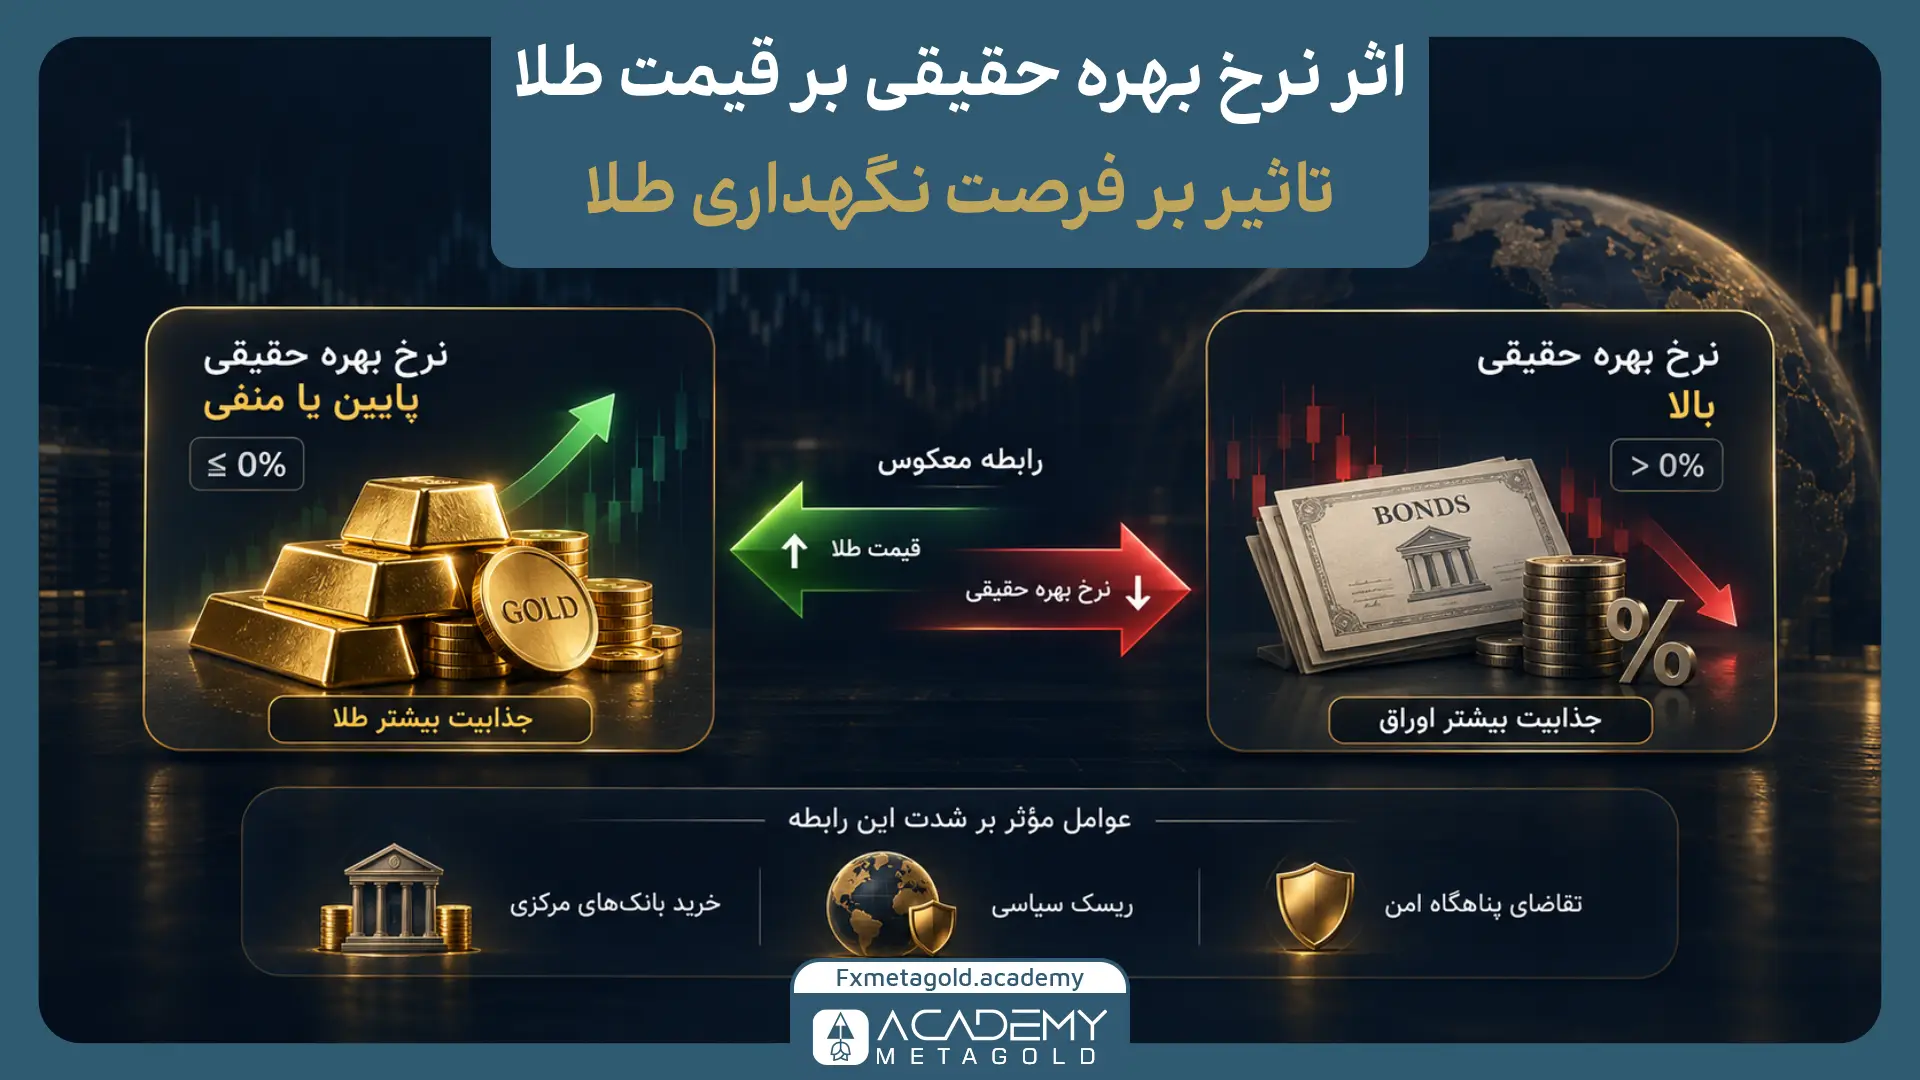
طلا سود دورهای مانند بهره اوراق یا سود سپرده پرداخت نمیکند. به همین دلیل، نرخ بهره حقیقی بر هزینه فرصت نگهداری طلا اثر دارد. وقتی بازده واقعی اوراق کم یا منفی میشود، نگهداری طلا در مقایسه با داراییهای بهرهدار جذابتر میشود. برعکس، افزایش نرخ بهره واقعی میتواند سرمایهگذار را به سمت اوراقی ببرد که بازده واقعی مثبت دارند. این رابطه در بسیاری از دورهها معکوس بوده است، اما یک قانون ثابت برای تمام شرایط بازار نیست.
بانک فدرال رزرو شیکاگو نیز در بررسی خود به رابطه معکوس میان نرخهای واقعی بلندمدت و قیمت طلا اشاره کرده است. با این حال، خرید طلا توسط بانکهای مرکزی، ریسکهای سیاسی و تقاضای پناهگاه امن میتوانند شدت این رابطه را تغییر دهند.
اهمیت نرخ بهره واقعی آمریکا برای معاملهگر XAUUSD
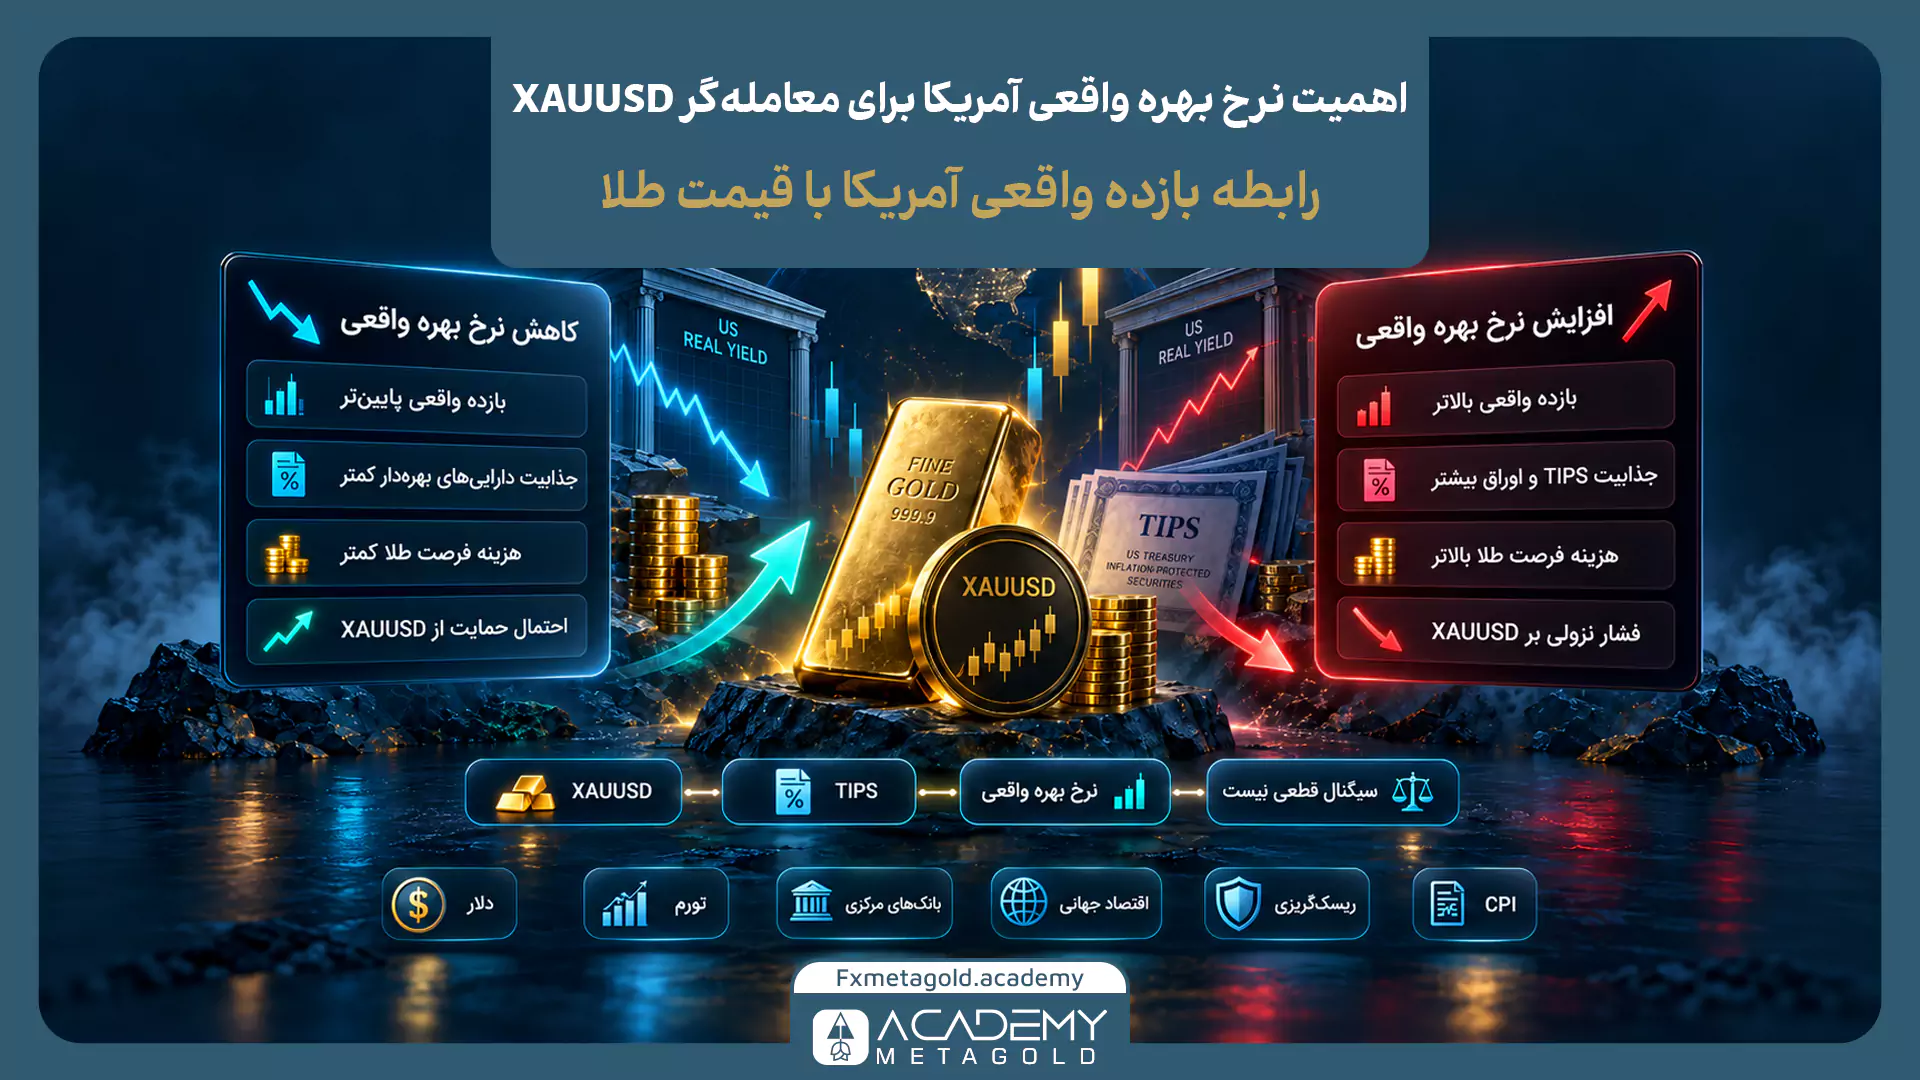
برای معاملهگر XAUUSD (نماد طلا در فارکس)، نرخ بهره واقعی آمریکا یکی از دادههای مورد توجه است. بازده اوراق محافظتشده در برابر تورم، مانند TIPS، معمولاً برای سنجش نرخ واقعی بازار استفاده میشود. برای روشن شدن رابطه نرخ بهره واقعی آمریکا با طلا، میتوان دو حالت اصلی را بررسی کرد. این سناریوها روند احتمالی بازار را نشان میدهند و به معنی پیشبینی قطعی قیمت نیستند.
حالت اول: افزایش نرخ بهره واقعی آمریکا
- بازده واقعی اوراق دلاری افزایش پیدا میکند.
- اوراق خزانه و اوراق TIPS برای سرمایهگذاران جذابتر میشوند.
- هزینه فرصت نگهداری طلا که سود دورهای ندارد، افزایش مییابد.
- در صورت ثابت بودن سایر عوامل، احتمال کاهش تقاضا برای طلا و ایجاد فشار نزولی بر XAUUSD بیشتر میشود.
حالت دوم: کاهش نرخ بهره واقعی آمریکا
- بازده واقعی اوراق دلاری کاهش پیدا میکند.
- جذابیت داراییهای بهرهدار دلاری کمتر میشود.
- هزینه فرصت نگهداری طلا کاهش مییابد.
- در صورت همراهی سایر عوامل، تقاضا برای طلا و XAUUSD میتواند افزایش پیدا کند.
با این حال، نرخ بهره واقعی تنها عامل اثرگذار بر قیمت طلا نیست. شاخص دلار، تورم، خرید بانکهای مرکزی، وضعیت اقتصاد جهانی و میزان ریسکگریزی بازار نیز میتوانند مسیر قیمت را تغییر دهند. برای بررسی تورم مورد استفاده در تحلیل، مطالعه مقاله شاخص CPI چیست میتواند برای شما مفید باشد. CPI یکی از شاخصهایی است که برای سنجش تغییر قیمت سبد کالا و خدمات استفاده میشود.
اثر نرخ بهره حقیقی بر دلار
نرخ بهره حقیقی بالاتر میتواند جذابیت نگهداری داراییهای دلاری را افزایش دهد. اگر سرمایهگذار انتظار داشته باشد اوراق آمریکا پس از کسر تورم بازده مناسبی ایجاد کنند، تقاضا برای دلار ممکن است بیشتر شود. با این حال، نرخ بهره حقیقی تنها عامل موثر بر ارزش دلار نیست. سیاست فدرال رزرو، رشد اقتصادی آمریکا، وضعیت بازار کار، ریسکگریزی جهانی و اختلاف نرخ بهره میان اقتصادها نیز نقش دارند.
برای تحلیل دقیقتر رابطه میان دلار و طلا، باید نرخ بهره واقعی را در کنار شاخص دلار بررسی کرد. اگر با این شاخص آشنایی ندارید، در مقاله شاخص دلار چیست سازوکار محاسبه و نقش آن در بازارهای مالی را توضیح دادهایم. به طور معمول، تقویت شاخص دلار میتواند بر قیمت طلای جهانی که با دلار قیمتگذاری میشود فشار وارد کند؛ با این حال، واکنش طلا همیشه فوری و یکسان نیست و به عواملی مانند نرخ بهره واقعی، تورم و میزان ریسکگریزی بازار نیز بستگی دارد.
تفاوت نرخ بهره حقیقی و نرخ بهره خنثی
نرخ بهره حقیقی، بازده واقعی یک نرخ اسمی پس از کسر تورم است. نرخ بهره خنثی مفهومی متفاوت دارد و به سطحی از نرخ بهره اشاره میکند که در آن سیاست پولی نه باعث تحریک شدید اقتصاد میشود و نه فشار زیادی برای کاهش فعالیت اقتصادی ایجاد میکند.
برای درک بهتر این تفاوت، میتوانید مقاله نرخ بهره خنثی چیست را مطالعه کنید. نرخ بهره حقیقی به قدرت خرید و بازده واقعی مربوط است، اما نرخ بهره خنثی به وضعیت تعادل اقتصاد و سیاست پولی مربوط میشود.
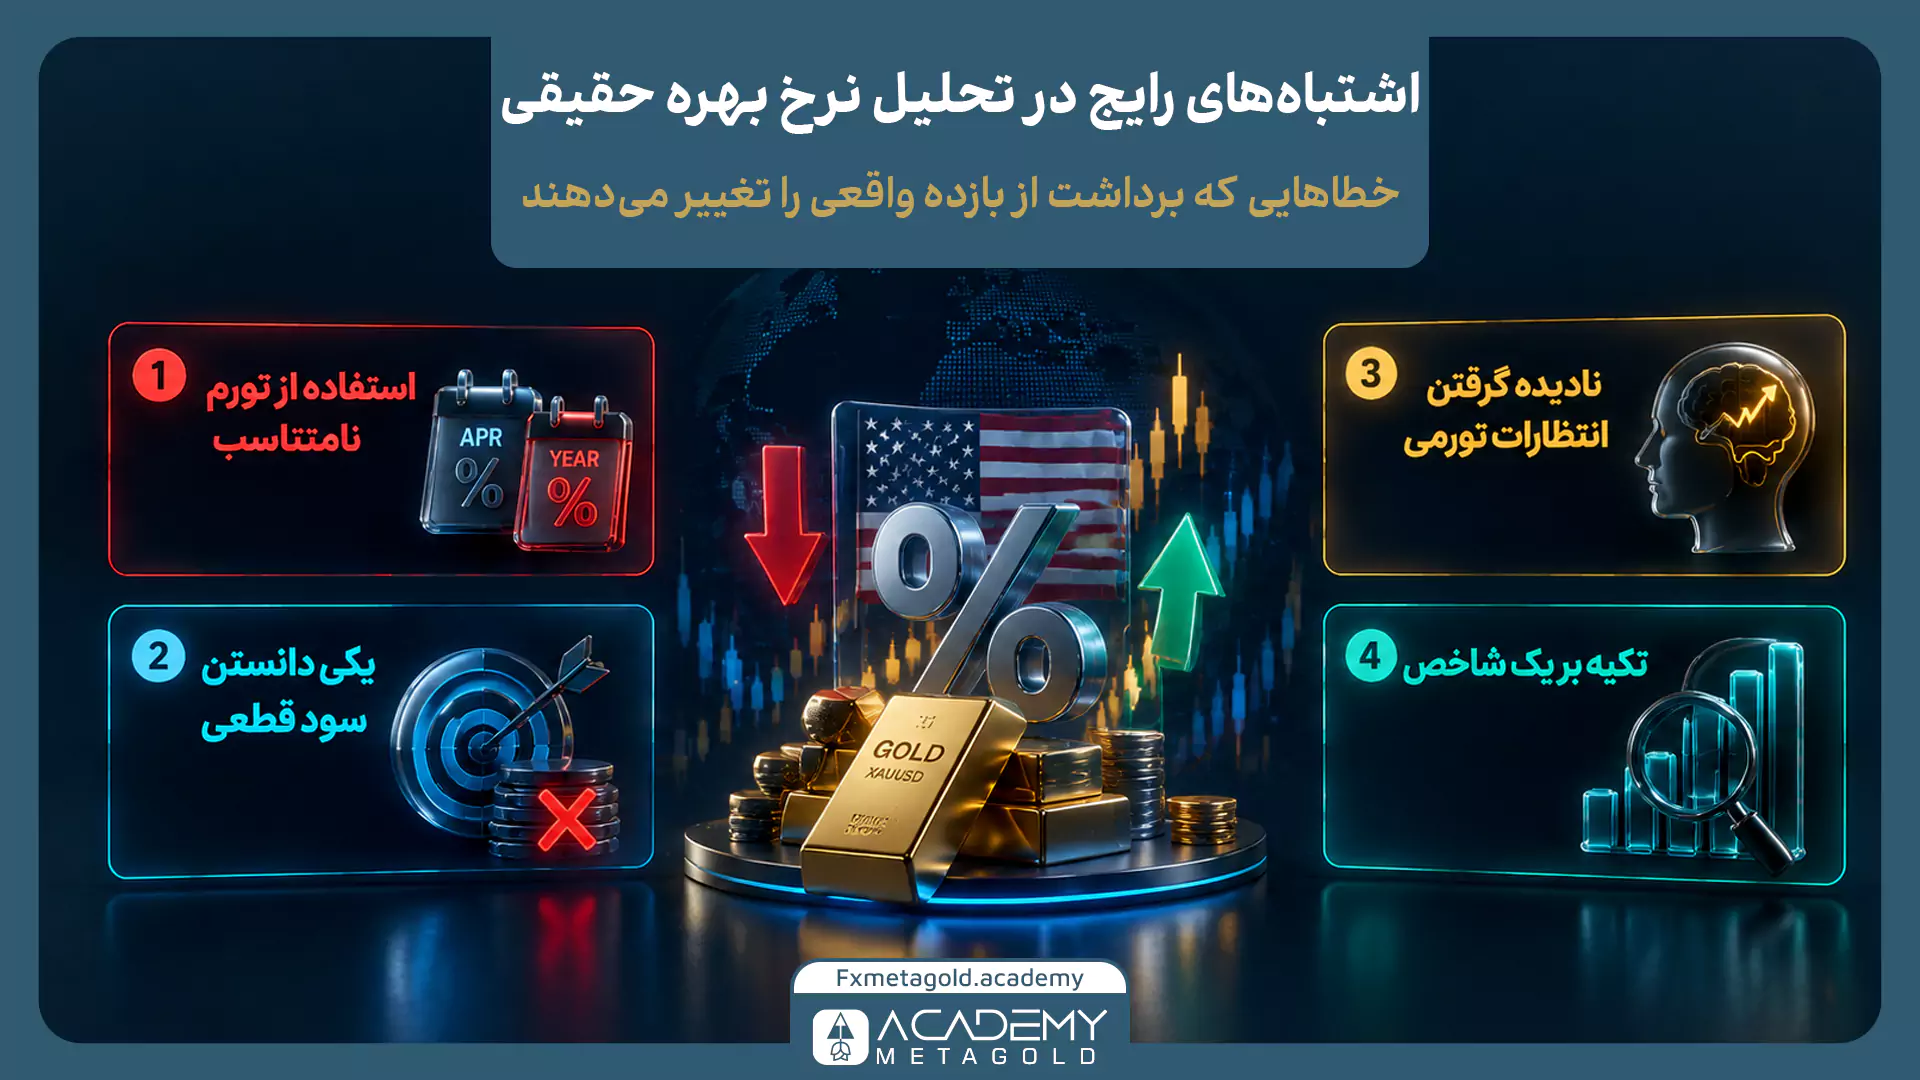
اشتباههای رایج در تحلیل نرخ بهره حقیقی
برای تحلیل درست نرخ بهره حقیقی، باید نرخ سود، تورم، بازه زمانی و انتظارات تورمی را در کنار هم بررسی کرد. در ادامه، مهمترین اشتباههایی را میخوانید که میتوانند برداشت شما از بازده واقعی سرمایه و اثر آن بر بازار را نادرست کنند.
- استفاده از تورم نامتناسب: قرار دادن نرخ سود سالانه در کنار تورم ماهانه، نتیجه را غیرقابل اتکا میکند. دوره زمانی دو متغیر باید یکسان باشد.
- یکی دانستن نرخ بهره واقعی با سود قطعی: نرخ بهره حقیقی یک ابزار تحلیلی است، نه وعده بازده. اگر تورم آینده تغییر کند، بازده واقعی مورد انتظار نیز تغییر خواهد کرد.
- نادیده گرفتن نرخ واقعی مورد انتظار: بازارها معمولاً فقط به داده گذشته واکنش نشان نمیدهند. انتظارات تورمی و مسیر احتمالی سیاست پولی نیز اهمیت دارند.
- تکیه بر یک شاخص: برای تحلیل طلا، فقط نرخ بهره واقعی کافی نیست. شاخص دلار، بازده اوراق، داده CPI، وضعیت نقدینگی و ریسکهای بازار نیز باید در نظر گرفته شوند.
جمعبندی نهایی نرخ بهره حقیقی برای تحلیل بازار
نرخ بهره حقیقی نشان میدهد سود اعلامشده پس از در نظر گرفتن تورم چه ارزشی دارد. نرخ اسمی 20 درصد در شرایط تورم 40 درصد، به معنی افزایش واقعی قدرت خرید نیست و نرخ بهره حقیقی منفی ایجاد میکند. در ایران، فاصله میان نرخ سود اسمی و تورم میتواند بخشی از سرمایه را به سمت طلا، ارز، مسکن و دیگر داراییها سوق دهد. در بازار جهانی، نرخ بهره واقعی آمریکا یکی از متغیرهای مهم برای بررسی طلا، دلار و XAUUSD است؛ اما نباید آن را به تنهایی مبنای تصمیم معاملاتی قرار داد.
بنابراین، برای تحلیل دقیقتر باید نرخ بهره حقیقی را در کنار تورم، انتظارات تورمی، شاخص دلار و شرایط کلی اقتصاد بررسی کرد. این شاخص به تنهایی مسیر قیمت داراییها را تعیین نمیکند، اما میتواند تصویر روشنتری از ارزش واقعی پول، هزینه فرصت سرمایهگذاری و جهت احتمالی جریان سرمایه ارائه دهد.