

معاملات آتی طلا چیست و قرارداد آن چگونه کار میکند؟
معاملات آتی طلا، معاملات توافقی استاندارد برای خرید یا فروش مقدار مشخصی طلا در یک تاریخ آینده و با قیمت تعیینشده هستند. قرارداد در بازار رسمی و بر اساس قوانین همان بازار معامله میشود. مقدار دارایی پایه، اندازه قرارداد، تاریخ سررسید، حداقل تغییر قیمت و روش تسویه از قبل مشخص است.
در یک معامله آتی، دو موقعیت اصلی وجود دارد:
- موقعیت خرید یا Long: معاملهگر انتظار دارد قیمت قرارداد افزایش پیدا کند.
- موقعیت فروش یا Short: معاملهگر انتظار دارد قیمت قرارداد کاهش پیدا کند.
فرض کنید قیمت قرارداد آتی طلا برابر با 2,400 دلار برای هر اونس باشد. اگر اندازه قرارداد 100 اونس باشد، ارزش اسمی قرارداد به 240,000 دلار میرسد. معاملهگر برای باز کردن این موقعیت، کل این مبلغ را پرداخت نمیکند و فقط وجه تضمین تعیینشده را در حساب خود قرار میدهد. این نکته تفاوت مهمی میان خرید فیزیکی طلا و فیوچرز طلا ایجاد میکند. در خرید فیزیکی، مالکیت طلا در همان زمان شکل میگیرد. در قرارداد آتی، معاملهگر در ابتدا صاحب شمش یا سکه نیست، بلکه یک تعهد قراردادی دارد.
اجزای اصلی قرارداد آتی طلا
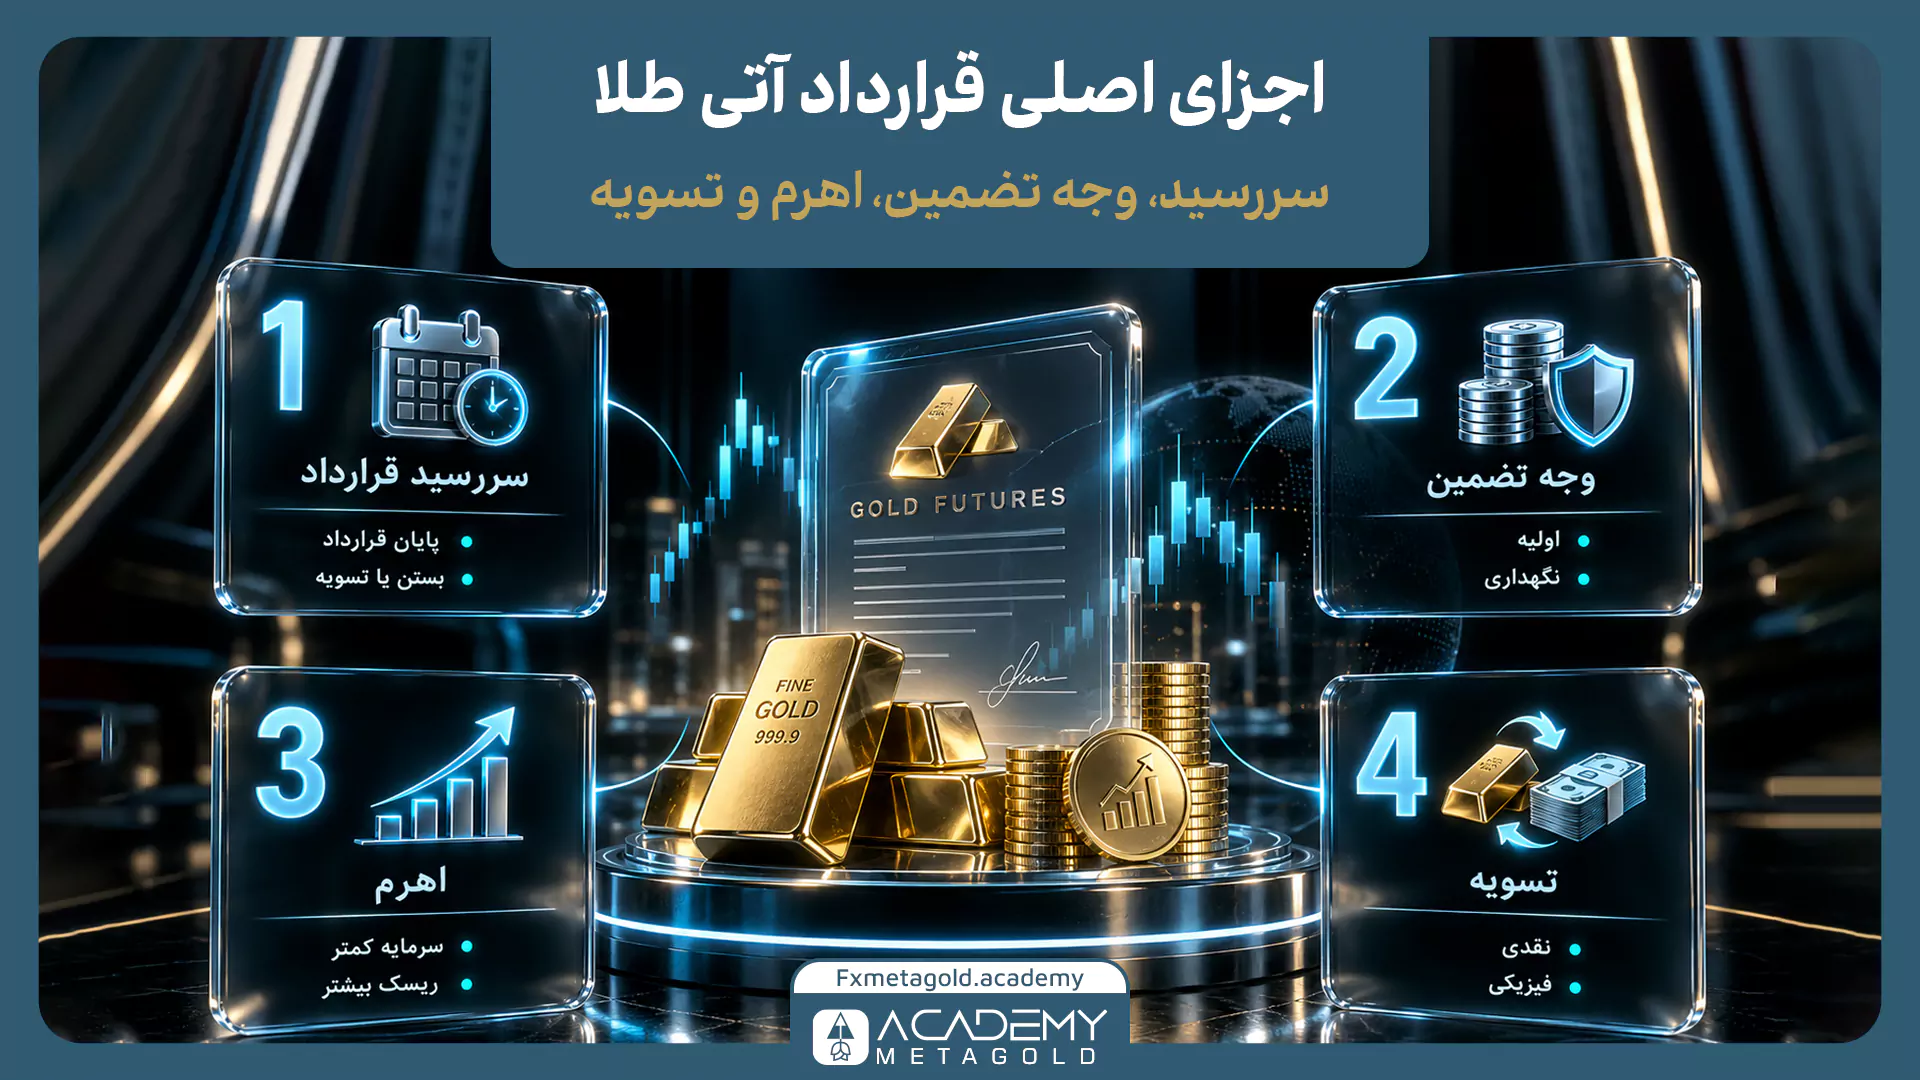
شناخت اجزای قرارداد آتی طلا به معاملهگر کمک میکند قبل از ورود، تعهدات، هزینهها و ریسکهای معامله را بهتر ارزیابی کند. چهار بخش اصلی این قرارداد شامل سررسید، وجه تضمین، اهرم و تسویه است که در ادامه به آن میپردازیم.
1. سررسید قرارداد
سررسید، تاریخی است که قرارداد آتی در آن به پایان میرسد. معاملهگر باید پیش از این زمان موقعیت خود را ببندد یا طبق قوانین بازار وارد مرحله تسویه شود. هر قرارداد آتی طلا تاریخ سررسید مشخصی دارد و قراردادهای مختلف ممکن است از نظر قیمت و میزان نقدشوندگی تفاوت داشته باشند. نزدیک شدن به سررسید نیز میتواند بر حجم معاملات و رفتار قیمت اثر بگذارد؛ بنابراین بررسی زمان پایان قرارداد پیش از معامله ضروری است.
2. وجه تضمین
وجه تضمین مبلغی است که معاملهگر برای باز کردن و حفظ موقعیت در حساب خود نگهداری میکند. این مبلغ، هزینه خرید طلا یا وام دریافتی نیست؛ بلکه برای کاهش ریسک انجام تعهدات قرارداد استفاده میشود.
دو نوع وجه تضمین در معاملات آتی طلا اهمیت بیشتری دارند:
- وجه تضمین اولیه: مبلغ لازم برای ایجاد موقعیت معاملاتی
- وجه تضمین نگهداری: حداقل موجودی موردنیاز برای باز نگه داشتن موقعیت
اگر زیان معامله باعث کاهش موجودی حساب از سطح تعیینشده شود، ممکن است اخطار افزایش وجه تضمین صادر شود. در این حالت معاملهگر باید حساب را شارژ کند یا بخشی از موقعیت خود را ببندد.
3. اهرم
اهرم به معاملهگر اجازه میدهد با قرار دادن سرمایه اولیه کمتر، موقعیتی با ارزش اسمی بزرگتر از موجودی خود ایجاد کند. این ویژگی باعث میشود تغییرات قیمت، تأثیر بیشتری بر سود یا زیان نسبت به میزان وجه تضمین داشته باشد. اهرم بهتنهایی باعث افزایش سود نمیشود و در صورت حرکت قیمت برخلاف تحلیل، زیان نیز میتواند با سرعت بیشتری افزایش یابد. میزان اهرم به عواملی مانند اندازه قرارداد، قوانین بازار و مقدار وجه تضمین موردنیاز بستگی دارد. برای آشنایی دقیقتر با سازوکار این مفهوم، مقاله اهرم در فیوچرز چیست را مطالعه کنید.
4. تسویه
تسویه به روش محاسبه سود و زیان یا انتقال دارایی در پایان قرارداد گفته میشود. در بسیاری از بازارهای آتی، سود و زیان معامله بهصورت روزانه محاسبه و ثبت میشود که به آن تسویه روزانه یا Mark-to-Market گفته میشود.
تسویه نهایی معمولاً به دو شکل انجام میشود:
- تسویه نقدی: اختلاف قیمت قرارداد بهصورت وجه نقد محاسبه میشود.
- تسویه فیزیکی: دارایی پایه طبق شرایط قرارداد تحویل داده میشود.
بسیاری از معاملهگران پیش از سررسید موقعیت خود را میبندند و الزاماً وارد مرحله دریافت شمش طلا نمیشوند. با این حال، آگاهی از روش تسویه برای مدیریت صحیح قرارداد ضروری است.
قرارداد آتی طلا در بازار جهانی COMEX
COMEX یکی از مهمترین بازارهای معاملات فلزات گرانبهاست که تحت نظارت مجموعه CME Group فعالیت میکند. قرارداد استاندارد طلای این بازار با نماد GC معمولاً شامل 100 اونس تروی طلا است؛ بنابراین تغییر 1 دلار در قیمت هر اونس، ارزش قرارداد را حدود 100 دلار تغییر میدهد.
قرارداد آتی طلا در COMEX بیشتر مورد استفاده معاملهگران بزرگ، شرکتهای معدنی، پالایشگران، بانکها و صندوقهای سرمایهگذاری قرار میگیرد. حجم معاملات بالا و نقدشوندگی مناسب، این بازار را به یکی از مراجع اصلی قیمتگذاری جهانی طلا تبدیل کرده است.
در COMEX، قرارداد طلا امکان تحویل فیزیکی دارد، اما بسیاری از معاملهگران با هدف پوشش ریسک یا کسب سود از نوسانات قیمت، پیش از سررسید موقعیت خود را میبندند. مشخصات قرارداد مانند اندازه، ماههای سررسید، ساعات معامله و قوانین تسویه ممکن است تغییر کند و باید بر اساس اطلاعات رسمی همان قرارداد بررسی شود. برای آشنایی با نامگذاری قراردادها و نماد طلا، میتوانید مقاله نماد طلا در فیوچرز را بخوانید.
قرارداد آتی طلا در بورس کالای ایران
بورس کالای ایران نیز با ارائه ابزارهای مشتقه، امکان معامله قراردادهای مرتبط با طلا را فراهم کرده است. در این بازار، دارایی پایه میتواند واحدهای صندوق طلا یا شمش طلا باشد. اندازه قرارداد، وجه تضمین، دامنه نوسان و روش تسویه نیز بر اساس مشخصات اعلامشده توسط بورس کالا تعیین میشود. قرارداد آتی شمش طلا و قرارداد آتی صندوق طلا دو ابزار متفاوت هستند و مشخصات قرارداد، اندازه، دارایی پایه و شرایط تسویه آنها میتواند متفاوت باشد.
قرارداد آتی صندوق طلا چیست؟
قرارداد آتی صندوق طلا قراردادی است که ارزش آن بر اساس قیمت واحدهای یک صندوق سرمایهگذاری طلا تعیین میشود. در این ابزار، معاملهگر مالک مستقیم شمش یا سکه فیزیکی نمیشود، بلکه روی تغییرات قیمت واحدهای صندوق در آینده موقعیت معاملاتی ایجاد میکند.
ارزش واحدهای صندوق طلا میتواند تحت تأثیر عواملی مانند قیمت جهانی طلا، نرخ ارز، ارزش داراییهای صندوق، حباب سکه و میزان عرضه و تقاضا تغییر کند. به همین دلیل، قیمت قرارداد آتی صندوق طلا علاوه بر قیمت جهانی طلا، از نرخ ارز، ارزش داراییهای صندوق و شرایط بازار داخلی نیز تأثیر میگیرد. در آموزش معاملات آتی طلا در بورس کالا، شناخت دارایی پایه اهمیت زیادی دارد. همچنین میزان وجه تضمین و اهرم قرارداد ثابت نیست و ممکن است با تصمیم بورس کالا یا تغییر شرایط بازار اصلاح شود.
قرارداد آتی شمش طلا چیست؟
قرارداد آتی شمش طلا ساختاری متفاوت از قرارداد آتی صندوق طلا دارد. در این قرارداد، شمش طلا بهعنوان دارایی پایه در نظر گرفته میشود، در حالی که در قرارداد آتی صندوق طلا، قیمت واحدهای صندوق مبنای محاسبه است. این تفاوت میتواند روی اندازه قرارداد، قیمتگذاری، شرایط تحویل و روش تسویه اثر بگذارد. بنابراین پیش از معامله باید مشخصات همان قرارداد بررسی شود و نباید ویژگیهای یک محصول را به محصول دیگر تعمیم داد.
برای درک بهتر تفاوت قیمتها در بازار داخلی، آشنایی با مفهوم مظنه طلا نیز مفید است. مظنه، معیار رایج قیمتگذاری طلای خام در بازار ایران است و با قیمت هر اونس طلا در بازار جهانی تفاوت دارد. برای اطلاعات بیشتر، مقاله مظنه طلا چیست را بخوانید.
مقایسه COMEX و بورس کالای ایران
COMEX و بورس کالای ایران هر دو امکان معامله قراردادهای مرتبط با طلا را فراهم میکنند، اما از نظر دارایی پایه، اندازه قرارداد، واحد قیمتگذاری و قوانین تسویه تفاوتهایی دارند. جدول زیر مهمترین ویژگیهای این دو بازار را مقایسه میکند.
| ویژگی | قرارداد طلای COMEX | قرارداد آتی صندوق طلا در بورس کالا |
|---|---|---|
| دارایی پایه | طلای استاندارد با اندازه قراردادی مشخص | واحدهای صندوق سرمایهگذاری طلا |
| اندازه قرارداد | قرارداد استاندارد GC برابر با 100 اونس تروی | بر اساس مشخصات اعلامی هر قرارداد |
| واحد قیمتگذاری | دلار به ازای هر اونس | ریال بر اساس ارزش واحدهای صندوق |
| وجه تضمین | بر اساس مقررات CME و شرایط بازار | بر اساس مقررات بورس کالا و اطلاعیه قرارداد |
| تسویه | امکان تسویه فیزیکی طبق مقررات قرارداد | بر اساس سازوکار اعلامی بورس کالا |
| عوامل موثر بر قیمت | طلای جهانی، نرخ بهره، دلار و عرضه و تقاضا | طلا، نرخ ارز، بازار داخلی و ارزش صندوق |
| نهاد بازار | CME Clearing و مقررات بازار آمریکا | بورس کالا و مقررات بازار سرمایه ایران |
این جدول نشان میدهد که پاسخ به سوال «معاملات آتی طلا چیست» در هر بازار باید با توجه به دارایی پایه و مقررات همان بازار داده شود. شباهت نام قراردادها به معنی یکسان بودن ریسک یا شیوه تسویه نیست.
کاربردهای معاملات آتی طلا
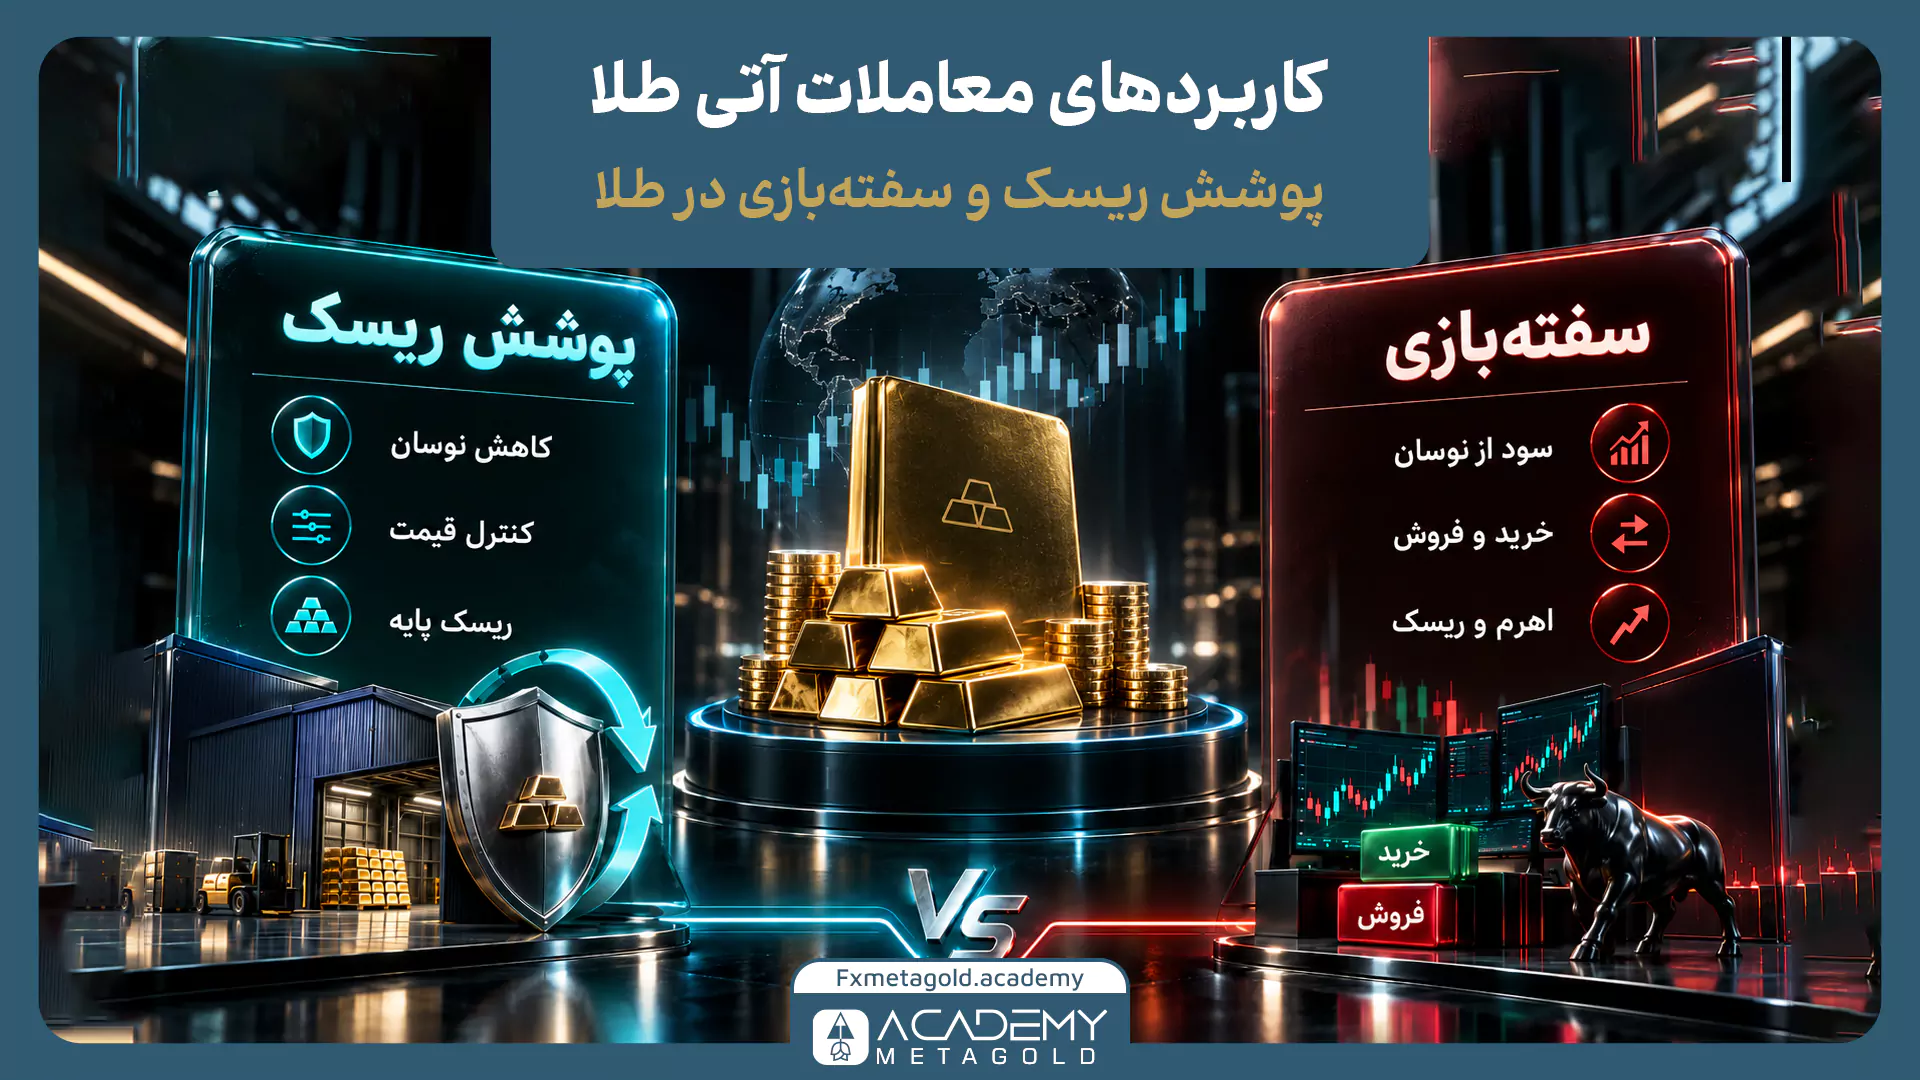
قراردادهای آتی طلا فقط برای کسب سود از تغییرات قیمت استفاده نمیشوند؛ این ابزار در بازارهای مالی برای مدیریت ریسک، کشف قیمت و معامله روی نوسانات نیز کاربرد دارد. دو کاربرد اصلی آن شامل پوشش ریسک و سفتهبازی است.
1. پوشش ریسک یا Hedging
تولیدکننده، واردکننده، صادرکننده یا دارنده طلا ممکن است از قرارداد آتی برای کاهش اثر نوسان قیمت استفاده کند. برای نمونه، شرکتی که قرار است چند ماه بعد طلا خریداری کند، ممکن است با گرفتن موقعیت مناسب بخشی از ریسک افزایش قیمت را کنترل کند. هجینگ سود قطعی ایجاد نمیکند. هدف آن کاهش حساسیت نسبت به نوسان قیمت است. ممکن است قیمت نقدی و قیمت آتی دقیقاً در یک مسیر حرکت نکنند و ریسک پایه یا Basis Risk باقی بماند.
2. سفتهبازی روی نوسان قیمت
برخی معاملهگران برای کسب بازده از تغییرات قیمت، وارد قرارداد آتی میشوند. این افراد میتوانند با موقعیت خرید از افزایش احتمالی قیمت و با موقعیت فروش از کاهش احتمالی قیمت استفاده کنند. سفتهبازی در بازار آتی به تحلیل، مدیریت سرمایه و کنترل ریسک نیاز دارد. پیشبینی جهت بازار به تنهایی کافی نیست، چون اندازه قرارداد و اهرم میتواند اثر یک حرکت کوچک قیمت را روی حساب افزایش دهد.
مزایا و محدودیتهای معاملات آتی طلا
معاملات آتی طلا در کنار فرصتهایی مانند استفاده از اهرم و امکان معامله دوطرفه، ریسکهایی مانند افزایش زیان و نیاز به مدیریت وجه تضمین نیز دارد. جدول زیر مهمترین مزایا و محدودیتهای این ابزار را نشان میدهد.
| مزایای معاملات آتی طلا | محدودیتها و ریسکهای معاملات آتی طلا |
|---|---|
| امکان استفاده از موقعیت خرید و فروش برای بهرهگیری از افزایش یا کاهش قیمت | افزایش سریع زیان به دلیل وجود اهرم |
| عدم نیاز به نگهداری فیزیکی شمش یا سکه در حساب معاملاتی | نیاز به حفظ وجه تضمین در طول دوره معامله |
| دسترسی به قراردادهای استاندارد با مشخصات مشخص | احتمال بسته شدن اجباری موقعیت در صورت کمبود موجودی |
| امکان پوشش بخشی از ریسک نوسان قیمت طلا | پیچیدگی محاسبه ارزش قرارداد و سود و زیان |
| نیاز به سرمایه اولیه کمتر نسبت به ارزش اسمی قرارداد | تفاوت قیمت قراردادها با سررسیدهای مختلف |
| شفافیت بیشتر در اندازه قرارداد، سررسید و شرایط تسویه | ریسک کاهش نقدشوندگی در برخی قراردادها |
| امکان استفاده از فرصتهای کوتاهمدت بازار | احتمال تغییر وجه تضمین یا قوانین معاملاتی |
| امکان معامله روی تغییرات قیمت طلا بدون نیاز به خرید و نگهداری فیزیکی شمش یا سکه | نیاز به شناخت ساختار قرارداد، اهرم و مدیریت ریسک برای معاملهگران تازهکار |
مثال عملی از محاسبه سود و زیان در معاملات آتی طلا
فرض کنید یک قرارداد آتی طلا اندازهای برابر با 100 اونس دارد و معاملهگر در قیمت 2,400 دلار وارد موقعیت خرید میشود. اگر قیمت به 2,405 دلار برسد، تغییر قیمت 5 دلار به ازای هر اونس است.
محاسبه سود فرضی: 5 دلار × 100 اونس = 500 دلار
اگر قیمت به 2,395 دلار کاهش پیدا کند، زیان فرضی نیز برابر با 500 دلار خواهد بود. این محاسبه پیش از در نظر گرفتن کارمزد، هزینههای تسویه و تغییرات وجه تضمین انجام میشود. در قراردادهای بورس کالای ایران، اندازه قرارداد و ارزش هر واحد متفاوت است. بنابراین نمیتوان محاسبه COMEX را برای قرارداد آتی صندوق طلا استفاده کرد. مشخصات هر قرارداد باید جداگانه بررسی شود.
تفاوت معاملات آتی طلا با فارکس و خرید فیزیکی
معاملات آتی طلا، فارکس و خرید فیزیکی هر سه به قیمت طلا مرتبط هستند، اما از نظر ساختار، هزینهها و نوع تعهد تفاوت دارند. درک این تفاوتها کمک میکند ابزار مناسبتری برای هدف معاملاتی خود انتخاب کنید.
در معاملات آتی طلا، اندازه قرارداد، تاریخ سررسید، وجه تضمین و شرایط تسویه از قبل مشخص است. در مقابل، معامله طلا در فارکس معمولاً از طریق قراردادهای کارگزاری انجام میشود و شرایطی مانند اندازه قرارداد، اسپرد و اهرم میتواند بین ارائهدهندگان مختلف متفاوت باشد. برای آشنایی با نماد مورد استفاده طلا در بازار فارکس، مقاله نماد طلا در فارکس چیست را مطالعه کنید؛ این نماد با نماد قراردادهای آتی در بورسهای رسمی یکسان نیست.
خرید فیزیکی طلا نیز ماهیت متفاوتی دارد. در این روش، معاملهگر با موضوعاتی مانند نگهداری، امنیت، اصالتسنجی، اجرت و اختلاف قیمت خرید و فروش مواجه است. در قرارداد آتی، نیاز به نگهداری فیزیکی وجود ندارد، اما مدیریت وجه تضمین، سررسید و ریسک تغییرات قیمت اهمیت بیشتری پیدا میکند.
جمعبندی؛ معاملات آتی طلا چیست؟
همانطور که در این مقاله خواندیم، برای درک پاسخ به پرسش معاملات آتی طلا چیست، باید ساختار اصلی این ابزار شامل قرارداد استاندارد، سررسید، وجه تضمین و روش تسویه را شناخت. در این بازار، معاملهگر کل ارزش طلا را پرداخت نمیکند، بلکه با قرار دادن وجه تضمین وارد موقعیت میشود و سود یا زیان بر اساس تغییر قیمت و اندازه قرارداد محاسبه میشود.
قراردادهای آتی طلا در بازارهای مختلف ساختار یکسانی ندارند. در COMEX، قرارداد استاندارد طلا بر پایه اونس و دلار تعریف میشود، در حالی که قراردادهای آتی طلا در بورس کالای ایران میتوانند بر مبنای صندوق طلا یا شمش باشند و از شرایط بازار داخلی و مقررات بورس کالا تأثیر بگیرند.
بنابراین، پیش از معامله باید مشخصات هر قرارداد، دارایی پایه، میزان وجه تضمین، تاریخ سررسید و روش تسویه همان بازار بررسی شود؛ زیرا شباهت نام قراردادها به معنی یکسان بودن ریسک و سازوکار آنها نیست.