
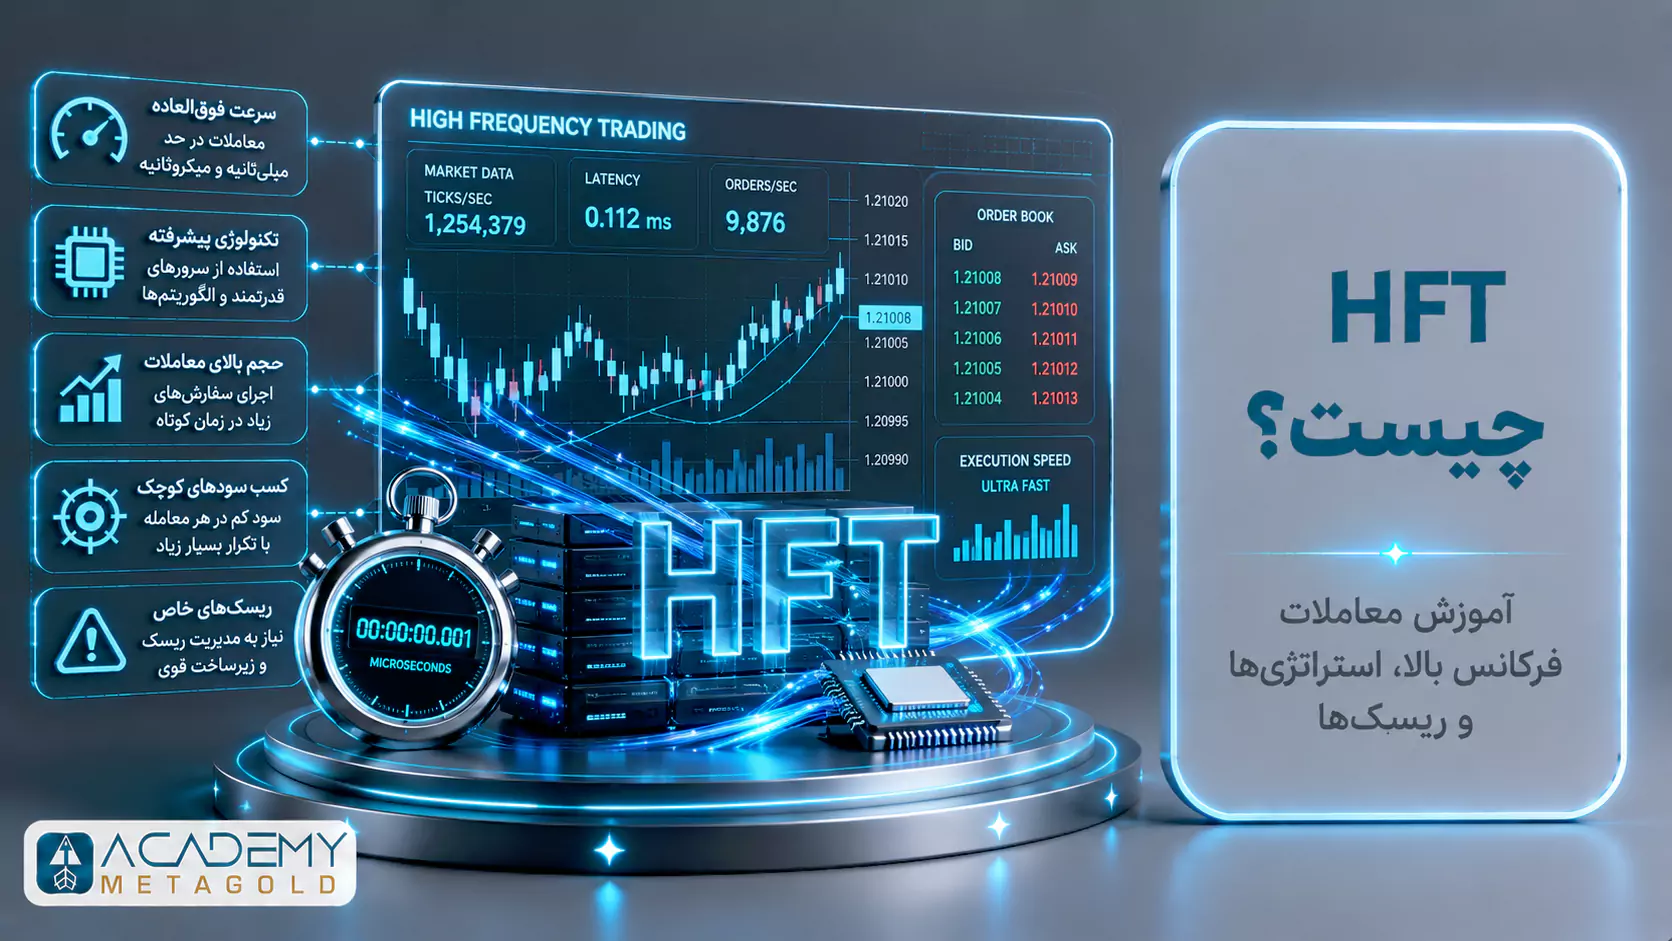

HFT چیست و چه ویژگیهایی دارد؟
معاملات فرکانس بالا یا HFT (مخفف High-Frequency Trading) زیرمجموعهای از معاملات الگوریتمی است که در آن برنامه کامپیوتری بازار را پیوسته میخواند و بدون تصمیم دستی، هزاران سفارش را در کسری از ثانیه ثبت، اصلاح یا لغو میکند. سامانه میتواند هزاران پیام سفارش را در کسری از ثانیه مدیریت کند، هرچند همه پیامها به معامله اجراشده تبدیل نمیشوند.
تعداد معامله بهتنهایی معیار کافی نیست. سرعت مسیریابی سفارش، دوره نگهداری کوتاه، نرخ بالای تغییر یا لغو سفارش و بسته بودن بیشتر موقعیتها در پایان روز نیز اهمیت دارند. این ویژگیها HFT را از الگوریتمهایی جدا میکنند که فقط یک سفارش بزرگ را برای کاهش اثر آن بر قیمت، طی چند ساعت به سفارشهای کوچکتر تقسیم میکنند.
تاریخچه کوتاه معاملات فرکانس بالا
ریشه این روش به گسترش معاملات الکترونیکی در دهه 1990 برمیگردد. دیجیتالی شدن دفتر سفارش، قدرت پردازش بیشتر و توسعه فیبر نوری در دهه 2000 زمان اجرا را از ثانیه به میلیثانیه و در بعضی زیرساختها به میکروثانیه رساند. محل سرور، مسیر شبکه و جایگاه سفارش در صف نیز به بخشی از رقابت میان شرکتهای فعال تبدیل شدند.
تفاوت HFT با معاملات الگوریتمی و اسکالپینگ چیست؟
هر HFT نوعی معامله الگوریتمی است، اما عکس آن درست نیست. یک اکسپرت میتواند روی تایمفریم 1 ساعته معامله کند و با وجود اجرای خودکار، بر سر چند میکروثانیه رقابت نداشته باشد. برای آشنایی با چارچوب طراحی قاعده، بکتست و اجرای خودکار، مقاله معاملات الگوریتمی را مطالعه کنید.
| معیار | HFT | معاملات الگوریتمی معمولی | اسکالپ دستی یا نیمهخودکار |
|---|---|---|---|
| افق تصمیم | میکروثانیه تا چند ثانیه | ثانیه تا روز | چند ثانیه تا چند دقیقه |
| عامل تصمیم | الگوریتم بدون دخالت انسانی در هر سفارش | الگوریتم طبق قواعد ازپیشتعریفشده | معاملهگر یا ابزار کمکی |
| زیرساخت | داده مستقیم، اتصال کمتأخیر، Co-location یا Proximity Hosting | VPS یا سرور معمولی هم ممکن است کافی باشد | پلتفرم معاملاتی و اینترنت پایدار |
| منبع مزیت | سرعت، جایگاه صف و اختلافهای بسیار کوچک | کیفیت مدل و قواعد معامله | تحلیل، زمانبندی و مدیریت معامله |
| تعداد و تغییر سفارش | بسیار زیاد | وابسته به استراتژی | محدودتر |
اسکالپ نیز بر باز و بستهکردن سریع معاملات تمرکز دارد، اما از نظر شیوه تصمیمگیری و سرعت اجرا با HFT متفاوت است. در اسکالپ، معاملهگر یا ابزار نیمهخودکار موقعیت را طی چند ثانیه تا چند دقیقه مدیریت میکند؛ در حالی که HFT با الگوریتم، داده مستقیم و زیرساخت کمتأخیر در بازههای بسیار کوتاهتر کار میکند.
معاملات فرکانس بالا HFT چگونه کار میکند؟
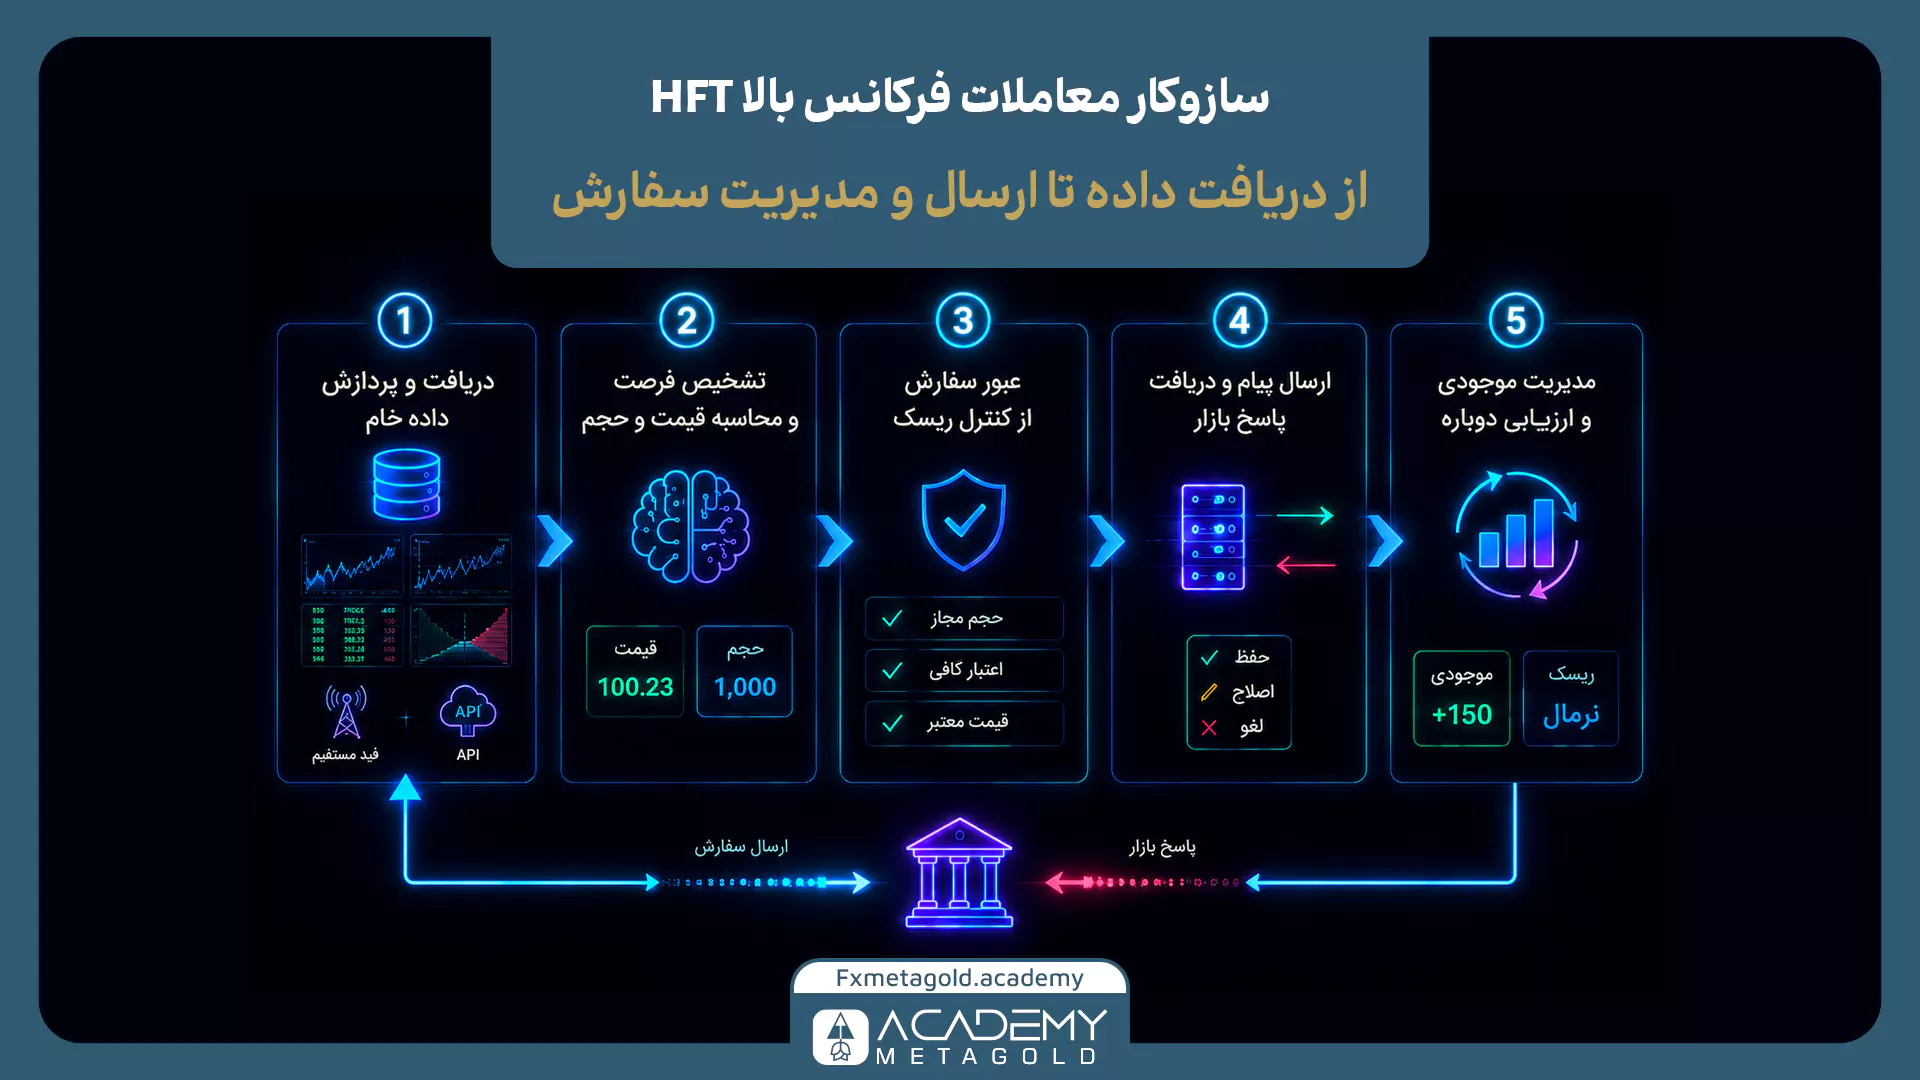
چرخه کار از Market Data Feed آغاز میشود. سامانه قیمت، حجم و عمق دفتر سفارش را دریافت میکند؛ الگوریتم شرایط را میسنجد؛ کنترلهای پیش از معامله حجم، اعتبار و قیمت را بررسی میکنند؛ سپس پیام به درگاه بازار میرود. پاسخ صرافی مشخص میکند سفارش حفظ، اصلاح یا لغو شود.
مسیر معمول را میتوان در 5 مرحله دید:
- دریافت و پردازش داده خام از فید مستقیم یا API؛
- تشخیص فرصت و محاسبه قیمت و حجم؛
- عبور سفارش از کنترل ریسک؛
- ارسال پیام و دریافت پاسخ بازار؛
- مدیریت موجودی و ارزیابی دوباره شرایط.
Co-location چیست؟ نقش کاهش تأخیر در معاملات HFT
Co-location یعنی سرور شرکت در همان مرکز داده یا فضای نزدیک به سامانه صرافی قرار گیرد. Proximity Hosting نیز فاصله میان سرور و محل اجرای سفارش را کاهش میدهد، هرچند الزاماً داخل مرکز داده صرافی نیست. چند میلیثانیه اختلاف در این مسیر میتواند جای سفارش در صف را تغییر دهد. تأخیر فقط به Ping اینترنت محدود نیست. زمان انتشار و رمزگشایی داده، انتقال شبکه، اجرای الگوریتم، کنترل ریسک و پردازش سفارش در Matching Engine همگی بخشی از Latency Budget هستند.
نکته: VPS نزدیک به سرور بروکر تأخیر شبکه را کم میکند، اما بدون داده مناسب، دسترسی مستقیم و مسیر اجرای سریع، یک سیستم معمولی را به HFT تبدیل نمیکند.
مثال عملی از اختلاف قیمت کوتاهمدت
فرض کنید یک سهم همزمان در دو محل با قیمتهای 100.00 و 100.02 دلار دیده میشود. الگوریتم در بازار ارزانتر میخرد و در بازار گرانتر میفروشد؛ اما اجرای فقط یک سمت یا تغییر قیمت میتواند نتیجه را معکوس کند. کارمزد، اسپرد، اسلیپیج و احتمال اجرای ناقص باید پیش از ارسال سفارش در مدل محاسبه شوند.
زیرساخت مورد نیاز برای تریدینگ با فرکانس بالا HFT
زیرساخت HFT از یک ربات و سرور مجازی فراتر میرود. شرکت به داده زمانبندیشده، شبکه پایدار، نرمافزار کمتأخیر و نظارت لحظهای نیاز دارد؛ زیرا یک خطا ممکن است در تعداد زیادی سفارش تکرار شود.
اجزای اصلی چنین محیطی عبارتند از:
- داده بازار: فید مستقیم، عمق سفارش و ساعت هماهنگ؛
- شبکه و پردازش: اتصال پشتیبان، سرور بهینه و کد سبک؛
- دسترسی: Direct Market Access یا درگاه اختصاصی؛
- کنترل ریسک: سقف اعتبار و موقعیت، کنترل قیمت و Kill Switch؛
- ثبت رویداد: گزارش سفارش، لغو، اجرا، خطا و نسخه الگوریتم.
هشدار: خاموشکردن کنترلهای پیش از معامله برای دستیابی به چند میکروثانیه سرعت بیشتر، ریسک فنی و حقوقی سنگینی ایجاد میکند. زیرساخت حرفهای باید بتواند پیش از گسترش خطا، ارسال سفارش را متوقف کند.
استراتژیهای HFT چیست؟
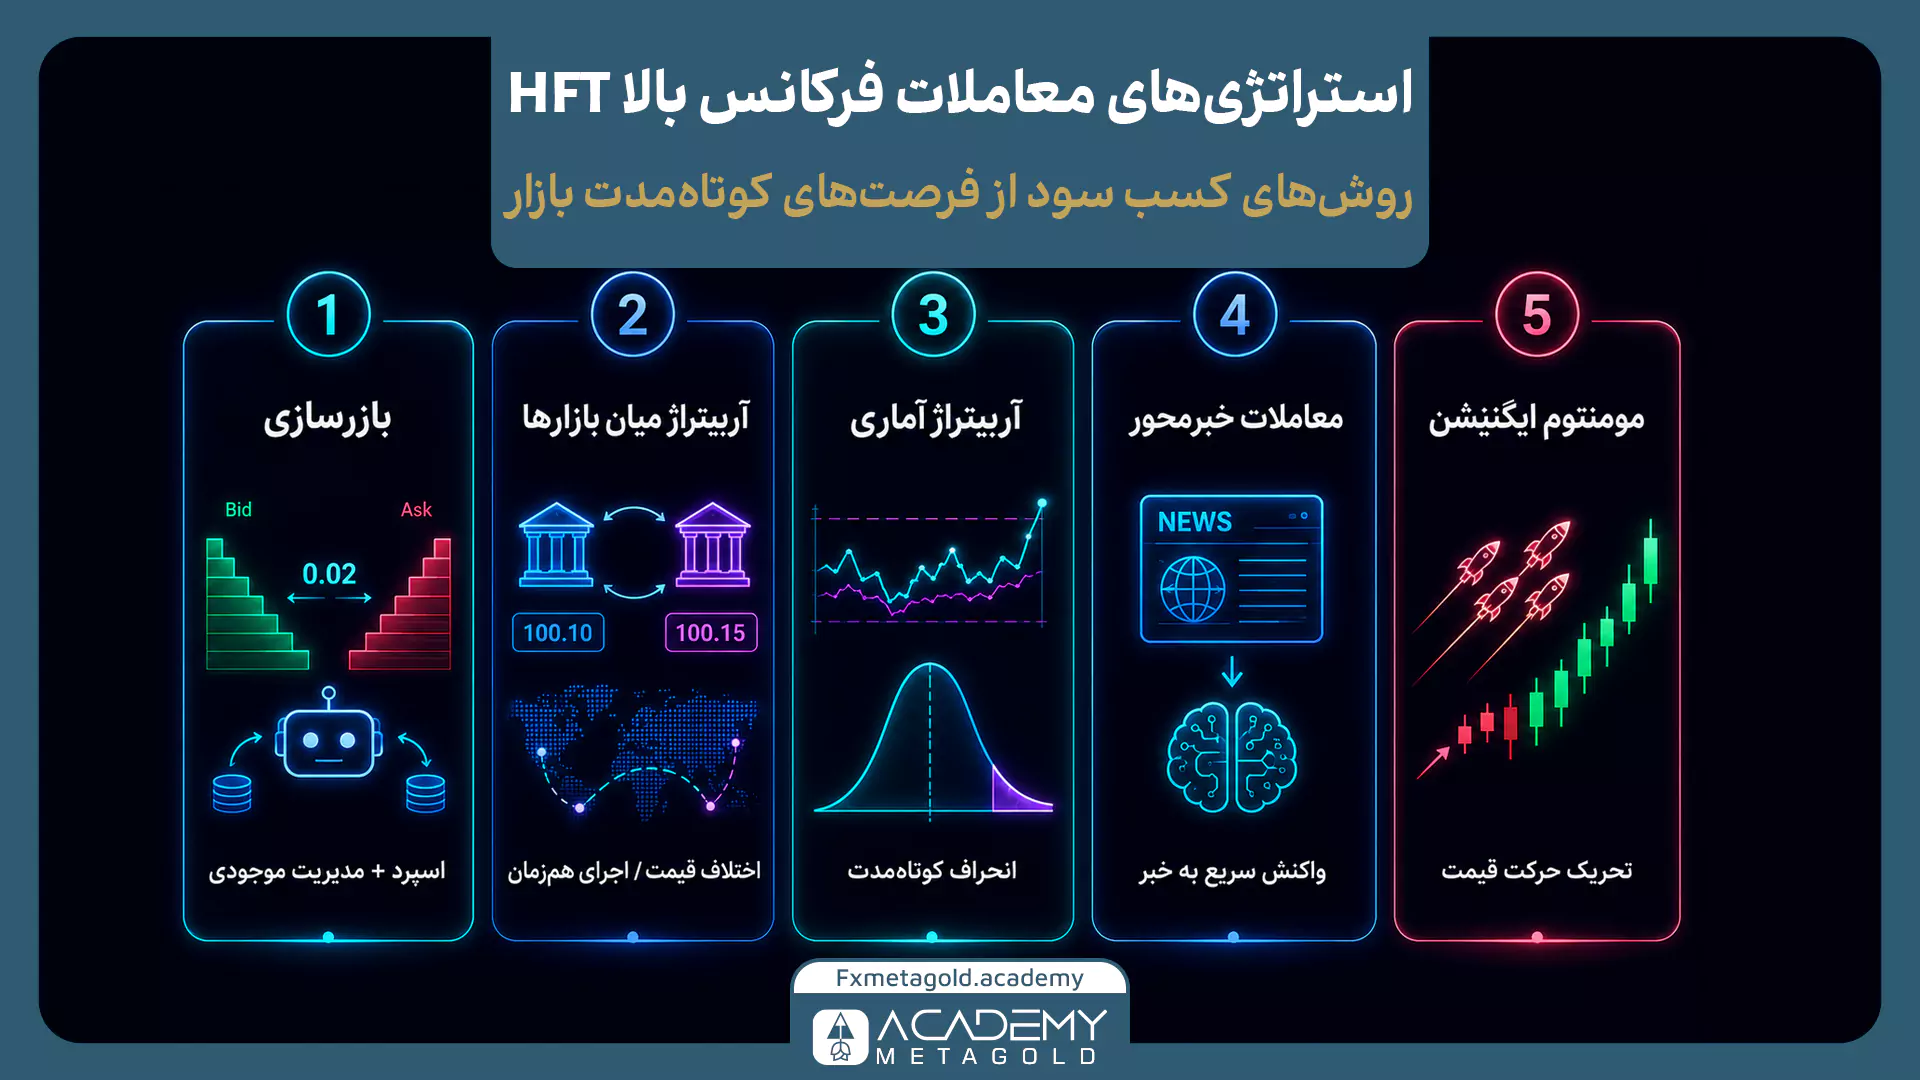
استراتژی HFT بر فرصتهای کوتاهمدت با حاشیه سود محدود تمرکز دارد و در هر تصمیم، عواملی مانند احتمال اجرا، جایگاه سفارش در صف، هزینه معامله و ریسک موجودی را میسنجد. در ادامه، استراتژیهای رایج معاملات فرکانس بالا را بررسی میکنیم.
1. بازارسازی یا Market Making
بازارساز سفارش خرید و فروش را نزدیک قیمت جاری قرار میدهد و تلاش میکند از فاصله میان آنها درآمد کسب کند. الگوریتم قیمتها را اصلاح و موجودی را محدود میکند؛ زیرا حرکت یکطرفه بازار ممکن است سود چند معامله کوچک را از بین ببرد.
2. آربیتراژ میان بازارها
آربیتراژ از اختلاف موقت قیمت یک دارایی یا داراییهای مرتبط در چند بازار استفاده میکند. هر دو سفارش باید پس از محاسبه هزینهها اجرا شوند؛ در غیر این صورت، انتقال موجودی و یکطرفهماندن معامله ریسک ایجاد میکند.
3. آربیتراژ آماری
مدل آماری رابطه چند دارایی را میسنجد و انحراف کوتاهمدت از الگوی معمول را معامله میکند. همبستگی ممکن است هنگام انتشار خبر یا تغییر وضعیت بازار از بین برود؛ بنابراین این استراتژی HFT به آزمون خارج از نمونه و کنترل ریسک مدل نیاز دارد.
4. معاملات مبتنی بر اخبار
سامانه خبرمحور نرخ بهره، تورم یا گزارش شرکت را از فید ماشینی میخواند و براساس قواعد مشخص واکنش نشان میدهد. خطای تفسیر، بازبینی آمار یا افزایش ناگهانی اسپرد میتواند نتیجه را برخلاف سیگنال اولیه تغییر دهد.
5. مومنتوم ایگنیشن
Momentum Ignition به ارسال مجموعهای از سفارشها یا معاملات با هدف تحریک حرکت قیمت و واکنش سایر الگوریتمها گفته میشود. این رفتار با معامله قانونی در جهت مومنتوم تفاوت دارد. اگر سفارشها برای ساخت عرضه یا تقاضای ظاهری و ایجاد حرکت مصنوعی ثبت شوند، ممکن است مصداق دستکاری بازار باشند.
مزایا و معایب معاملات فرکانس بالا
اثر HFT به نوع استراتژی و وضعیت بازار وابسته است؛ بازارسازی کمتأخیر با یک الگوریتم تهاجمی خبرمحور نتیجه یکسانی ندارد. در جدول زیر، مزایا و محدودیتهای HFT را مشاهده میکنید:
| مزایای معاملات فرکانس بالا | معایب معاملات فرکانس بالا |
|---|---|
| افزایش حجم سفارشهای خرید و فروش در شرایط عادی بازار | هزینه بالای دریافت داده، توسعه نرمافزار و نگهداری زیرساخت |
| کاهش فاصله Bid و Ask در بازارهای رقابتی و نقدشونده | رقابت پرهزینه بر سر سرعت و کوتاهبودن عمر مزیت فنی |
| انتقال سریعتر اطلاعات جدید به قیمت داراییها | گسترش سریع زیان در صورت بروز باگ یا دریافت داده اشتباه |
| هماهنگشدن قیمت داراییهای مرتبط در بازارهای مختلف | احتمال اجرای ناقص سفارش و ایجاد موقعیت ناخواسته |
| افزایش سرعت اجرای سفارش و استفاده از اختلافهای موقت قیمت | کاهش یا لغو سفارشها هنگام نوسان شدید و شکنندهشدن نقدینگی |
| کاهش نقش تصمیمهای احساسی در اجرای معاملات | دشواری نظارت بر حجم بالای سفارشها و احتمال رفتارهای دستکاریگرانه |
تأثیر HFT بر بازار و تریدرهای خرد
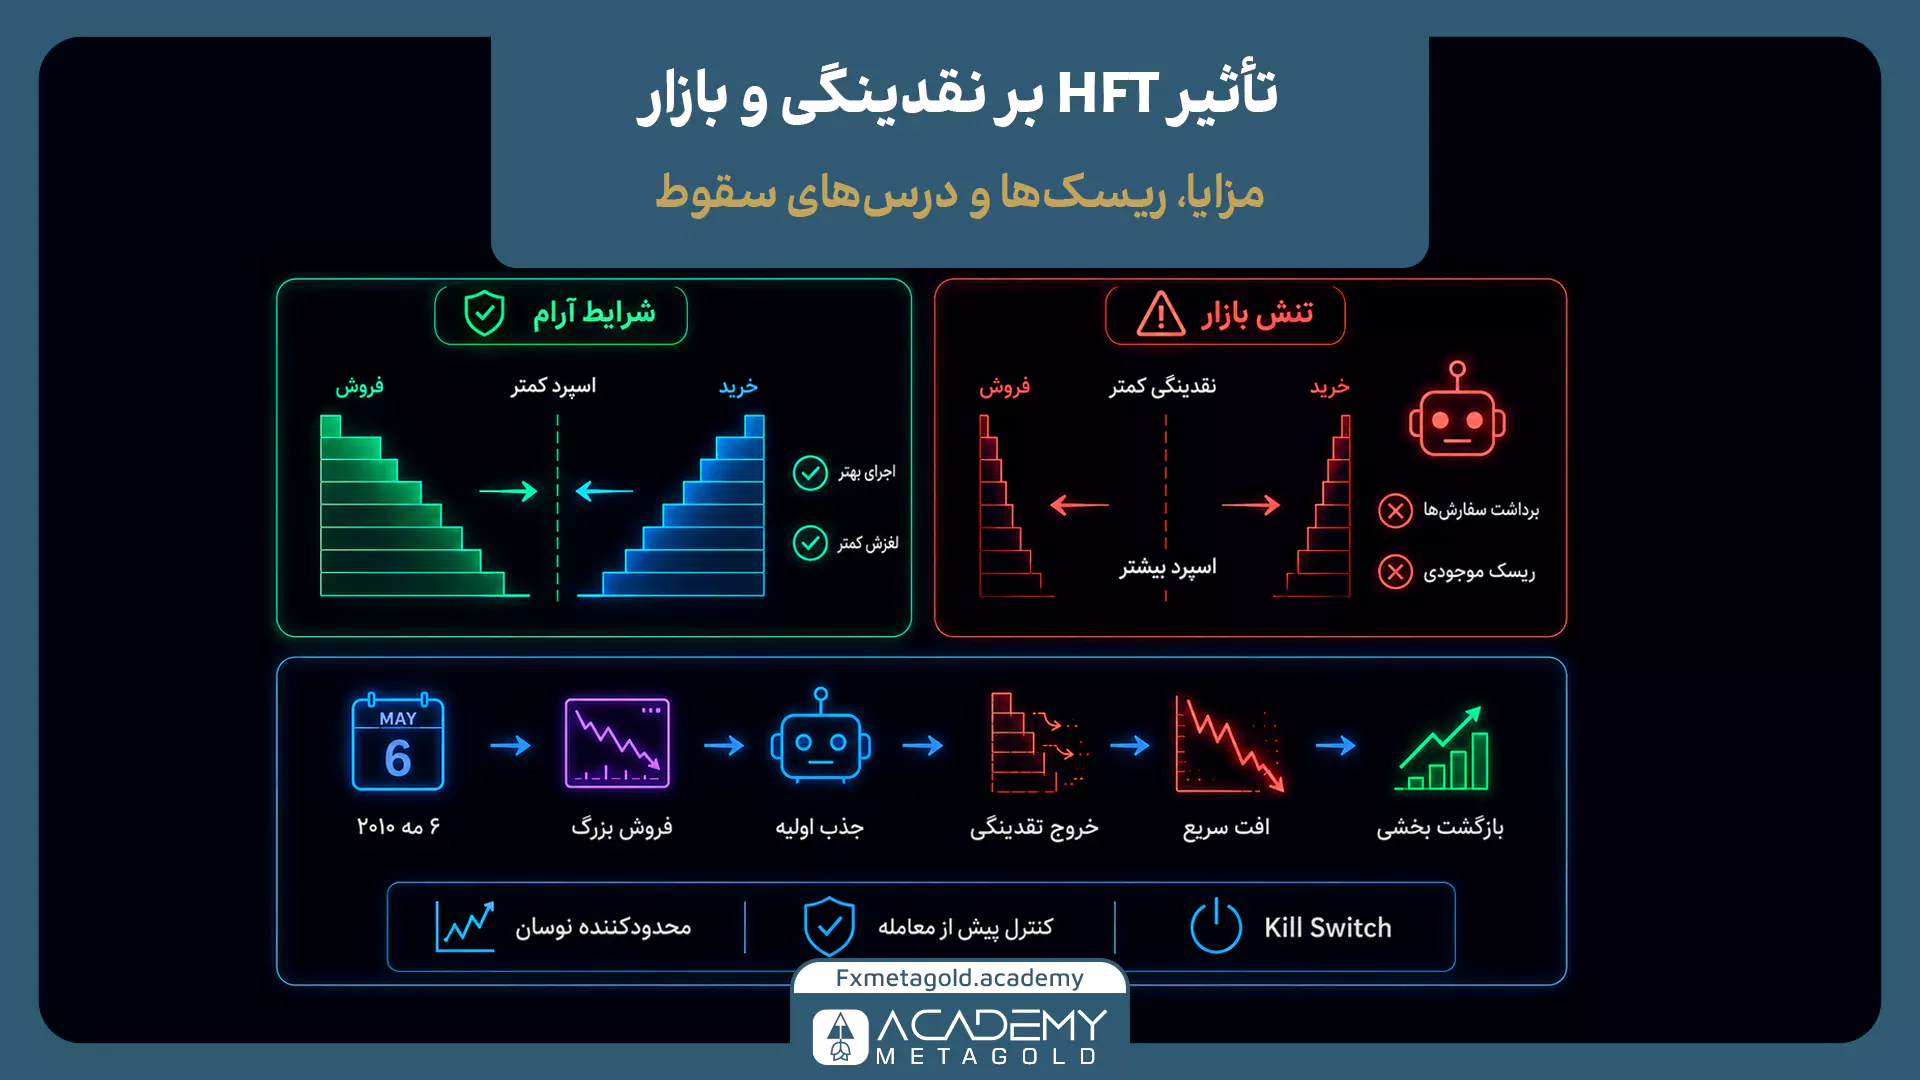
در شرایط آرام، بازارسازان پرسرعت میتوانند عمق سفارش را افزایش و فاصله قیمت خرید و فروش را کاهش دهند. معاملهگر خرد این اثر را به شکل هزینه ورود کمتر و اجرای نزدیکتر به قیمت درخواستی مشاهده میکند؛ زیرا افزایش نقدینگی در فارکس معمولاً احتمال اسلیپیج را کاهش میدهد و شرایط مناسبتری برای اجرای سفارش ایجاد میکند.
این نقدینگی همیشه پایدار نیست. الگوریتمها هنگام جهش نوسان، افزایش ریسک موجودی یا نامشخص بودن داده ممکن است سفارشهای خود را عقب بکشند. به همین دلیل، معاملات فرکانس بالا میتوانند در شرایط عادی به کاهش اسپرد و کشف سریعتر قیمت کمک کنند، اما هنگام تنش بازار احتمال دارد پایداری نقدینگی را کاهش دهند.
سناریوی واقعی: فلش کرش (Flash Crash) سال 2010
در 6 مه 2010 شاخصهای سهام آمریکا طی چند دقیقه افت شدیدی کردند و سپس بخشی از این حرکت بهسرعت جبران شد. بررسیهای رسمی نشان دادند که زنجیره اولیه با فروش گسترده یک الگوریتم اجرایی در بازار آتی آغاز شد، نه با یک استراتژی HFT مشخص. معاملهگران پرسرعت ابتدا بخشی از جریان سفارش را جذب کردند، اما کاهش موجودی یا خروج همزمان بعضی از آنها فشار نقدینگی را افزایش داد. این رویداد نشان داد رفتار مشابه الگوریتمها و نبود کنترل مناسب میتواند شدت یک شوک قیمتی را بیشتر کند. محدودکنندههای نوسان، کنترلهای پیش از معامله و Kill Switch برای مهار چنین زنجیرههایی به کار میروند.
جنجالها و مقررات HFT
بحث انصاف بیشتر به تفاوت سطح دسترسی مربوط است. شرکتی که Co-location و فید مستقیم دارد، تغییرات بازار را زودتر از کاربری دریافت میکند که از داده تجمیعشده و اینترنت عمومی استفاده میکند. موافقان این هزینه را بخشی از رقابت فناوری میدانند؛ منتقدان معتقدند اختلاف سرعت میتواند مزیتی نابرابر برای تعداد محدودی از شرکتها ایجاد کند.
خود HFT در بسیاری از بازارهای قانونگذاریشده ممنوع نیست، اما رفتار الگوریتم و نحوه دسترسی به بازار زیر نظارت قرار دارد. Spoofing، Layering، ثبت سفارش بدون قصد واقعی اجرا و مومنتوم ایگنیشن با هدف دستکاری ممکن است تخلف یا جرم باشند. نرخ لغو بالا بهتنهایی دستکاری را ثابت نمیکند و قصد، الگوی سفارش و اثر رفتار بر بازار نیز بررسی میشوند.
در آمریکا، Rule 15c3-5 بروکرهای دارای دسترسی مستقیم به بازار را ملزم میکند کنترلهای مالی و نظارتی پیش از معامله داشته باشند. در اتحادیه اروپا نیز MiFID II معاملات پرفرکانس را براساس زیرساخت کمتأخیر، تصمیم سیستمی و نرخ بالای پیام تعریف میکند. کنترل سامانه، ثبت زمانبندیشده سفارشها، نگهداری سوابق و امکان توقف سریع الگوریتم از الزامات رایج این چارچوبها هستند.
آیا افراد عادی میتوانند HFT انجام دهند؟
ساخت یک ربات سریع برای فرد ممکن است، اما HFT نهادی از خانه معمولاً توجیه فنی و اقتصادی ندارد. اینترنت عمومی، داده دیرتر، مسیر سفارش از بروکر، محدودیت API و نبود Co-location باعث میشوند سفارش معاملهگر خرد دیرتر از شرکتهای نزدیک به بازار برسد. هزینه ثابت زیرساخت نیز برای استراتژیهایی با حاشیه کوچک سنگین است.
این چکلیست مرز میان ربات سریع و HFT واقعی را روشن میکند:
- آیا داده مستقیم و Co-location، Proximity Hosting یا DMA در دسترس است؟
- آیا تأخیر کل مسیر، نه فقط Ping شبکه، اندازهگیری میشود؟
- آیا هزینهها و احتمال پرشدن سفارش در مدل قرار دارند؟
- آیا سقف موقعیت، کنترل پیش از معامله و Kill Switch فعال هستند؟
- آیا قوانین بازار و بروکر این نرخ پیام را مجاز میدانند؟
اگر پاسخ چند مورد منفی است، نام دقیقتر پروژه احتمالاً الگوتریدینگ سریع یا اسکالپ خودکار است. شروع با داده ثبتشده، بکتست، شبیهسازی هزینه و حساب آزمایشی، معیار واقعبینانهتری برای ارزیابی چنین سیستمی میسازد.
HFT در بازار ایران امکانپذیر است؟
در بازار سرمایه ایران، اجرای معاملات فرکانس بالا (HFT) به دسترسی کارگزاری، نوع API، سقف سفارش و مقررات بورس وابسته است. مسیری که سفارش را از سامانههای آنلاین معمولی و محدودیتهای پیام عبور میدهد، لزوماً شرایط HFT را ندارد. آخرین مستندات رسمی کارگزاری و بورس باید پیش از طراحی بررسی شوند و نمیتوان قواعد بازارهای خارجی را مستقیماً به بازار ایران تعمیم داد.
در فارکس، اکسپرت MetaTrader یا VPS فقط بخشی از تأخیر را کم میکند. نبود دسترسی هممکان به Matching Engine و فید مستقیم چند بازار باعث میشود بسیاری از این سیستمها در گروه اسکالپ سریع یا معاملات الگوریتمی قرار بگیرند، نه معاملات فرکانس بالا HFT.
معاملات فرکانس بالا در کریپتو چگونه است؟
فعالیت 24 ساعته، چندپارچگی صرافیها و تفاوت قیمت میان آنها، کریپتو را به بستری برای بازارسازی و آربیتراژ الگوریتمی تبدیل کرده است. سامانهها اطلاعات دفتر سفارش را از WebSocket دریافت میکنند و با API سفارش میفرستند. اجرای HFT در این بازار به موجودی همزمان در چند صرافی و کنترل دقیق هزینه نیاز دارد.
محدودیت API، توقف برداشت، تفاوت Tick Size، کارمزد Maker و Taker، لیکوییدشدن و قطع صرافی میتواند یک فرصت آربیتراژ ظاهری را بیاثر کند. انتقال دارایی معمولاً بیشتر از عمر فرصت زمان میبرد؛ به همین دلیل، اجرای دوطرفه به موجودی ازپیشتوزیعشده در صرافیهای مختلف نیاز دارد.
نکته مهم: پیش از اجرای استراتژی HFT در کریپتو، نرخ پیام، کارمزد، اولویت صف، سیاست لغو سفارش و قواعد معاملاتی هر صرافی را جداگانه بررسی کنید.
جمعبندی؛ HFT رقابت بر سر کل مسیر اجراست
پاسخ دقیق به سؤال HFT چیست فقط «تعداد زیاد معامله در زمان کوتاه» نیست. معاملات فرکانس بالا ترکیبی از الگوریتم، داده مستقیم، زیرساخت کمتأخیر، دسترسی مناسب به بازار و کنترل ریسک لحظهای است. هزینه فناوری، رقابت بر سر سرعت و الزامات نظارتی، این روش را از یک ربات معاملاتی معمولی جدا میکنند. برای معاملهگر خرد، شناخت HFT به درک بهتر اسپرد، نقدینگی، سرعت واکنش بازار و محدودیت اجرای سفارش کمک میکند. اگر به معاملهگری سیستماتیک علاقه دارید، بهجای رقابت بر سر سرعت، ساخت یک استراتژی معاملاتی پیشرفته و بکتستشده نقطه شروع واقعبینانهتری است.
⚠️ معامله در بازارهای مالی با ریسک بالایی همراه است. محتوای این مقاله صرفاً آموزشی است و توصیه سرمایهگذاری محسوب نمیشود.