
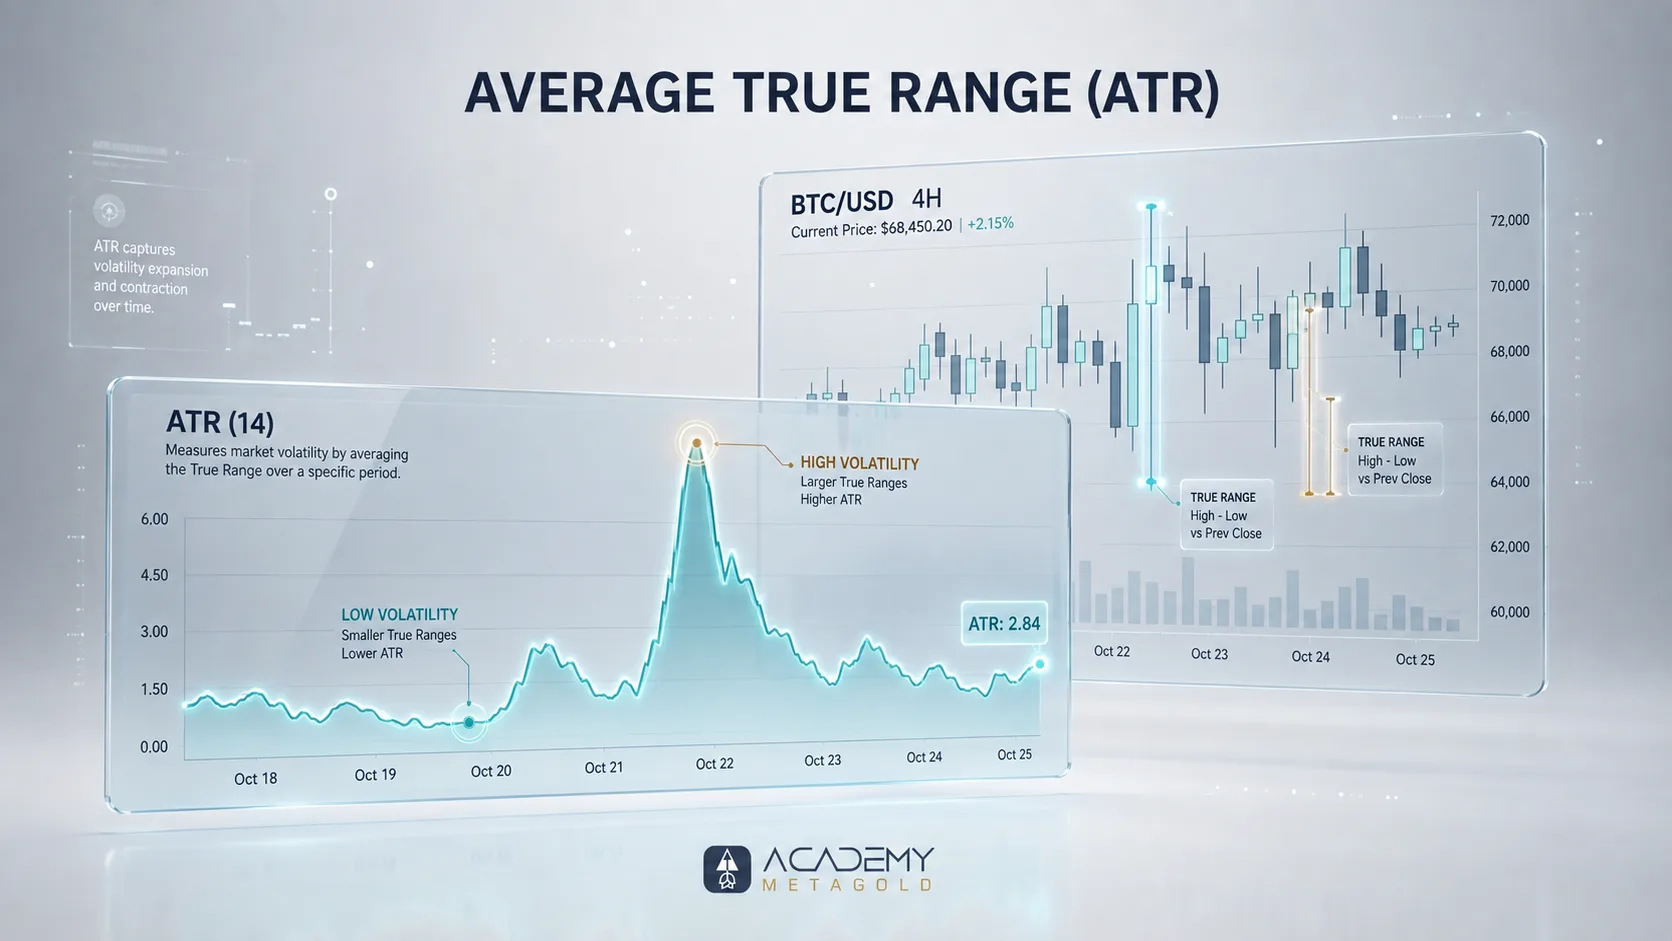
اندیکاتور ATR یا Average True Range یکی از ابزارهای استاندارد متاتریدر برای اندازهگیری نوسانات بازار است. این اندیکاتور بهصورت پیشفرض در MetaTrader 4 و MetaTrader 5 وجود دارد و برای استفاده از نسخه اصلی آن نیازی به دانلود یا نصب فایل جداگانه نیست. ATR جهت حرکت قیمت را مشخص نمیکند؛ بلکه نشان میدهد قیمت در یک دوره مشخص بهطور متوسط چه مقدار نوسان داشته است. معاملهگران از این اطلاعات برای بررسی شرایط بازار، تعیین فاصله مناسب حد ضرر و مدیریت ریسک معاملات استفاده میکنند. در ادامه، نحوه فعالسازی ATR در متاتریدر، تنظیمات Period، روش خواندن مقدار ATR و کاربرد آن در معاملات فارکس و طلا را مرحلهبهمرحله بررسی میکنیم.
مشخصات اندیکاتور ATR
| مشخصات | مقدار |
|---|---|
| نام اندیکاتور | Average True Range |
| مخفف | ATR |
| نوع | Volatility Indicator |
| توسعهدهنده اولیه | J. Welles Wilder Jr. |
| کاربرد اصلی | اندازهگیری نوسانات |
| تنظیم پیشفرض | 14 Period |
| پلتفرم | MT4، MT5، TradingView و سایر پلتفرمها |
| نیاز به دانلود در متاتریدر | خیر |
| نمایش | پنجره جداگانه زیر نمودار |
آموزش ویدیویی اندیکاتور ATR
در این ویدیو نحوه نصب اندیکاتور ATR در متاتریدر، تنظیم پارامترهای اصلی و روش استفاده از خروجی این ابزار روی نمودار آموزش داده میشود.
اندیکاتور ATR چیست؟
ATR مخفف Average True Range به معنی «میانگین دامنه واقعی حرکت قیمت» است. این اندیکاتور توسط ولز وایلدر (Welles Wilder) معرفی شد و برای اندازهگیری میزان نوسانات قیمت در یک بازه زمانی مشخص استفاده میشود. برخلاف اندیکاتورهایی مانند RSI یا MACD که بیشتر برای بررسی مومنتوم و روند استفاده میشوند، اندیکاتور ATR فقط میزان حرکت و دامنه نوسان قیمت را نمایش میدهد. این ابزار در یک پنجره جداگانه زیر نمودار یا در برخی نسخهها روی نمودار نمایش داده میشود و مقدار آن نشاندهنده شدت نوسانات فعلی بازار است.
اندیکاتور ATR چگونه کار میکند؟
اندیکاتور ATR با بررسی محدوده حرکت قیمت در کندلهای گذشته، میانگین میزان نوسان بازار را محاسبه میکند. این اندیکاتور از مفهوم True Range استفاده میکند که فاصله واقعی حرکت قیمت در هر کندل را بررسی میکند.
به زبان ساده:
- مقدار بالاتر ATR نشاندهنده افزایش نوسانات بازار است.
- مقدار پایینتر ATR نشاندهنده کاهش نوسان و آرامتر شدن حرکت قیمت است.
ATR مشخص نمیکند که قیمت صعودی خواهد شد یا نزولی؛ بلکه فقط میزان انرژی و دامنه حرکت بازار را نشان میدهد. به همین دلیل بسیاری از معاملهگران از این ابزار برای تعیین فاصله حد ضرر، اندازه موقعیت معاملاتی و بررسی شرایط بازار استفاده میکنند.
فرمول اندیکاتور ATR چگونه محاسبه میشود؟
اندیکاتور ATR بر اساس مفهوم True Range یا «دامنه واقعی» محاسبه میشود. True Range تلاش میکند میزان واقعی حرکت قیمت در هر کندل را با در نظر گرفتن فاصله احتمالی قیمت نسبت به بستهشدن کندل قبلی اندازهگیری کند.
برای محاسبه True Range، بزرگترین مقدار از میان سه حالت زیر انتخاب میشود:
- اختلاف قیمت High و Low کندل فعلی
- اختلاف مطلق High کندل فعلی و Close کندل قبلی
- اختلاف مطلق Low کندل فعلی و Close کندل قبلی
فرمول True Range به شکل زیر نوشته میشود:
TR = Max[(High − Low)، |High − Previous Close|، |Low − Previous Close|]
پس از محاسبه True Range برای چند کندل، مقدار ATR از میانگین این مقادیر در دوره انتخابشده به دست میآید. در تنظیم استاندارد ATR 14، محاسبات بر اساس 14 دوره انجام میشود.
به همین دلیل، اگر دامنه حرکت قیمت در کندلهای اخیر افزایش پیدا کند، مقدار ATR نیز معمولاً افزایش مییابد. در مقابل، کاهش دامنه حرکتی بازار باعث پایینتر آمدن ATR میشود. این مقدار تنها شدت نوسان را نشان میدهد و اطلاعاتی درباره صعودی یا نزولی بودن جهت حرکت قیمت ارائه نمیکند.
عدد ATR چه چیزی را نشان میدهد؟
عدد ATR نشاندهنده متوسط دامنه نوسان قیمت در دوره و تایمفریم انتخابشده است. هرچه مقدار ATR بزرگتر باشد، بازار در آن بازه زمانی نوسان بیشتری داشته و هرچه این مقدار کوچکتر باشد، دامنه حرکات قیمت محدودتر بوده است. برای مثال، اگر مقدار ATR در جفتارز EUR/USD برابر با 0.0010 باشد، این عدد تقریباً معادل 10 پیپ نوسان متوسط در دوره انتخابشده است.
در بازار طلا نیز اگر مقدار ATR در نماد XAU/USD برابر با 20 باشد، میتوان گفت دامنه واقعی حرکت قیمت در دوره مورد بررسی بهطور متوسط حدود 20 دلار بوده است. البته تفسیر عدد ATR به نوع نماد معاملاتی، تعداد اعشار قیمت، تایمفریم و واحد نمایش قیمت بستگی دارد. بنابراین مقدار ATR باید متناسب با همان بازار و نموداری که روی آن استفاده میشود بررسی شود.
نکته مهم این است که عدد ATR جهت حرکت بازار را مشخص نمیکند. افزایش ATR فقط نشان میدهد نوسانات بیشتر شدهاند و بهتنهایی به معنی صعودی یا نزولی بودن قیمت نیست.
تنظیمات اندیکاتور ATR
تنظیمات اندیکاتور ATR ساده است و مهمترین پارامتر آن Period یا دوره محاسبه است. این پارامتر مشخص میکند اندیکاتور برای محاسبه میانگین نوسان بازار، چند کندل گذشته را در نظر بگیرد. بهصورت پیشفرض، مقدار Period در ATR روی 14 قرار دارد. به این معنی که اندیکاتور دامنه واقعی حرکت قیمت را در 14 دوره گذشته بررسی میکند و بر اساس آن مقدار نوسان فعلی بازار را نمایش میدهد.
کاهش مقدار Period باعث میشود ATR سریعتر به تغییرات جدید نوسان واکنش نشان دهد، اما در مقابل مقدار آن حساستر و متغیرتر خواهد شد. افزایش Period نیز باعث میشود خروجی اندیکاتور نرمتر شود و تغییرات کوتاهمدت تأثیر کمتری روی آن داشته باشند.
| تنظیم | کاربرد |
|---|---|
| Period | تعیین تعداد کندلهای مورد استفاده در محاسبه ATR |
| Style | تغییر رنگ، ضخامت و ظاهر خط اندیکاتور |
| Levels | افزودن سطوح دلخواه برای مقایسه مقدار ATR |
مهمترین تنظیم برای تحلیل ATR همان Period است و سایر گزینهها بیشتر به نحوه نمایش اندیکاتور روی نمودار مربوط میشوند.
بهترین تنظیمات ATR چیست؟
برای اندیکاتور ATR نمیتوان یک تنظیم ثابت را بهعنوان بهترین گزینه برای همه بازارها و تایمفریمها در نظر گرفت. مقدار مناسب Period به سبک معاملاتی، تایمفریم و میزان حساسیتی که معاملهگر نسبت به تغییرات نوسان نیاز دارد بستگی دارد. تنظیم پیشفرض و رایج ATR، دوره 14 است. این مقدار تعادل مناسبی بین واکنش به نوسانات جدید و کاهش حرکات کوتاهمدت ایجاد میکند و میتواند نقطه شروع مناسبی برای بررسی ATR باشد.
| رفتار اندیکاتور | Period |
|---|---|
| حساستر به تغییرات جدید نوسان و دارای واکنش سریعتر | 7 |
| تنظیم استاندارد و متعادل برای بسیاری از کاربردها | 14 |
| نرمتر و با حساسیت کمتر نسبت به نوسانات کوتاهمدت | 21 |
| مناسبتر برای بررسی تغییرات نوسان در بازههای بلندتر | 50 |
هرچه Period کمتر باشد، ATR سریعتر به تغییرات جدید بازار واکنش نشان میدهد، اما مقدار آن نیز میتواند نوسان بیشتری داشته باشد. در مقابل، Periodهای بالاتر خروجی نرمتری ایجاد میکنند و تأثیر حرکات کوتاهمدت را کاهش میدهند. به همین دلیل، بهتر است تنظیم ATR بر اساس بازار و استراتژی معاملاتی انتخاب و پیش از استفاده در معاملات واقعی، در دادههای گذشته بررسی شود. مقدار 14 را میتوان تنظیم استاندارد دانست، اما لزوماً بهترین تنظیم برای همه شرایط بازار نیست.
استراتژی معامله با اندیکاتور ATR
اندیکاتور ATR بهتنهایی برای مشخص کردن نقطه ورود یا جهت معامله استفاده نمیشود، اما میتواند در کنار سایر ابزارهای تحلیل تکنیکال برای مدیریت بهتر معامله و ارزیابی شرایط نوسان بازار به کار رود. مهمترین کاربرد ATR در استراتژیهای معاملاتی، تنظیم تصمیمها بر اساس میزان نوسان فعلی بازار است.
استفاده از ATR برای تعیین حد ضرر
یکی از رایجترین روشها، تعیین فاصله حد ضرر بر اساس مقدار ATR است. در این روش، معاملهگر میتواند فاصله Stop Loss را بهصورت ضریبی از ATR در نظر بگیرد. برای مثال، اگر ATR برابر با 20 پیپ باشد و در استراتژی از ضریب 1.5 استفاده شود، فاصله حد ضرر برابر با 30 پیپ خواهد بود.
20 × 1.5 = 30 پیپ
این روش کمک میکند حد ضرر با میزان نوسان بازار هماهنگ باشد و صرفاً بر اساس یک فاصله ثابت تعیین نشود.
استفاده از ATR در معاملات شکست
ATR میتواند برای بررسی افزایش یا کاهش نوسان هنگام شکست سطوح مهم نیز استفاده شود. اگر قیمت از یک محدوده حمایتی یا مقاومتی خارج شود و همزمان مقدار ATR افزایش پیدا کند، این وضعیت میتواند نشاندهنده افزایش فعالیت و دامنه حرکت بازار باشد. البته افزایش ATR بهتنهایی شکست معتبر را تأیید نمیکند و بهتر است در کنار ساختار قیمت، حجم و سایر نشانههای تحلیلی بررسی شود.
استفاده از ATR برای مدیریت حجم معامله
مقدار ATR میتواند در مدیریت ریسک و تعیین حجم معامله نیز کاربرد داشته باشد. زمانی که نوسانات بازار افزایش پیدا میکنند و فاصله حد ضرر بزرگتر میشود، معاملهگر میتواند حجم موقعیت را کاهش دهد تا میزان ریسک معامله در محدوده مشخصی باقی بماند. در شرایط کمنوسان نیز ممکن است فاصله حد ضرر کمتر شود و حجم معامله بر اساس همان میزان ریسک تنظیم شود.
ترکیب ATR با سایر ابزارهای تحلیل
ATR معمولاً در کنار ابزارهایی مانند حمایت و مقاومت، میانگین متحرک، پرایس اکشن و ساختار بازار استفاده میشود. این اندیکاتور میتواند اطلاعات مربوط به شدت نوسان را به تحلیل اضافه کند، اما جهت حرکت قیمت را مشخص نمیکند. به همین دلیل، بهتر است ATR را بهعنوان یک ابزار مکمل برای مدیریت معامله و سنجش نوسان در نظر گرفت، نه یک استراتژی مستقل برای صدور سیگنال خرید و فروش.
اضافه کردن اندیکاتور ATR به نمودار در متاتریدر
اندیکاتور ATR بهصورت پیشفرض در متاتریدر 4 و متاتریدر 5 وجود دارد و برای استفاده از نسخه استاندارد آن نیازی به دانلود یا نصب فایل جداگانه نیست. برای اضافه کردن این اندیکاتور به نمودار، مراحل زیر را انجام دهید:
- نرمافزار MetaTrader را باز کنید.
- از منوی “Insert” وارد بخش “Indicators” شوید.
- گزینه “Oscillators” را انتخاب کنید.
- روی “Average True Range” کلیک کنید.
- در پنجره تنظیمات، مقدار “Period” را مشخص کنید؛ مقدار پیشفرض معمولاً 14 است.
- روی “OK” بزنید تا ATR در پنجرهای جداگانه زیر نمودار نمایش داده شود.
در صورتی که از نسخه سفارشی ATR با امکاناتی مانند هشدار، نمایش سیگنال یا تنظیمات اضافی استفاده میکنید، ممکن است نیاز باشد فایل اندیکاتور را به پوشه Indicators متاتریدر اضافه کنید.
نحوه استفاده از اندیکاتور ATR
اندیکاتور ATR بیشتر برای بررسی میزان نوسان بازار و مدیریت معامله استفاده میشود.
- تعیین حد ضرر بر اساس نوسان: یکی از کاربردهای رایج ATR این است که معاملهگر فاصله حد ضرر را با توجه به میزان حرکت معمول قیمت تنظیم کند. برای مثال، در بازاری با ATR بالاتر، حد ضرر بسیار نزدیک ممکن است باعث خروج زودهنگام از معامله شود.
- بررسی شرایط بازار: افزایش ATR معمولاً نشاندهنده افزایش فعالیت و نوسان بازار است. کاهش ATR نیز میتواند بیانگر کاهش حرکت قیمت باشد.
- مدیریت حجم معامله: برخی معاملهگران با توجه به میزان نوسان بازار، حجم معاملات خود را تنظیم میکنند تا ریسک معاملات کنترل شود.
مثال عملی استفاده از ATR در معامله
فرض کنید در نمودار “EUR/USD” و تایمفریم یکساعته، مقدار ATR با دوره 14 برابر 0.0015 باشد. این مقدار تقریباً معادل 15 پیپ نوسان متوسط در دوره مورد بررسی است. اگر معاملهگر در سیستم معاملاتی خود فاصله حد ضرر را برابر با 1.5 برابر ATR در نظر بگیرد، محاسبه به شکل زیر خواهد بود:
15 × 1.5 = 22.5 پیپ
در این مثال، فاصله حد ضرر حدود **22.5 پیپ** در نظر گرفته میشود. استفاده از ATR به معاملهگر کمک میکند فاصله حد ضرر را متناسب با میزان نوسان فعلی بازار تنظیم کند؛ به همین دلیل در دورههای پرنوسان، فاصله حد ضرر معمولاً بیشتر و در شرایط کمنوسان کمتر خواهد بود.
البته ضریب 1.5 یک مقدار ثابت یا استاندارد برای همه معاملات نیست. انتخاب ضریب مناسب باید بر اساس استراتژی معاملاتی، تایمفریم، نوع بازار و نتایج بکتست انجام شود. ATR نیز بهتنهایی نقطه ورود یا خروج از معامله را تعیین نمیکند و بیشتر برای مدیریت ریسک و تنظیم فاصله حد ضرر کاربرد دارد.
استفاده از اندیکاتور ATR برای طلا
اندیکاتور ATR برای بررسی میزان نوسان طلا در نماد XAU/USD نیز کاربرد دارد. از آنجا که طلا در بسیاری از ساعات بازار نوسانات قابلتوجهی دارد، ATR میتواند به معاملهگر کمک کند شدت حرکات قیمت را بهتر ارزیابی کند و فاصله حد ضرر را متناسب با شرایط بازار در نظر بگیرد. برای مثال، اگر مقدار ATR(14) در نمودار یکساعته XAU/USD برابر با 18 باشد، این مقدار نشان میدهد دامنه واقعی حرکت قیمت در دوره مورد بررسی بهطور متوسط حدود 18 دلار بوده است. افزایش این عدد میتواند نشاندهنده بیشتر شدن نوسانات طلا و کاهش آن بیانگر آرامتر شدن حرکات قیمت باشد.
یکی از کاربردهای ATR در معاملات طلا، تعیین فاصله حد ضرر بر اساس نوسان فعلی بازار است. در شرایطی که ATR افزایش پیدا میکند، استفاده از حد ضرر بسیار نزدیک میتواند احتمال خروج زودهنگام از معامله را بیشتر کند. در مقابل، زمانی که نوسانات کاهش یافتهاند، ممکن است استفاده از فاصلههای بسیار بزرگ با شرایط فعلی بازار هماهنگ نباشد.
با این حال، مقدار ATR در طلا به تایمفریم، دوره محاسبه و شرایط بازار بستگی دارد و نمیتوان یک عدد ثابت را بهعنوان مقدار مناسب برای همه معاملات در نظر گرفت. همچنین ATR جهت حرکت XAU/USD را مشخص نمیکند و بهتر است در کنار ساختار قیمت، سطوح مهم و سایر ابزارهای تحلیلی استفاده شود.
تفاوت ATR با ADX، Bollinger Bands و ATR Trailing Stop
اندیکاتور ATR با وجود اینکه در گروه ابزارهای تحلیل تکنیکال قرار میگیرد، کاربرد متفاوتی نسبت به برخی اندیکاتورهای مشابه دارد. شناخت این تفاوتها کمک میکند ATR در جای درست و برای هدف مناسب استفاده شود.
تفاوت ATR با ADX چیست؟
اندیکاتور ATR برای اندازهگیری میزان نوسان بازار استفاده میشود و نشان میدهد قیمت در یک بازه زمانی مشخص چه مقدار حرکت داشته است. در مقابل، اندیکاتور ADX برای بررسی قدرت روند به کار میرود. به همین دلیل، افزایش ATR به معنی قویتر شدن روند نیست؛ بلکه فقط نشان میدهد دامنه حرکات قیمت بیشتر شده است.
بهطور خلاصه:
- ATR: اندازهگیری میزان نوسان
- ADX: اندازهگیری قدرت روند
تفاوت ATR با Bollinger Bands چیست؟
هر دو ابزار میتوانند اطلاعاتی درباره نوسانات بازار ارائه دهند، اما نحوه نمایش آنها متفاوت است. ATR میزان نوسان را بهصورت یک مقدار عددی نمایش میدهد، در حالی که اندیکاتور Bollinger Bands نوسان را در قالب باندهایی در اطراف قیمت نشان میدهد که با تغییر شرایط بازار بازتر یا فشردهتر میشوند.
بنابراین:
- ATR: نمایش عددی شدت نوسان
- Bollinger Bands: نمایش بصری نوسان در اطراف قیمت
ATR معمولاً برای مدیریت ریسک و تعیین فاصله حد ضرر کاربرد بیشتری دارد، در حالی که Bollinger Bands بیشتر برای بررسی موقعیت قیمت نسبت به محدوده نوسان استفاده میشود.
تفاوت ATR با ATR Trailing Stop چیست؟
ATR و ATR Trailing Stop یک ابزار واحد نیستند. اندیکاتور ATR فقط میزان نوسان بازار را اندازهگیری میکند و بهتنهایی سطح مشخصی برای خروج از معامله ارائه نمیدهد. در مقابل، ATR Trailing Stop از مقدار ATR برای محاسبه یک حد ضرر متحرک استفاده میکند که با تغییر قیمت جابهجا میشود.
به زبان ساده:
- ATR: اندازهگیری نوسان بازار
- ATR Trailing Stop: استفاده از ATR برای تعیین و جابهجایی حد ضرر متحرک
بنابراین ATR Trailing Stop را میتوان یکی از روشهای کاربردی استفاده از داده ATR در مدیریت معامله دانست، اما نباید آن را با خود اندیکاتور ATR اشتباه گرفت.
مزایا و محدودیتهای اندیکاتور ATR
| مزایا | محدودیتها |
|---|---|
| اندازهگیری ساده میزان نوسان بازار | جهت حرکت قیمت را مشخص نمیکند |
| کاربرد مناسب در مدیریت ریسک | بهتنهایی سیگنال ورود یا خروج نمیدهد |
| قابل استفاده در تمام بازارهای مالی | تفسیر آن نیازمند ترکیب با سایر ابزارها است |
این اندیکاتور برای چه کسانی مناسب است؟
اندیکاتور ATR برای معاملهگرانی مناسب است که میخواهند شرایط نوسان بازار را بهتر درک کنند و مدیریت ریسک دقیقتری داشته باشند. این ابزار برای معاملهگران فارکس، اسکالپرها، معاملهگران روزانه و حتی سرمایهگذارانی که نیاز به بررسی شرایط بازار دارند کاربرد دارد. با این حال، ATR بیشتر یک ابزار مدیریت معامله است و معمولاً در کنار سایر روشهای تحلیل تکنیکال استفاده میشود.