

اندیکاتور ATR چیست و چگونه نوسان را محاسبه میکند؟
ATR مخفف Average True Range و بهمعنای «میانگین دامنه واقعی» است. این اندیکاتور میانگین دامنه حرکت چند کندل اخیر را زیر نمودار نمایش میدهد. مقدار بالاتر آن نسبت به سابقه همان نماد و تایمفریم، از افزایش دامنه حرکت اخیر خبر میدهد.
فرمول دامنه واقعی (TR) در محاسبه ATR چیست؟
دامنه معمول کندل، فاصله سقف تا کف آن است. دامنه واقعی یا TR، قیمت بسته شدن کندل قبلی را هم لحاظ میکند تا جهش بین کندلها از محاسبه جا نماند. TR بزرگترین مقدار از 3 فاصله زیر است:
- سقف کندل جاری منهای کف همان کندل؛
- قدرمطلق فاصله سقف کندل جاری تا قیمت بسته شدن کندل قبلی؛
- قدر مطلق فاصله کف کندل جاری تا قیمت بسته شدن کندل قبلی.
اگر سقف و کف کندل جاری 2012 و 2004 و بسته شدن قبلی 2000 باشد، فاصله سقف تا کف 8 دلار، ولی TR برابر 12 دلار است. ATR در شکل رایج با هموارسازی وایلدر از TR کندلهای متوالی ساخته میشود و لزوماً با دامنه آخرین کندل برابر نیست. تغییر روش هموارسازی در تنظیمات برخی پلتفرمها، عدد ATR را نیز تغییر میدهد.
آیا افزایش ATR نشانه صعود یا نزول قیمت است؟
خیر. قدرمطلق فاصلهها جهت حرکت را از فرمول TR حذف میکند. کندل نزولی بلند نیز مانند کندل صعودی بلند میتواند ATR را بالا ببرد. حتی ویک بزرگی که قیمت پس از آن برگردد، بر اندیکاتور اثر میگذارد؛ افزایش ATR تأیید روند نیست.
برای تشخیص جهت باید دید قیمت چه نسبتی با سقف و کف قبلی دارد و آیا در رنج است یا روند. ATR به پرسش دیگری پاسخ میدهد: «حرکتهای اخیر در این نمودار چه اندازه بودهاند؟»
تنظیمات ATR و روش خواندن عدد آن در نمودار
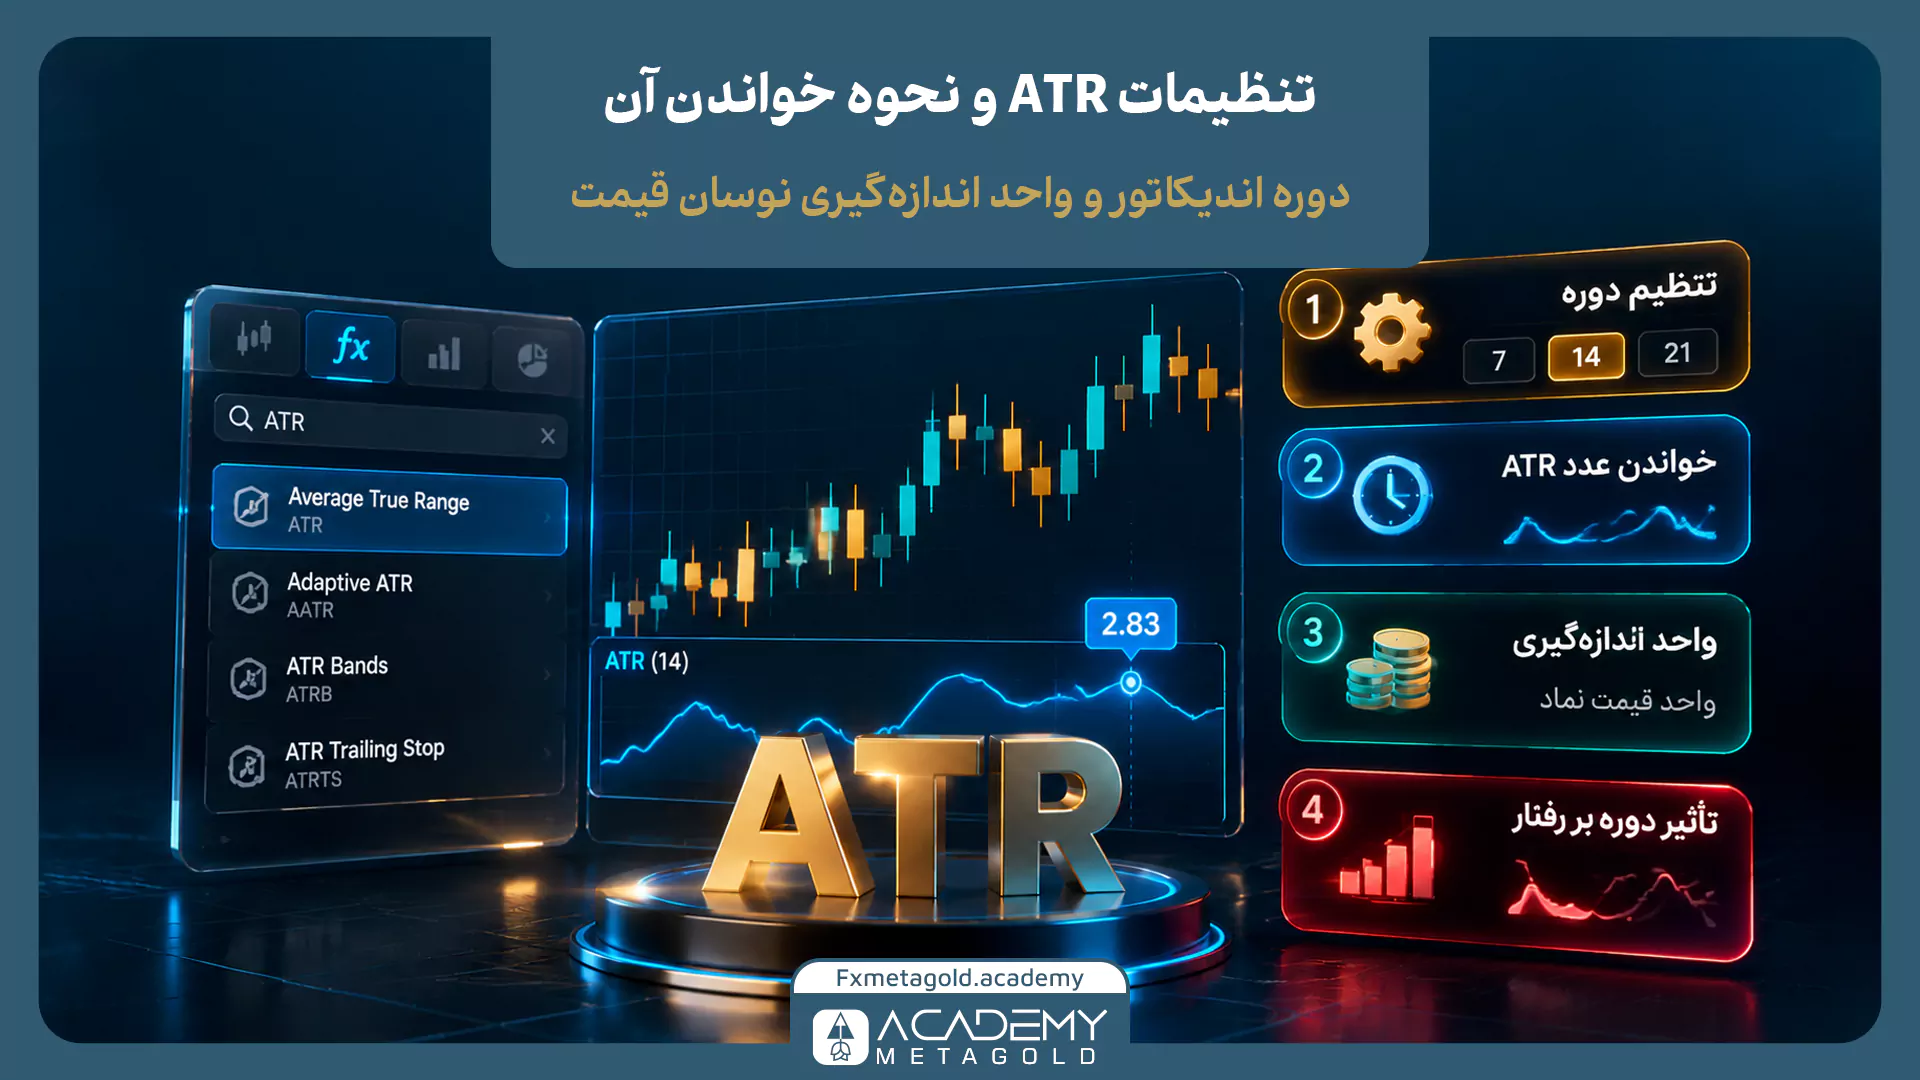
در فهرست اندیکاتورهای پلتفرم، ATR یا Average True Range را جستوجو کنید؛ فایل دانلود و آموزش نصب و تنظیم آن را در صفحه اندیکاتور ATR میتوانید ببینید. دوره پیشفرض رایج 14 است؛ روی نمودار 1 ساعته، یعنی 14 کندل 1 ساعته، نه 14 روز. واحد ATR هم واحد قیمت نماد است: برای XAUUSD دلار و برای EURUSD واحد قیمت جفتارز.
دوره کوتاهتر، مانند 7، به کندل غیرمعمول سریعتر واکنش میدهد؛ دوره بلندتر، مانند 21، هموارتر است ولی دیرتر تغییر میکند. دوره انتخابی را با تایمفریم و قواعد آزمودهشده خود هماهنگ کنید.
تفاوت ATR و انحراف معیار در سنجش نوسان
این 2 معیار مبنای متفاوتی دارند. در راهنمای انحراف معیار، پراکندگی دادهها نسبت به میانگین توضیح داده شده است؛ ATR به دامنه واقعی کندلها و بسته شدن قبلی تکیه دارد. بنابراین هنگام برآورد فاصله حرکت کندل، آنها را معادل هم نگیرید. عدد خام ATR را میان داراییها یا تایمفریمها معادل نگیرید. ATR برابر 4 دلار در نمودار 1 ساعته طلا همان معنایی را ندارد که در نمودار روزانه یا سهمی با قیمت دیگر دارد. مقدار فعلی را با سابقه همان نمودار مقایسه کنید؛ برای مقایسه نسبی نمادها نیز میتوان ATR را به درصدی از قیمت تبدیل کرد.
استراتژی atr برای تعیین حد ضرر با ضریب 1.5 یا 2
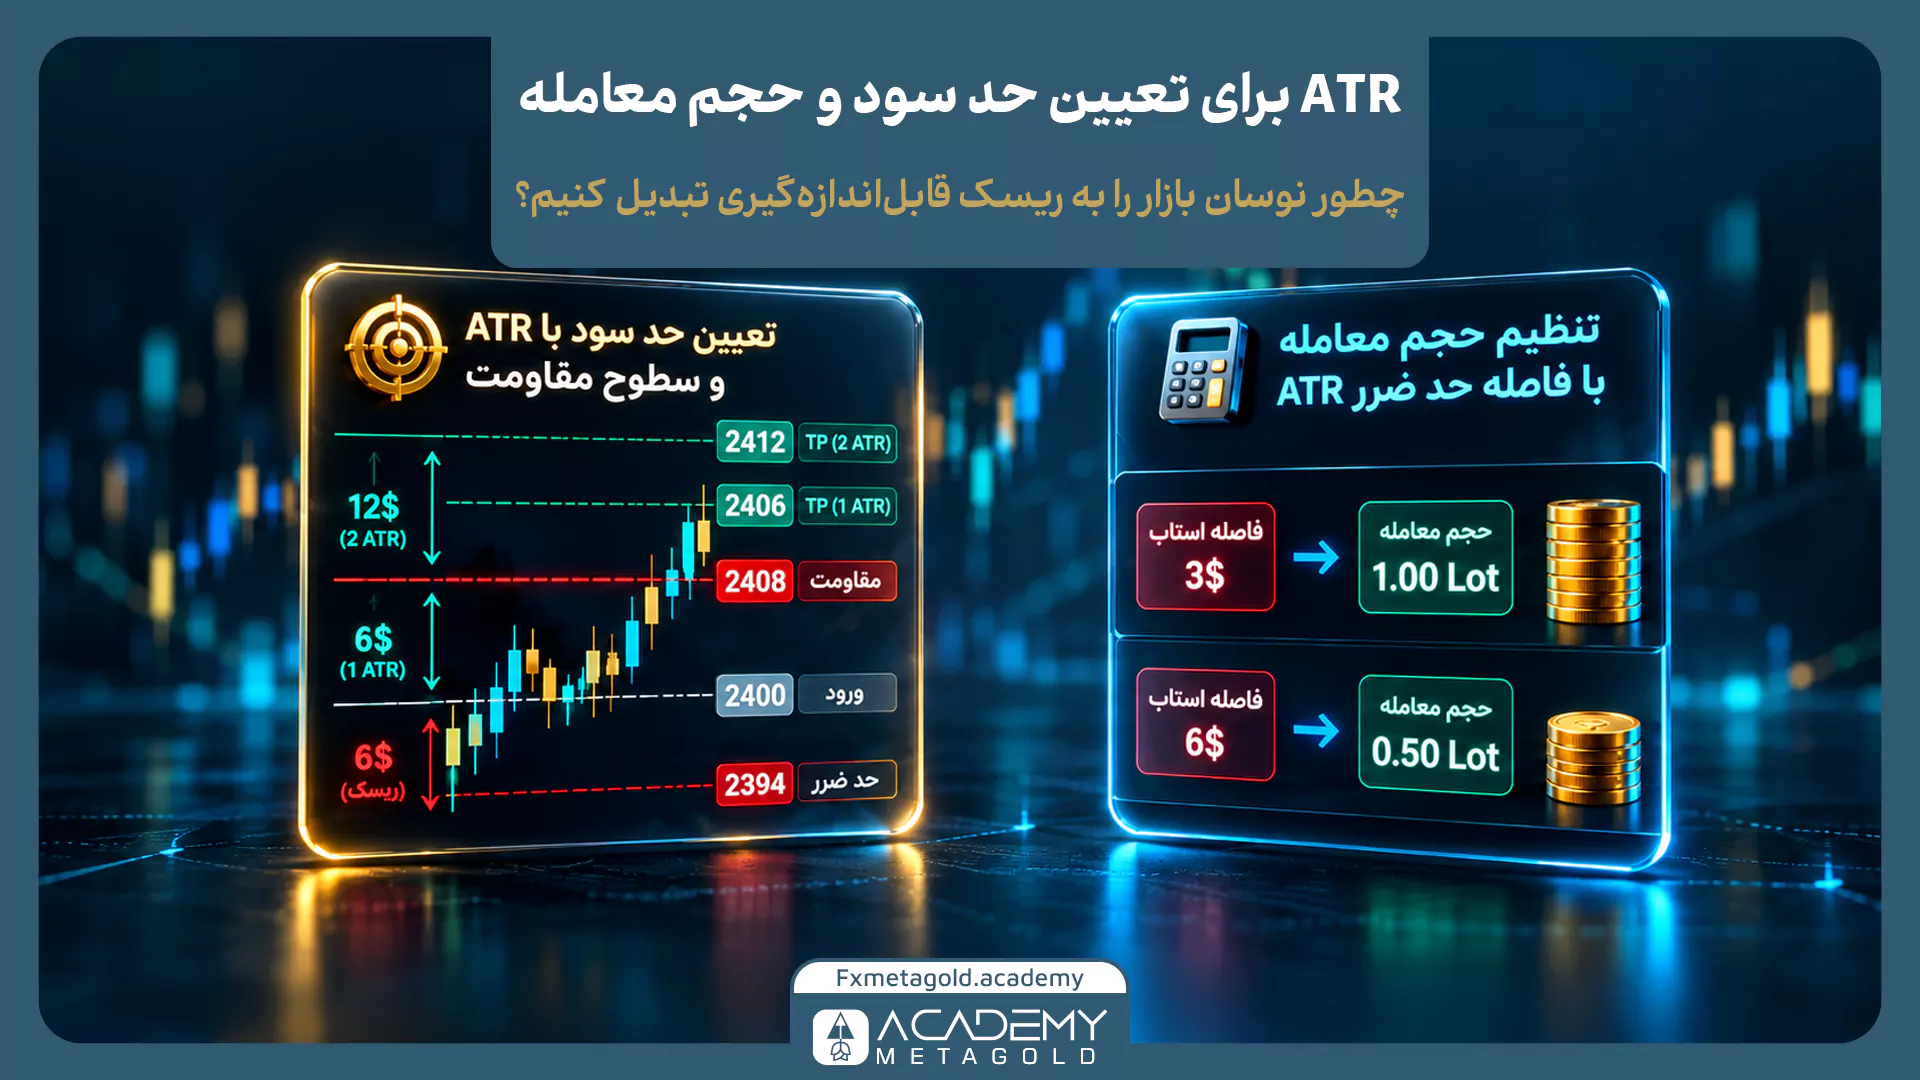
در این روش، مقدار ATR در یک ضریب ضرب میشود تا فاصلهای متناسب با نوسان اخیر به دست آید. اگر قیمت ورود فرضی 2400 دلار و ATR نمودار 1 ساعته طلا 3 دلار باشد، فاصله 1.5 برابر ATR معادل 4.5 دلار و فاصله 2 برابر آن معادل 6 دلار است. برای موقعیت خرید، این 2 فاصله بهترتیب حد ضررهای فرضی 2395.5 و 2394 دلار میسازند؛ برای موقعیت فروش، فاصله از قیمت ورود به سمت بالا سنجیده میشود.
این محاسبه فقط فاصله اولیه را پیشنهاد میکند؛ محل ابطال تحلیل را قیمت مشخص میکند. فرض کنید سناریوی خرید به حفظ کف 2396 وابسته است. حد ضرر 2395.5 کمی پایینتر از کف قرار میگیرد، اما باید دید اسپرد و نوسان معمول آن ساعت چقدر است. در سناریویی دیگر، اگر کف مهم زیر 2392 باشد، استفاده مکانیکی از ضریب 2 و استاپ 2394 ممکن است معامله را پیش از باطل شدن فرض اولیه ببندد.
ضریب کوچکتر حد ضرر را به نوسان عادی نزدیک میکند؛ ضریب بزرگتر فاصله زیان احتمالی هر واحد معامله را بالا میبرد. در چارچوب مدیریت ریسک در فارکس، فاصله استاپ باید با سقف ریسک حساب هماهنگ باشد. اگر استاپ سازگار با ساختار نمودار بیش از ظرفیت ریسک شما دور است، نزدیک کردن اجباری آن راهحل نیست.
نکته: مقدار ATR بسته به کندلهای تازه تغییر میکند. برای بررسی یک ستاپ، مشخص کنید فاصله اولیه را با ATR کدام کندل بستهشده محاسبه میکنید؛ استفاده از مقدار در حال تغییر کندل باز میتواند نتیجه آزمون و اجرای واقعی را متفاوت کند.
تعیین حد سود و حجم معامله با ATR چگونه انجام میشود؟
ATR برای هدف قیمتی و اندازه موقعیت، یک مقیاس اولیه میدهد. هدف را با مانعهای پیش روی قیمت بسنجید؛ حجم را با فاصله حد ضرر و سقف ریسک هماهنگ کنید.
تعیین حد سود با ATR و سطوح مقاومت
در مثال فرضی ورود 2400 دلار و ATR برابر 3 دلار، هدفی با فاصله 2 برابر ATR در 2406 قرار میگیرد. اگر حد ضرر 2394 باشد، فاصله ریسک نیز 6 دلار است و این هدف نسبت ریسک به بازده 1 به 1 دارد. هدف 2412 دلاری فاصله 12 دلاری (معادل 4 برابر ATR) دارد و نسبت 1 به 2 میسازد، اما فقط زمانی قابل بررسی است که در مسیر قیمت، مقاومت مهمتری پیش از آن قرار نگرفته باشد.
اگر مقاومت نمودار در 2408 باشد، هدف 2412 صرفاً بهخاطر ضریب ATR، شکست تأییدنشده آن مقاومت را فرض میگیرد. ATR دامنه گذشته را نشان میدهد و نمیگوید حرکت بعدی تا کجا میرسد. اگر نزدیکترین هدف منطقی با حد ضرر سازگار نیست، میتوان ستاپ را کنار گذاشت.
تنظیم حجم معامله با فاصله حد ضرر ATR
با دورترشدن استاپ برحسب ATR، زیان احتمالی هر واحد حجم بیشتر میشود. اگر سقف زیان ثابت بماند و فاصله استاپ از 3 به 6 دلار برسد، حجم در شرایط یکسان باید تقریباً نصف شود؛ حجم ثابت در نوسان متغیر، ریسک ثابتی ندارد.
برای محاسبه حجم، ارزش تغییر قیمت برای هر لات، اندازه قرارداد، ارز حساب و هزینه معامله را هم باید دانست. راهنمای حجم معامله در فارکس نحوه محاسبه را کاملتر توضیح میدهد. ترتیب تصمیم چنین است: محل ابطال و فاصله استاپ، سقف ریسک، سپس حجم.
حد ضرر متحرک با ATR و روش Chandelier Exit
حد ضرر اولیه به قیمت ورود و محل ابطال وابسته است؛ حد ضرر متحرک با پیشروی قیمت، سطح خروج را بازبینی میکند. در روش «خروج لوستری» یا Chandelier Exit، سطح خرید از بالاترین قیمت بازه منهای چند برابر ATR محاسبه میشود؛ در فروش، چند برابر ATR به پایینترین قیمت بازه اضافه میشود. نمونه تنظیم رایج Chandelier Exit بازه 22 کندلی و ضریب 3 دارد، اما این اعداد برای همه نمادها مناسب نیستند. با سقف 2430 دلار و ATR برابر 4 دلار، سطح محاسباتی خرید 2418 دلار میشود: 2430 منهای 3 ضربدر 4.
تفاوت این روش با یک فاصله ثابت از آخرین قیمت، وابستگی آن به سقف یا کف بازه و نوسان فعلی است. اگر ATR با جهش نوسان زیاد شود، مقدار خام محاسبهشده حتی ممکن است پایینتر از سطح قبلی بیاید؛ جابهجاکردن حد ضرر فعال به سمت زیان بیشتر، ریسک اولیه را تغییر میدهد. پس در قواعد اجرای حد ضرر متحرک باید روشن باشد که سطح فقط در جهت کاهش ریسک جابهجا شود یا در صورت تغییر شرایط، معامله به روش دیگری مدیریت شود.
پیش از استفاده از تریلینگ استاپ، مشخص کنید چه زمانی فعال میشود و سطح را دستی تغییر میدهید یا پلتفرم آن را دنبال میکند. خط اندیکاتور روی نمودار، دستور حد ضرر ثبتشده نیست.
چگونه از ATR برای فیلتر شکستهای قیمتی استفاده کنیم؟
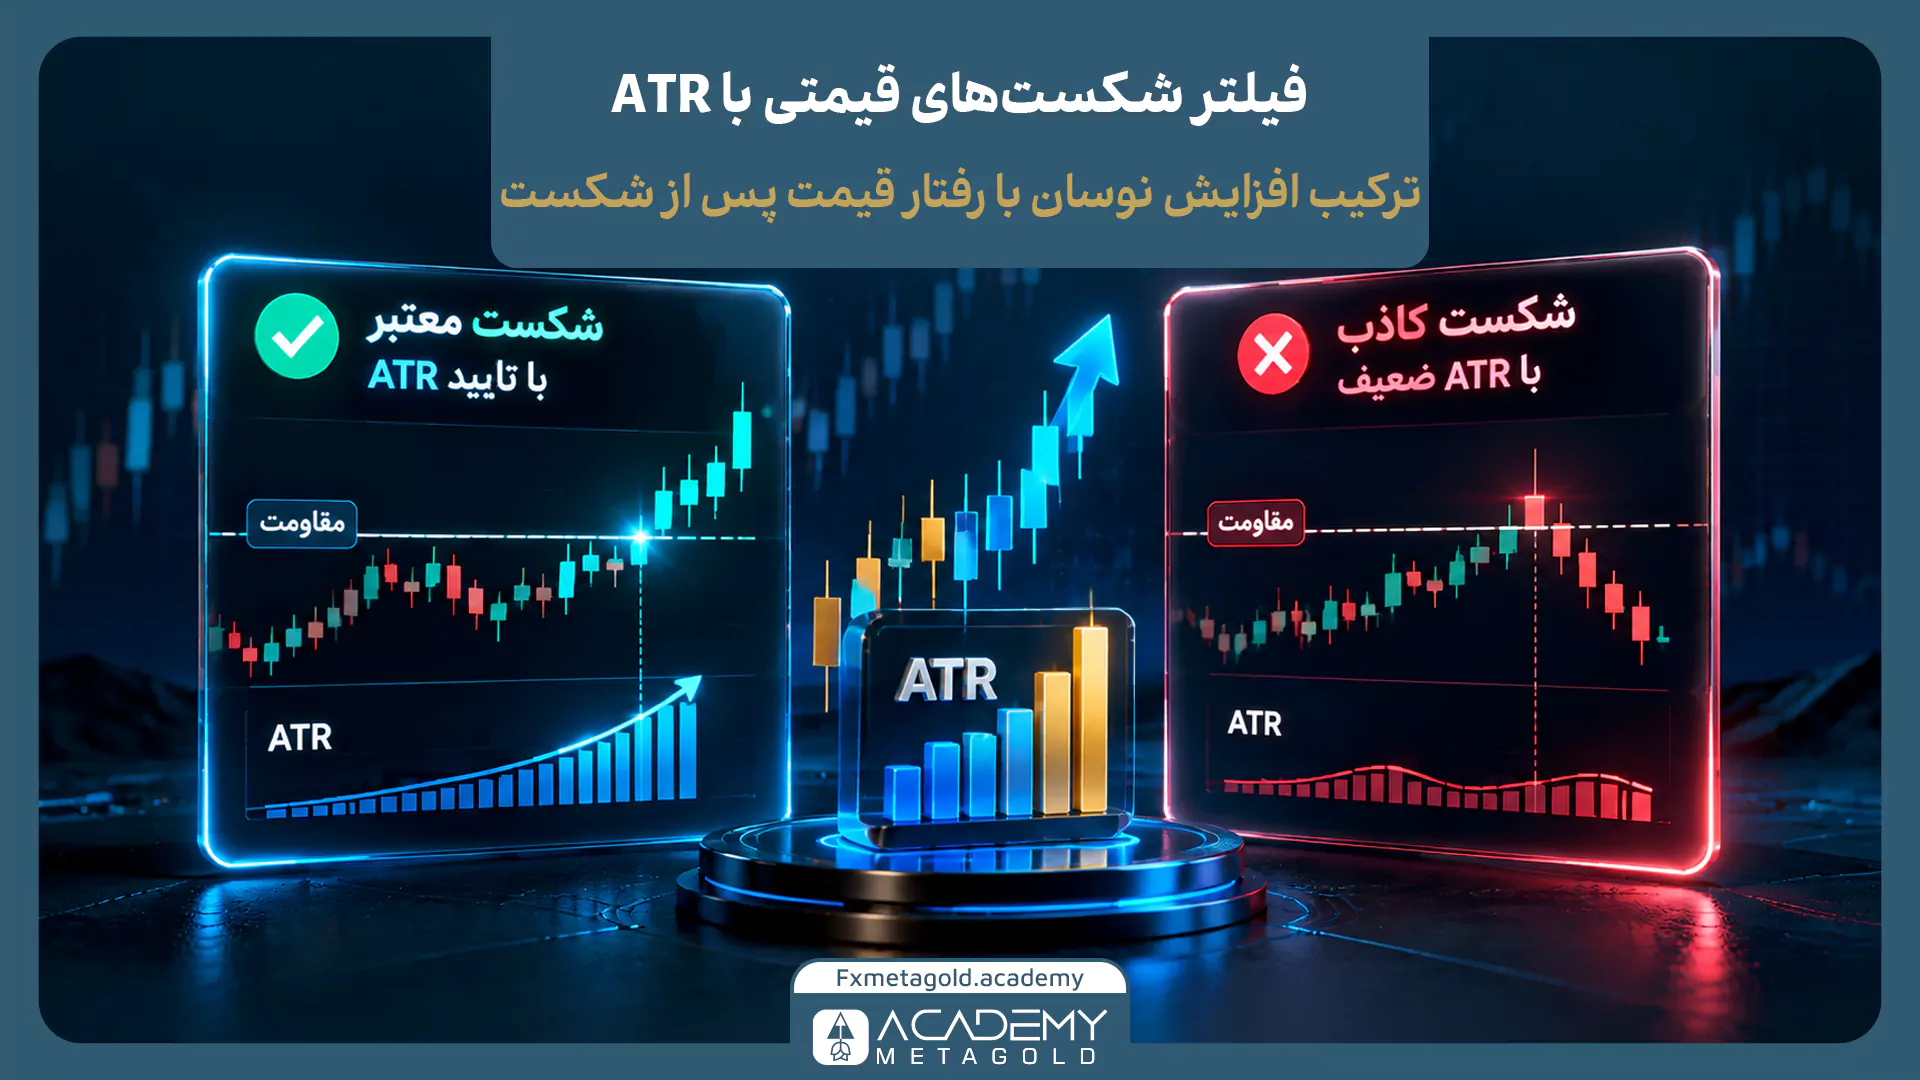
در شکست یک محدوده، پرسش این است که حرکت قیمت از سطح فراتر رفته یا فقط لحظهای به آن نفوذ کرده است. افزایش ATR پس از چند کندل کمدامنه نشان میدهد اندازه حرکت اخیر بزرگتر شده است. این اطلاعات میتواند فیلتر نوسان باشد، اما جهت شکست و حفظ سطح را باید از روی خود قیمت سنجید.
فرض کنید مقاومت محدوده 2420 دلار است. شرط قیمتی میتواند بسته شدن کندل بالای آن باشد؛ شرط نوسان، بالاتررفتن ATR دوره 14 از میانگین مقدار خودش در 10 کندل بستهشده پیشین. این آستانه فقط نمونه طراحی روش است و برای هر نماد و تایمفریم باید آزموده شود.
بعد از کندل شکست، بررسی کنید قیمت بالای سطح میماند یا دوباره به داخل محدوده برمیگردد. یک کندل بلند با ویک بالا میتواند ATR را افزایش دهد و همزمان زیر مقاومت بسته شود. بنابراین جمله «ATR بالا رفت، پس شکست واقعی است» غلط است. در راهنمای شکست کاذب میتوانید الگوهای بازگشت قیمت به محدوده را دقیقتر بررسی کنید.
این فیلتر محدودیت زمانی هم دارد: ATR از دادههای گذشته و کندل جاری محاسبه میشود. اگر در آزمون، مقدار ATR کندلی را ملاک بگیرید که هنوز بسته نشده، ممکن است ناخواسته از اطلاعاتی استفاده کنید که در لحظه تصمیم نهایی در دسترس نبوده است. برای مقایسه منصفانه، شروط بسته شدن کندل، زمان ثبت سفارش و هزینه اجرا را از پیش مشخص کنید.
تنظیم حد ضرر و حجم معامله طلا (XAUUSD) با ATR
طلا در ساعتهای مختلف و پیرامون رویدادهای مهم میتواند دامنه حرکت متفاوتی داشته باشد. همین تغییرپذیری باعث میشود استاپ ثابت دلاری در تمام روزها نماینده ریسک یکسانی نباشد. برای استفاده از ATR روی XAUUSD، ابتدا تایمفریم ستاپ را مشخص کنید؛ ATR نمودار 1 ساعته را مستقیم جای ATR نمودار 5 دقیقهای نگذارید.
اگر ATR دوره 14 روی نمودار 1 ساعته طلا 4 دلار باشد، ضریب 1.5 فاصله فرضی استاپ را 6 دلار میکند. در شرایط خبری با ATR برابر 8 دلار، همان ضریب فاصله 12 دلاری میدهد. با سقف ریسک پولی یکسان، حجم فرضی باید حدود نصف شود یا ستاپ کنار گذاشته شود.
اگر موقعیت از قبل باز شده، افزایش ATR مجوز عقببردن حد ضرر ثبتشده به فاصله 12 دلار نیست. اسپرد، قیمت خرید و فروش و احتمال اجرای سفارش با فاصله از قیمت مورد انتظار نیز نزدیک خبر اهمیت بیشتری پیدا میکنند؛ محاسبه فاصله روی نمودار، زیان نهایی را قطعی نمیکند. برای بررسی جای استاپ نسبت به کف و سقف، هزینه اجرا و سناریوهای خبری، راهنمای حد ضرر برای ترید طلا را مطالعه کنید.
مقایسه 4 کاربرد استراتژی ATR در معامله
هر کاربرد، پرسش مشخصی را پاسخ میدهد. جدول زیر نشان میدهد در هر روش، ATR چه نقشی دارد و کدام تصمیم همچنان به بررسی قیمت یا ریسک نیازمند است.
| کاربرد ATR | آنچه با ATR سنجیده میشود | بررسی تکمیلی |
|---|---|---|
| حد ضرر اولیه | فاصله متناسب با دامنه اخیر کندلها | محل ابطال تحلیل و سقف ریسک |
| حد سود و حجم | فاصله هدف و اثر فاصله استاپ بر حجم | مقاومت یا حمایت، ارزش هر واحد حجم |
| Chandelier Exit | فاصله خروج از سقف یا کف بازه | قاعده جابهجایی استاپ و نوع اجرا |
| فیلتر شکست | تغییر نوسان نسبت به سابقه همان نمودار | بسته شدن قیمت بیرون محدوده و حفظ سطح |
ضریب حد ضرر اولیه را با محل ابطال بسنجید؛ ضریب خروج متحرک به رفتار پولبکها مربوط است و فیلتر شکست را باید روی نمونههای گذشته ارزیابی کرد.
خطاهای رایج در استراتژی ATR
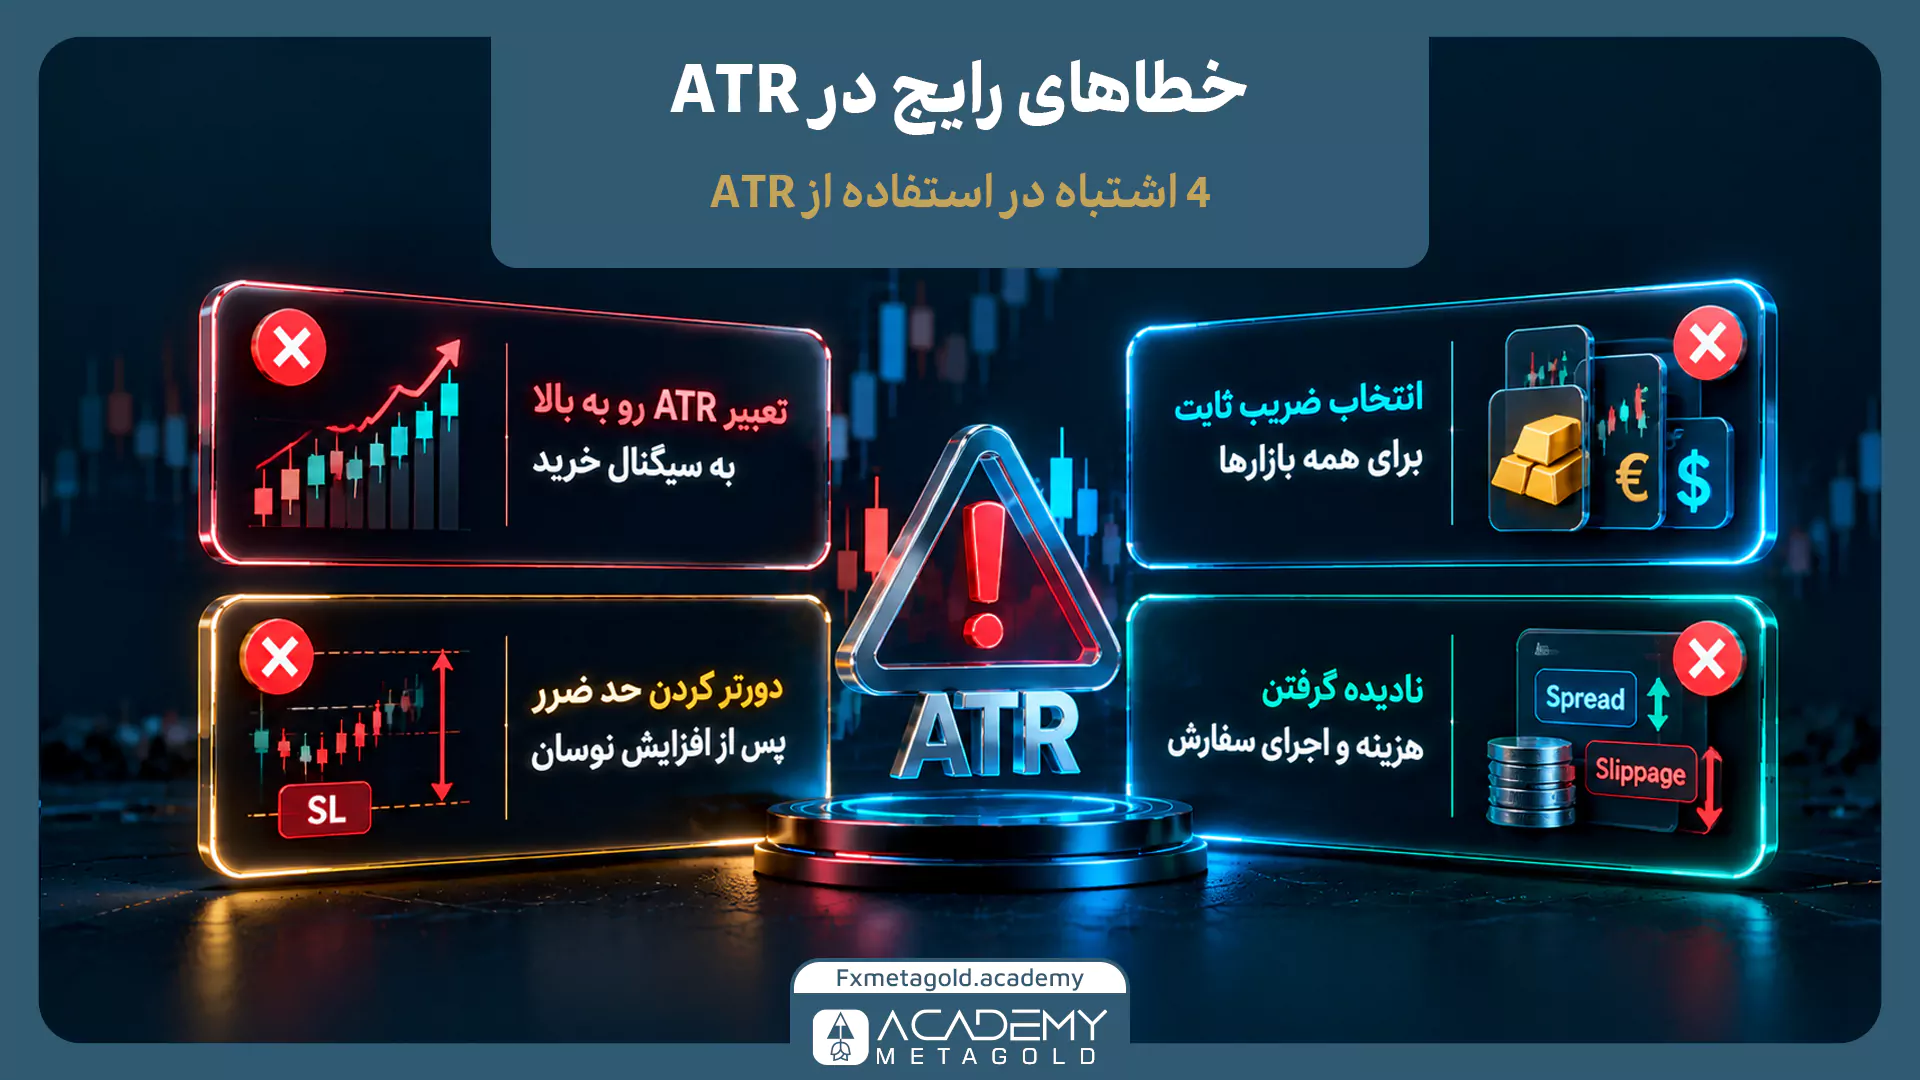
خطاها معمولاً از یکیدانستن اندازه نوسان با اعتبار سناریوی قیمتی یا تفاوت تنظیمات آزمون و اجرا ناشی میشوند. 4 خطای رایج در استفاده از ATR عبارتند از:
- تعبیر ATR رو به بالا به سیگنال خرید: افزایش دامنه در حرکت نزولی هم رخ میدهد؛ جهت را باید از نمودار قیمت خواند.
- انتخاب ضریب ثابت برای همه بازارها: ضریبی که روی یک جفتارز و تایمفریم بررسی شده، برای طلا یا ساعت انتشار خبر الزاماً مناسب نیست.
- دورترکردن حد ضرر پس از افزایش نوسان: اگر حجم موقعیت ثابت بماند، زیان احتمالی معامله از مقدار برنامهریزیشده فراتر میرود.
- نادیدهگرفتن هزینه و اجرای سفارش: اسپرد و لغزش قیمت ممکن است خروج واقعی را از عددی که با ATR محاسبه کردهاید دور کند.
چکلیست آزمون استراتژی ATR روی دادههای گذشته
پیش از مقایسه نتایج، شروط ورود و خروج را ثبت کنید:
- نماد، تایمفریم، ساعت معامله و دوره ATR مشخص است؟
- مقدار ATR فقط از کندل بستهشده خوانده میشود؟
- محل ابطال قیمت با فاصله حد ضرر مبتنی بر ATR سازگار است؟
- سقف ریسک، ارزش هر واحد حجم، اسپرد و هزینههای اجرا لحاظ شدهاند؟
- در شکستها، شرط بسته شدن و بازگشت احتمالی قیمت به محدوده ثبت میشود؟
- نتایج روزهای عادی و ساعات خبر جداگانه بررسی میشوند؟
هشدار: ATR از نوسان گذشته محاسبه میشود و سقفی برای حرکت بعدی قیمت نمیسازد. فاصلهای که در بیشتر نمونهها کافی بوده است، در جهش خبری یا کاهش نقدشوندگی ممکن است جواب ندهد؛ هیچ ضریب ATR، میزان زیان یا قیمت اجرای استاپ را تضمین نمیکند.
جمعبندی؛ استراتژی ATR را با ساختار قیمت و ریسک معامله هماهنگ کنید
برای تعیین حد ضرر، فاصله بهدستآمده از ATR را با سطحی مقایسه کنید که عبور قیمت از آن، تحلیل شما را باطل میکند. حد سود را با مقاومت یا حمایت پیش رو بسنجید و حجم معامله را بر اساس فاصله نهایی استاپ تنظیم کنید. در حد ضرر متحرک و بررسی شکست نیز ATR تغییر نوسان را نشان میدهد؛ شرط جابهجایی استاپ یا معتبرماندن شکست باید در قواعد قیمت مشخص باشد.
دوره و ضریب ATR را برای همان نماد و تایمفریم روی دادههای گذشته و سپس در محیط آزمایشی بررسی کنید. اسپرد و لغزش قیمت را هم در نتایج لحاظ کنید تا فاصله محاسبهشده را با ریسک واقعی معامله اشتباه نگیرید.